Porque falham os programas de bem-estar financeiro — e como corrigi-los

Porque é que o bem-estar financeiro é uma prioridade universalmente aceite, mas tão dolorosamente difícil de concretizar na prática? Neste episódio, sento-me com Jason Lee—fundador da DailyPay, da Salt Labs e, atualmente, diretor da Chime Enterprise—para analisar por que motivo os trabalhadores não aderem aos programas financeiros, por que razão poupar parece o hábito mais aborrecido do mundo e o que é necessário para conceber benefícios que as pessoas realmente utilizem.
Jason explica por que motivo a maioria dos programas empresariais está presa aos anos 80, por que razão os pontos de recompensa por vezes funcionam melhor do que as contas poupança e por que os melhores programas de bem-estar financeiro devem assemelhar-se menos a clubes de cupões e mais a hospitais de serviço completo—incluindo urgências, diagnóstico e reabilitação. Exploramos também de que forma a confiança na marca, a simplicidade do design e a tecnologia moderna irão moldar a próxima geração de benefícios financeiros para trabalhadores.
O que vai aprender
- Por que razão poupar não depende do rendimento—depende dos hábitos de consumo e da conceção do programa.
- Por que motivo a maioria dos programas de bem-estar financeiro não consegue envolver os trabalhadores.
- Como as analogias com hospitais e pontos de recompensa podem transformar a forma como pensamos sobre a poupança.
- Por que razão a confiança na marca é mais importante do que a novidade ao implementar benefícios financeiros.
- Como o panorama do bem-estar financeiro está a evoluir com produtos mais inteligentes e com menos obstáculos.
Principais conclusões
- Poupar não depende do rendimento—depende dos hábitos. Os vencedores da lotaria e os atletas profissionais podem ficar sem dinheiro se as despesas ultrapassarem o rendimento. O verdadeiro desafio consiste em conceber mecanismos de poupança que não pareçam uma punição.
- Torne a poupança invisível e “não fungível”. Os pontos da Starbucks funcionam muitas vezes como poupança de emergência porque as pessoas não os gastam casualmente. Os empregadores devem conceber programas com a mesma capacidade de retenção.
- A maioria dos programas está desatualizada. Ver um vídeo de 45 minutos para receber uma pizza grátis não é literacia financeira. Os trabalhadores aprendem através dos mesmos canais em que confiam para consultar avaliações de restaurantes—experiências curtas, autênticas e orientadas pelos utilizadores.
- Pense como um hospital. O bem-estar financeiro não se resume às urgências (dinheiro de emergência). Inclui diagnóstico (orçamentação), tratamento (reparação do crédito) e reabilitação (poupança a longo prazo). Os programas devem abranger todo o conjunto de necessidades.
- A confiança na marca é mais importante do que ferramentas novas e apelativas. Num contexto de orçamentos reduzidos e pouca confiança, os trabalhadores não irão aderir a benefícios de empresas recém-criadas de que nunca ouviram falar. Recorra a prestadores reconhecidos e de confiança.
- A tecnologia reduz os obstáculos. As contas poupança tradicionais exigiam montantes mínimos de 20 mil dólares. As plataformas modernas permitem que os trabalhadores comecem com 20 cêntimos—e essa entrada sem obstáculos é importante.
Capítulos
- [00:00] O desafio da saúde financeira
- [02:12] Por que razão o rendimento não é o maior obstáculo à poupança
- [06:58] Os pontos da Starbucks como fundos de emergência
- [08:37] Por que motivo os programas de bem-estar financeiro falham
- [11:28] A saúde financeira como “modelo hospitalar”
- [13:35] Por que razão os trabalhadores não aderem aos benefícios
- [17:38] O papel da confiança na marca na adesão
- [20:02] As três categorias da Chime: gestão, crescimento e expansão
- [20:44] O futuro dos programas de bem-estar financeiro
- [22:55] Onde encontrar Jason Lee
Conheça o nosso convidado
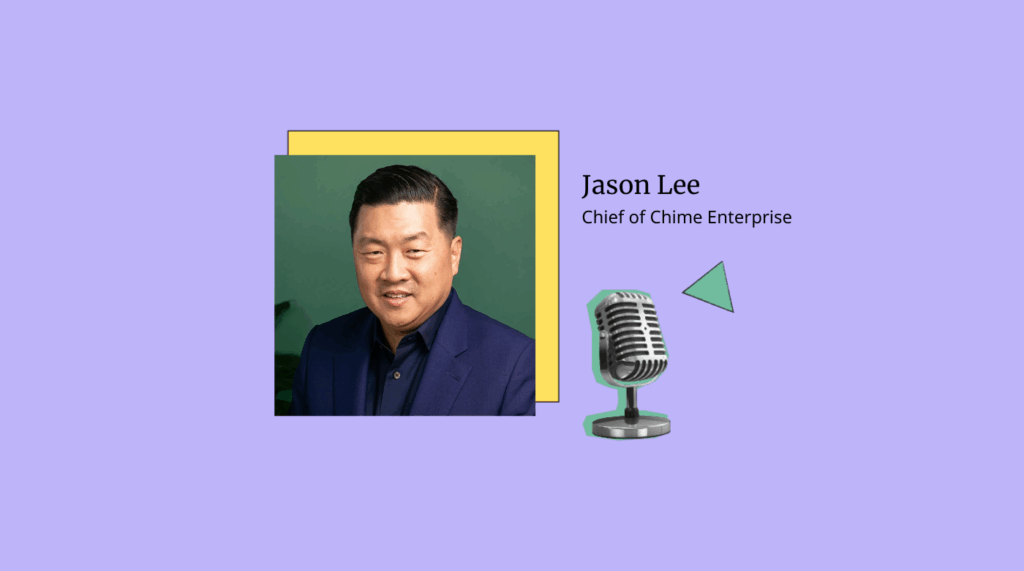
Jason Lee é o Diretor da Chime Enterprise, liderando a divisão empresarial da Chime, que disponibiliza soluções de bem-estar financeiro centradas nos empregadores. Anteriormente, foi fundador da DailyPay — a quem é atribuído o pioneirismo no acesso antecipado ao salário — e, mais tarde, da Salt Labs (adquirida pela Chime em 2024). Continua a utilizar a sua experiência em tecnologia financeira e tecnologia de recursos humanos para reformular a forma como os colaboradores interagem com o seu salário e as suas recompensas. É também investidor-anjo, mentor e uma voz reconhecida na inovação financeira, sendo frequentemente destacado em meios de comunicação social como a Forbes, a CNBC e o The Wall Street Journal.
Ligações relacionadas:
- Junte-se à comunidade People Managing People
- Subscreva a newsletter para receber os nossos artigos e podcasts mais recentes
- Estabeleça ligação com Jason no LinkedIn
- Conheça a Chime Enterprise
Artigos e podcasts relacionados:
David Rice: Na sua opinião, qual é a chave para a saúde financeira e os benefícios dos trabalhadores?
Jason Lee: Grande parte do problema ou do desafio da saúde financeira resume-se, na verdade, ao facto de todos quererem a mesma coisa, mas, infelizmente, quando se trata de questões financeiras, não existe nenhum GLP-1. Não há uma solução fácil.
David Rice: Como seria uma jornada holística de bem-estar financeiro, do início ao fim?
Jason Lee: Bem, veja, acho que esta palavra, bem-estar, é uma boa analogia. Se pensar no hospital clássico da sua vila ou cidade, o rés do chão é o serviço de urgências. O programa de bem-estar financeiro correto ou adequado precisa realmente de responder a toda essa variedade de necessidades.
David Rice: Como vê a evolução do panorama do bem-estar financeiro proporcionado pelos empregadores nos próximos dois anos, mais ou menos?
Jason Lee: O interesse dos empregadores continuará a existir. No entanto, a mudança que verá é que os produtos e a tecnologia serão muito mais inteligentes.
David Rice: Bem-vindos de volta ao podcast People Managing People — o programa onde exploramos o lado humano e confuso do trabalho, a tecnologia que o influencia e as ideias ousadas que estão a moldar o futuro das práticas de gestão de pessoas. O episódio de hoje é para todos os líderes que alguma vez se perguntaram: porque é tão difícil fazer com que os trabalhadores se preocupem com o bem-estar financeiro quando, literalmente, toda a gente concorda que é importante?
O meu convidado de hoje é Jason Lee. É uma espécie de lenda no setor do acesso ao salário auferido, tendo fundado a DailyPay antes de esta ser adquirida e, mais tarde, a Salt Labs, antes de esta ser adquirida pela Chime. Atualmente, é diretor da Chime Enterprise. É alguém que pensa bastante sobre a razão pela qual a poupança é o tema mais aborrecido do mundo, porque é que os trabalhadores não aderem aos programas financeiros e o que é realmente necessário para ajudar as pessoas a poupar quando sentem que não têm nada para poupar.
Desde os pontos da Starbucks como fundos de emergência até à razão pela qual os melhores programas de bem-estar são construídos como hospitais, com pisos de urgências, diagnóstico e reabilitação, este episódio está cheio de analogias interessantes, verdades difíceis e ideias sobre o que significa conceber benefícios financeiros que as pessoas utilizam efetivamente. Por isso, sem mais demoras, vamos começar.
Muito bem, Jason, bem-vindo!
Jason Lee: Muito obrigado pelo convite, David.
David Rice: Sim, sem dúvida. Está agora na zona de Nova Iorque?
Jason Lee: Estou. Na verdade, estou aqui de férias com a minha família durante alguns dias, mas nunca perderia esta oportunidade de passar alguns minutos consigo. Obrigado pelo convite.
David Rice: Obrigado por se juntar a nós durante as suas férias para falarmos um pouco sobre a saúde financeira e os benefícios dos trabalhadores e termos uma boa conversa.
Sabe, queria começar por algo como: cerca de 70% dos trabalhadores que não trabalham sentados a uma secretária enfrentam desafios únicos relacionados com a saúde financeira. E tenho curiosidade em saber quais são alguns dos maiores obstáculos que enfrentam e qual considera ser a chave para ajudar esse grupo demográfico a ultrapassá-los.
Jason Lee: Bem, tem razão quando diz que 70% dos trabalhadores não trabalham sentados a uma secretária, mas, sinceramente, aposto que, se perguntasse também aos que trabalham sentados a uma secretária, eles estão a passar por dificuldades. O que diria é que grande parte do problema ou do desafio da saúde financeira, na minha opinião, se resume realmente à execução.
E o que quero dizer com isso é que acho que todos querem as mesmas coisas. Quer fale com pessoas que trabalham numa função de escritório ou não, quer fale com os empregadores ou com os familiares, quem é que não quer ter uma situação financeira mais saudável e melhores hábitos?
É um pouco como perder peso. Quem é que não quer isso? Mas, infelizmente, quando se trata de questões financeiras, não existe um GLP-1. Não há uma forma fácil de o fazer. Por isso, acho que grande parte da questão passa por saber como oferecer e disponibilizar um conjunto de ferramentas, estratégias ou um processo educativo que torne mais fácil, simples, transparente e eficaz ajudar as pessoas a começar a desenvolver hábitos financeiros mais sólidos.
David Rice: A poupança é uma das coisas de que falamos constantemente quando abordamos a saúde financeira. E faz muito sentido, porque, obviamente, precisamos dessa almofada financeira. Mas é uma espécie de elemento fundamental para termos uma sensação de saúde financeira. Diria que a capacidade de uma pessoa poupar depende apenas do rendimento?
É uma questão de comportamento? Das duas coisas? Penso que é uma combinação, mas como aconselha as pessoas de forma diferente para desenvolverem uma abordagem holística ao seu bem-estar financeiro?
Jason Lee: Parte disto vai soar a conversa de mãe e tarte de maçã, mas eu adoro a minha mãe e, infelizmente, provavelmente como demasiada tarte de maçã.
Não há nenhum segredo. A poupança é uma das coisas mais aborrecidas. Esse é um desafio. Quem acorda a pensar: hoje quero poupar mais? Claro que ninguém. E, para responder à sua primeira pergunta sobre quais são as contingências e as dependências, eu diria que tem muito pouco a ver com quanto ganha.
Tem muito mais a ver com quanto gasta. Todos temos amigos. Todos ouvimos histórias realmente infelizes sobre alguém que talvez tenha ganho a lotaria, mas que, cinco anos depois, está na miséria. Ou, Deus nos livre, sobre um atleta profissional que pode ter um contrato de 225 milhões de dólares, mas que agora está a trabalhar na Starbucks, como o Anton Walker, dos Boston Celtics. São histórias infelizes.
Mas ilustram muito bem este axioma fundamental: tem muito pouco a ver com quanto uma pessoa ganha; na verdade, tem a ver com os seus hábitos de consumo. A poupança é simplesmente o oposto de gastar, porque pense no que significa tentar motivar alguém, no segmento de baixos rendimentos, a retirar uma parte daquilo que já considera insuficiente.
Já acho que sou mal pago. Já acho que o meu salário é demasiado baixo. Como vou dividir uma parte dele de forma proativa? Por isso, penso que o mecanismo ou a atividade efetiva em torno da poupança tende a ser muito difícil para as pessoas. É preciso envolvê-las e ajudá-las a fazê-lo enquanto realizam outra atividade.
Uma das coisas mais populares e eficazes que vejo para ajudar as pessoas a poupar é arredondar os pagamentos ou poupar um pouco à medida que gastam. São estes tipos de mecanismos que permitem a alguém começar a construir e aumentar o seu saldo de poupança. Há outra coisa que gostaria de salientar.
Esta categoria da poupança — e isto talvez seja um pouco abstrato, não necessariamente para si ou para os seus ouvintes, mas talvez para a população em geral — funciona melhor quanto menos fungível for. O que quero dizer com isso? Um dos melhores veículos de poupança, penso eu, neste país para pessoas com rendimentos elevados é o plano 401(k), mas, para todos os níveis de rendimento, acredite ou não, são os pontos de recompensa. Vou repetir: pontos de recompensa.
David Rice: Refere-se, por exemplo, aos de um cartão de crédito?
Jason Lee: Não, como os pontos da Starbucks. Falei com inúmeras pessoas que compram um café, um donut ou algo semelhante e nunca gastam os seus pontos da Starbucks. Porquê? Quando lhes perguntamos, dizem: penso neles como um fundo de poupança de emergência.
Se perder o emprego, se ficar preso no aeroporto, se perder a carteira, sei que tenho este valor armazenado que posso utilizar. Assim, há pessoas que andam por aí com 100 ou 300 dólares em pontos da Starbucks, que veem como uma espécie de veículo de poupança, porque não são imediatamente gastos. Por isso, quanto mais conseguir criar essa não fungibilidade com os seus ativos reais, na minha opinião, esse é o primeiro passo ou uma forma realmente interessante de o levar a poupar mais.
David Rice: Sim, isso é interessante. Faço isso com produtos para animais de estimação.
Jason Lee: Sim, claro. E aposto que verifica quantos pontos tem e o que pode comprar com eles, mas depois não compra realmente nada.
David Rice: Ou, por exemplo, nunca compro guloseimas para o cão. Penso simplesmente: bem, vou comprar isso com estas poupanças. É algo que sei que eles precisam, ou que nós precisamos de comprar, mas não gosto do preço. Portanto, sim.
As taxas de participação nos programas de bem-estar financeiro de muitos empregadores não são tão elevadas quanto estes gostariam. Penso que cerca de 97% dos empregadores acreditam que é sua responsabilidade ajudar os trabalhadores a estabelecer algum tipo de bem-estar financeiro.
E já vi estatísticas que dizem que cerca de dois terços dos trabalhadores querem ajuda. Por isso, tenho curiosidade: onde estamos a falhar? Onde estamos a perder o alinhamento? E porque é que isto não está a acontecer?
Jason Lee: A forma como apresenta a questão está absolutamente correta. Na verdade, este é um dos raríssimos casos em que existe convergência entre trabalhadores e administração, entre empregadores e trabalhadores.
Existe um acordo total. Todos querem a mesma coisa. Os empregadores querem ajudar e os trabalhadores querem ajuda. Mas, como diz, se isso estivesse realmente a funcionar bem, teríamos um país com muito mais pessoas financeiramente saudáveis. Então, o que está a correr mal? Tem de existir alguma desconexão entre o desejo de ambas as partes de que isto aconteça e o facto de não estar a acontecer.
Por isso, acho que a pergunta é excelente. Isto pode soar a uma resposta ligeiramente interessada, porque trabalho na criação de excelentes produtos para ajudar a que isto aconteça, mas acho que tem muito a ver com isso. Se entrasse numa empresa média, grande ou pequena, que tivesse um programa de saúde financeira, descobriria que alguns desses programas, ou a grande maioria, estão ultrapassados. Resumem-se a: veja estes vídeos e termine este questionário.
No final, damos-lhe um cupão para uma pizza individual. É realmente assim tão rudimentar. Faz-me lembrar o clube de livros da Scholastic ou algo do género.
David Rice: Era exatamente isso que eu ia dizer.
Jason Lee: Sim. E, veja, comi muita pizza graças a isso, mas é uma forma ultrapassada de pensar e, no mundo atual, uma pessoa média de 28 anos não vai sentar-se para ver um vídeo de 30 ou 45 minutos, nem ler um texto de dez páginas sobre como se tornar um mutuário mais eficaz, fazer um orçamento ou poupar. Por isso, acho que muitos destes programas estão presos à forma de fazer as coisas dos anos 80 e 90.
O que precisam realmente de fazer é modernizar-se. Como aprendemos qual é o melhor restaurante? Ou como vemos se, por exemplo, estou a pensar ficar neste hotel e quero obter informação real? Vai realmente ao site do hotel ver as fotografias selecionadas? Talvez algumas pessoas o façam, mas a maioria vai ao Instagram ou ao TikTok procurar conteúdo criado pelos próprios utilizadores.
A imagem real do que está a acontecer. Esse processo educativo está a ocorrer de forma nativa na plataforma com que já estamos familiarizados. Seja no Instagram, no TikTok ou noutra plataforma, essa forma natural e orgânica de aprender sobre algo é muito mais intuitiva. E é isso que os programas modernos precisam de imitar, em vez de o retirarem do seu contexto, o sentarem e lhe mostrarem algo.
Para mim, isso equivale a consultar o site de um hotel e ver a fotografia da piscina. Não é incorreto, mas também não é muito útil.
David Rice: Sim. Quando conversámos antes desta gravação, comparou os serviços atuais a outra boa analogia: disse que era como saber apenas onde ficam as urgências. Como seria uma jornada holística de bem-estar financeiro, do início ao fim?
Jason Lee: Bem, acho que esta palavra, bem-estar, ou saúde financeira, é uma boa analogia. Quando pensamos em saúde, pensamos sobretudo no corpo físico. E, se pensar no hospital clássico da sua vila ou cidade, essa arquitetura é muito intencional.
O rés do chão é o serviço de urgências. É o local de emergência, onde se vai quando existe um problema urgente. Se o meu braço foi amputado, se o meu pé ficou gravemente ferido, se, Deus nos livre, tive um acidente de automóvel, seja o que for, é algo que não pode esperar. Sinceramente, muitos programas concentram-se nisso.
Por alguma razão histórica, fundei uma indústria inteira dedicada ao dinheiro imediato, ao dinheiro de emergência. Chama-se setor do acesso ao salário auferido. Criei essa indústria inteira na cave da minha casa. Fundei uma empresa de dois mil milhões de dólares, e era só isso que fazia. Era tudo o que fazíamos.
Encontrámos formas de disponibilizar este benefício importante, mas limitado: permitir que as pessoas acedessem ao seu salário de acordo com o seu próprio calendário. Mas o que acontece depois? A pessoa consegue sair das urgências e passa a ter um problema de medicina interna. Talvez haja algo a acontecer no seu sangue. Não é uma emergência, mas é algo que precisa de ser tratado ao longo do tempo.
Ou talvez tenha algum tipo de dor muscular na perna, ou precise de uma cirurgia ortopédica. Deus nos livre, não iria às urgências por causa disso. Ou suponhamos que quer melhorar a sua alimentação e o exercício físico, ou reduzir o colesterol. Acha mesmo que deveria estar sentado nas urgências para fazer isso? Não.
Existem razões para haver diferentes pisos nesse hospital. O programa de bem-estar financeiro correto ou adequado precisa realmente de responder a toda essa variedade de necessidades.
David Rice: Deixe-me perguntar-lhe isto: se fosse o diretor de recursos humanos de uma grande organização, com várias localizações ou trabalhadores espalhados pelo mundo, como transmitiria a mensagem para que as pessoas não só soubessem que o benefício existe, mas também se envolvessem com os materiais educativos e começassem efetivamente a utilizá-lo?
Jason Lee: Bem, este é um dos maiores desafios das grandes empresas, e até das pequenas. Deixe-me dizer apenas que é o desafio de tudo.
Ninguém ouve, ninguém presta atenção.
David Rice: Parece um profissional de conteúdos.
Jason Lee: Não, a sério. Toda a gente está concentrada na sua própria agenda, seja pai ou mãe. E, brincadeiras à parte, esta é uma das questões e desafios fundamentais que os líderes de recursos humanos enfrentam. Permita-me afastar-me um pouco do tema por um momento.
Estamos a gravar este podcast em meados de 2025. Por isso, para quem possa estar a ouvir num ano posterior, encontramo-nos atualmente num ambiente e num clima de incerteza económica. Não sou eu que o digo: a Deloitte publicou esta manhã o seu inquérito anual aos diretores financeiros, e a perspetiva destes é que este não é um bom momento para assumir riscos.
O ambiente é muito mais incerto e o número de diretores financeiros inquiridos que pensam assim duplicou no último trimestre. Tudo isto para dizer que, neste momento, os líderes de recursos humanos estão a ter problemas e dificuldades em obter os recursos certos. Os orçamentos estão a diminuir, não a aumentar. Está a ser pedido às pessoas que façam mais com menos. E espera realmente que consigam implementar, em várias localizações, um lançamento massivo de um novo benefício de um fornecedor desconhecido e com uma oferta completamente nova?
Simplesmente não existem recursos suficientes para isso. Por isso, diria que, em primeiro lugar, este sempre foi um problema: os recursos humanos têm tido muitas dificuldades em divulgar a mensagem e em conseguir uma marca ou um fornecedor de confiança. Em segundo lugar, particularmente em meados de 2025, este problema é muito grave, porque já não existem tantos recursos.
Não há dinheiro suficiente para investimento. Então, onde é que isto nos deixa? Como aconselhamos ou ajudamos as empresas nesta questão? Isto pode soar um pouco pedante, mas a marca é realmente importante. Se colocar uma lata de Coca-Cola numa mesa ou na cafetaria, não precisa de a explicar. Não precisa de dizer: temos um pacote de seis Coca-Colas; deixe-me explicar-lhe como funciona e como deve utilizá-lo.
Eu chamaria a isto rentabilização ou aproveitamento da marca. Se hoje estivesse no lugar do diretor de recursos humanos, só disponibilizaria benefícios através de empresas que as pessoas conhecessem. Não penso que este seja o ambiente adequado para recorrer a uma nova empresa emergente. Não me parece que seja essa a situação, porque teria de lidar com questões de confiança: o que faz este produto? Nunca ouvi falar dele. E isso exige muito tempo e dedicação dos recursos humanos.
David Rice: Sim, é um bom ponto. Por vezes, é tentador deixarmo-nos levar por um novo serviço ou por algo novo e apelativo. Mas talvez esta não seja a altura certa. A confiança está baixa, tão baixa como nunca esteve.
Jason Lee: E não há tempo. As pessoas têm recursos limitados e estão sobrecarregadas. Por isso, mais uma vez, se estivéssemos aqui há cinco anos, diríamos: vamos lançar a novidade do momento. Mas há uma razão para a marca e o reconhecimento da marca serem importantes. Os próprios contabilistas dizem que é um ativo que consta do balanço.
Existe um cálculo para isso. O maior ativo da Coca-Cola é o valor da sua marca. Por isso, acho que é algo em que os líderes de recursos humanos precisam de pensar de forma muito crítica: como podemos aproveitar o investimento que outra pessoa já fez na construção da sua marca, para não termos de o fazer?
Não temos de o explicar. Basta colocar o pacote de seis Coca-Colas na mesa e os trabalhadores perceberão.
David Rice: Quando pensamos em ajudar os trabalhadores a compreender o seu capital, tenho curiosidade em saber como é que os seus programas os ajudam a gerir ou compreender questões como a gestão, o crescimento e a expansão do capital.
Jason Lee: Acho que está a perguntar especificamente sobre o que nós, na Chime, fazemos com os empregadores. Temos três categorias diferentes de benefícios relacionados com a saúde financeira dos trabalhadores, e damos-lhes nomes interessantes. Normalmente, trabalhamos com trabalhadores da linha da frente e trabalhadores remunerados à hora, mas os nossos benefícios chamam-se gestão de capital, crescimento de capital e expansão de capital.
Antes de explicar o que são, estes nomes não parecem nomes que ouviria numa reunião com a Fidelity, a JP Morgan ou uma empresa semelhante, e não propriamente associados a trabalhadores remunerados à hora? A abordagem que adotamos na Chime é: adivinhe o potencial que vemos no seu trabalhador. Acreditamos realmente que ele pode tornar-se essa pessoa. Por isso, vamos ajudá-lo a começar agora.
A gestão de capital engloba tudo o que fazemos para ajudar as pessoas a gerir as suas finanças do dia a dia. Disponibilizamos acesso antecipado ao salário. As pessoas recebem depósitos diretos um ou dois dias antes do dia de pagamento.
Também disponibilizamos descoberto sem comissões. São todas as ferramentas de que precisam as pessoas que têm problemas ou dificuldades em fazer o dinheiro chegar até ao próximo ciclo salarial. Dispõem de um conjunto completo de ferramentas sem comissões que podem utilizar. Esse é o primeiro ponto.
O segundo ponto é o crescimento de capital. Como falámos anteriormente, a área mais aborrecida do bem-estar financeiro é a poupança, mas chamamos-lhe crescimento de capital porque estamos realmente empenhados em permitir que os trabalhadores poupem centenas e centenas de dólares, em média, através de formas orgânicas muito inteligentes.
Não se trata de dizer: vamos sentar-nos e dar-lhe um seminário sobre a importância de poupar. Trata-se mais de coisas como arredondar os pagamentos ou pôr de lado um dólar aqui e outro ali. Quando analisamos, por exemplo, um empregador médio e os seus trabalhadores que utilizam a Chime, muitas vezes vejo um saldo de poupança de 200 dólares ou mais. Isto é extraordinário quando comparado com a média nacional de todas as pessoas nos Estados Unidos, que têm uma taxa de poupança negativa de 2%.
David Rice: Negativa.
Jason Lee: É negativa em 2%. A expansão de capital é o nosso terceiro conjunto de benefícios. Permite às pessoas melhorar e construir o seu historial de crédito, o que acaba por ter impacto na sua pontuação de crédito. Aliás, os resultados das pessoas que utilizam esse produto são impressionantes. Em média, a pontuação de crédito aumenta cerca de 30 pontos, o que é bastante significativo quando pensamos no efeito que isso pode ter na vida de uma pessoa.
David Rice: Aproximam-se tempos interessantes para a economia. Quando olhamos para os salários e para o emprego em geral, tudo parece muito incerto neste momento. Por isso, tenho curiosidade em saber como vê a evolução do panorama do bem-estar financeiro proporcionado pelos empregadores nos próximos dois anos, mais ou menos.
Jason Lee: Acho que o interesse não vai mudar. O estudo que mencionou já aponta para 97%.
Li o mesmo estudo há dez anos e, nessa altura, o valor era de 41%: há dez anos, apenas 41% das empresas acreditavam que a saúde financeira dos seus trabalhadores era sequer da sua responsabilidade. Esse número aumentou para 97%. Por isso, a evolução que antevejo para o futuro é, em primeiro lugar, que o interesse dos empregadores continuará a existir, porque já ultrapassámos o ponto de compreender que investir nos trabalhadores é sempre bom para o negócio.
No entanto, penso que a mudança será que os produtos e a tecnologia serão muito mais inteligentes. Serão muito mais fáceis de utilizar e reduzirão a barreira à entrada. Gosto de contar uma pequena história sobre isto.
Um cliente disse-me: o que quer dizer com termos um programa de poupança? Nós utilizamos uma cooperativa de crédito. Respondi: ótimo. Vamos abrir agora o site da cooperativa de crédito. Vamos abrir uma conta e, em letras pequenas, aparece: mínimo de 20 000 dólares para começar. Quem é que tem sequer esse dinheiro? E, para não falar dos trabalhadores remunerados à hora, quem tem esse valor disponível?
O ponto é que marcámos a opção: temos um programa de poupança, mas ninguém o utiliza. Penso que, à medida que aumenta a pressão e o interesse dos empregadores em fazer coisas que realmente valham a pena e que possam apoiar de verdade, começaremos a ver os produtos a evoluir.
Na Chime, por exemplo, pode começar a poupar não com 20 000 dólares, mas com 20 cêntimos. Não temos um valor mínimo. Pode começar a poupar, receber juros acima da média e usufruir de todas estas excelentes vantagens com 20 cêntimos. Esse é o verdadeiro benefício da tecnologia.
A tecnologia reduz bastante o atrito e o custo. Não precisamos que comece com 20 mil dólares. Pode começar com 20 cêntimos ou, na verdade, com zero cêntimos.
David Rice: Jason, foi uma conversa interessante. Sei que a saúde financeira preocupa muitas pessoas. Os dados estão claramente aí.
Antes de terminarmos, queria dar-lhe a oportunidade de divulgar o que quiser, dizer às pessoas onde o podem encontrar e onde podem saber mais sobre o seu trabalho.
Jason Lee: Estou no LinkedIn, por isso podem encontrar-me lá, procurando Jason Lee. Acredite ou não, há mais uma ou duas pessoas no LinkedIn com o mesmo nome. Mas podem pesquisar por Jason Lee Chime e encontrar-me.
Liguem-se a mim no LinkedIn. Sou muito ativo e respondo às mensagens. E, se quiserem saber mais, basta visitarem chime.com.
David Rice: Excelente. A última coisa que fazemos em todos os episódios é manter uma pequena tradição aqui no podcast: pode fazer-me uma pergunta. Por isso, passo-lhe a palavra. Pergunte-me o que quiser.
Jason Lee: Qual é uma coisa verdadeira sobre si que poucas pessoas conhecem, mas que gostaria que mais pessoas soubessem?
David Rice: Tenho um espírito bastante aventureiro. Faço este podcast e falo de recursos humanos o tempo todo. Não sei se as pessoas associam os recursos humanos a ser aventureiro, seja de que forma for, mas sou uma pessoa que adora sair, viver experiências e conhecer a vida em todas as suas vertentes e formas.
Tudo o que puder fazer, faço. É como se tivesse uma lista interminável de passatempos que está sempre a crescer. Posso interessar-me por qualquer coisa e dedicar-me a ela durante algum tempo. Por isso, talvez seja isso: não sou tão aborrecido como o meu LinkedIn pode fazer parecer.
Jason Lee: Está bem. Então quer que os outros saibam que não é um tipo aborrecido. Percebi. Aí está. Dou a mesma resposta.
David Rice: Muito bem, Jason, obrigado por participar no programa. Agradeço muito a sua presença e o tempo que nos dedicou hoje.
Jason Lee: Com certeza. Muito obrigado, David.
David Rice: Muito bem, ouvintes, se ainda não o fizeram, vão a peoplemanagingpeople.com e subscrevam a nossa newsletter.
Até à próxima, iniciem esse programa de poupança, mesmo que tenham de começar com pouco.