AB Ücret Şeffaflığı Direktifi Neden Sadece Bir Uyum Çalışmasından İbaret Değil

AB Ücret Şeffaflığı Direktifi yalnızca başka bir raporlama gerekliliği değil. Ücret raporlama uzmanı Tom Heys’in ifade ettiği gibi, bu direktif Birleşik Krallık’taki cinsiyete dayalı ücret farkı rejiminin “güçlendirilmiş” bir versiyonuna daha yakın; kuruluş genelinde raporlamayı bireysel çalışan haklarıyla, işe alım uygulamalarına getirilen kısıtlamalarla ve eşit değerdeki işleri gruplandırıp aralarındaki ücret farklılıklarını açıklama gereklilikleriyle birleştiriyor.
Daha büyük sorun, kuruluşların sonunda yaptıkları çalışmayı göstermek zorunda kaldıklarında ne olacağı. Ücret şeffaflığı; zayıf iş mimarisini, güncelliğini yitirmiş iş tanımlarını, yöneticilerin aşırı takdir yetkisini ve kimsenin açıklayamadığı analitik modelleri açığa çıkarıyor. Tüm bunların içinde daha kapsamlı bir yapay zekâ dersi de gizli: teknoloji analizi hızlandırabilir, ancak hesap verebilirliği üstlenemez. Liderlerin hâlâ kendi adlarına alınan kararları anlaması ve savunması gerekiyor.
Öğrenecekleriniz
- AB Ücret Şeffaflığı Direktifi’nin bir uyum çalışmasından ziyade işletim modeli değişikliğini nasıl temsil ettiği
- İş mimarisi ve iş kategorilendirmenin ücret şeffaflığının temelini nasıl oluşturduğu
- Belgelenmiş iş tanımlarının çalışanların gerçekte yaptıkları işi yansıtmadığında neden risk oluşturabileceği
- Çalışan haklarının ve temsilcilerin incelemesinin ücretlendirme etrafındaki dinamikleri nasıl değiştirdiği
- İstatistiksel olarak doğru bir analizin neden mutlaka savunulabilir bir analiz olmadığı
- Yapay zekânın ücret analizini hangi noktalarda hızlandırabileceği ve kararın sorumluluğunun hangi noktalarda hâlâ insan muhakemesine ait olması gerektiği
- Açıklanabilirliğin neden temel bir liderlik yetkinliğine dönüştüğü
Temel Çıkarımlar
- Ücret şeffaflığı, ücretlendirmenin altında yatan mekanizmayı açığa çıkarıyor. Raporlama, buzdağının yalnızca görünen kısmı. Kuruluşların ayrıca iş mimarisi, kademelendirme, ücret belirleme, yönetişim ve kategorilendirme için savunulabilir yaklaşımlara ihtiyacı var.
- İnsanların işe alınırken yapmaları beklenen işten farklı bir iş yaptıkları durumda, o işi değerlendiremezsiniz. Kapsam genişlemesi ve güncelliğini yitirmiş iş tanımları, yanlış veri girişinin yanlış sonuç üretmesi sorununu doğurur. Kuruluşların iş değerlendirmesini otomatikleştirmeden önce, gerçekte yapılan işe ilişkin doğru bir tabloya ihtiyacı var.
- Artık yalnızca doğru cevap yeterli değil. Tom’un ifade ettiği gibi, bu bir matematik sınavına benziyor: cevap için puan alırsınız, ancak işleminizi gösterdiğinizde daha fazla puan alırsınız. Çalışan temsilcileri yöntemlere itiraz edebiliyorsa kuruluşların sonuçlarına nasıl ulaştıklarını açıklaması gerekir; yalnızca bir çıktıyı işaret etmeleri yeterli değildir.
- Yapay zekâ muhakemenin yerini almamalı, onu hızlandırmalı. Özenle hazırlanmış bir model veya analiz, dayanak verilerin hak ettiğinden daha fazla güven yaratabilir. Yapay zekâ süreci hızlandırabilir, ancak varsayımların, yöntemin ve sonuçların sorumluluğu hâlâ liderlere aittir.
- Şeffaflık, geçmişteki tutarsızlıkları güncel yükümlülüklere dönüştürüyor. Daha önce opak sistemlerin içinde gömülü kalan ücret farklılıklarını, çalışanlar bunlara itiraz etmek için gereken bilgi ve haklara sahip olduğunda görmezden gelmek çok daha zorlaşıyor.
- Açıklanabilirlik bir liderlik yetkinliğine dönüşüyor. Liderlerin, kendilerinin oluşturmadığı ve tam olarak anlamayabilecekleri sistemlerin etkilediği kararları savunması giderek daha fazla gerekiyor. Verimlilik önemli, ancak “sistem böyle söyledi” yönetişim değildir.
Bölümler
- 00:00 — Ücret Şeffaflığında Kapsamlı Dönüşüm
- 02:23 — Güçlendirilmiş PTD
- 04:17 — Raporlamanın Ötesinde
- 05:10 — İş Mimarisi
- 07:11 — Doğruluk ve Açıklanabilirlik
- 09:36 — Yapay Zekânın Rolü
- 10:16 — Belgelenmiş İş ve Gerçek İş
- 12:09 — Kapsam Genişlemesinin Belgelenmesi
- 14:24 — Yeni Uyum Riskleri
- 15:40 — Savunulabilir Ücret Farklılıkları
- 17:06 — Çalışanların Ücret Hakları
- 21:39 — “Bize Güvenin”den “Bize Gösterin”e
- 22:18 — Yönetişim Sorunu
- 24:39 — Ücret Analizinin Otomatikleştirilmesi
- 28:54 — Hesap Verebilirlik ve Yapay Zekâ
- 30:00 — Liderlik Olarak Açıklanabilirlik
Konukla Tanışın
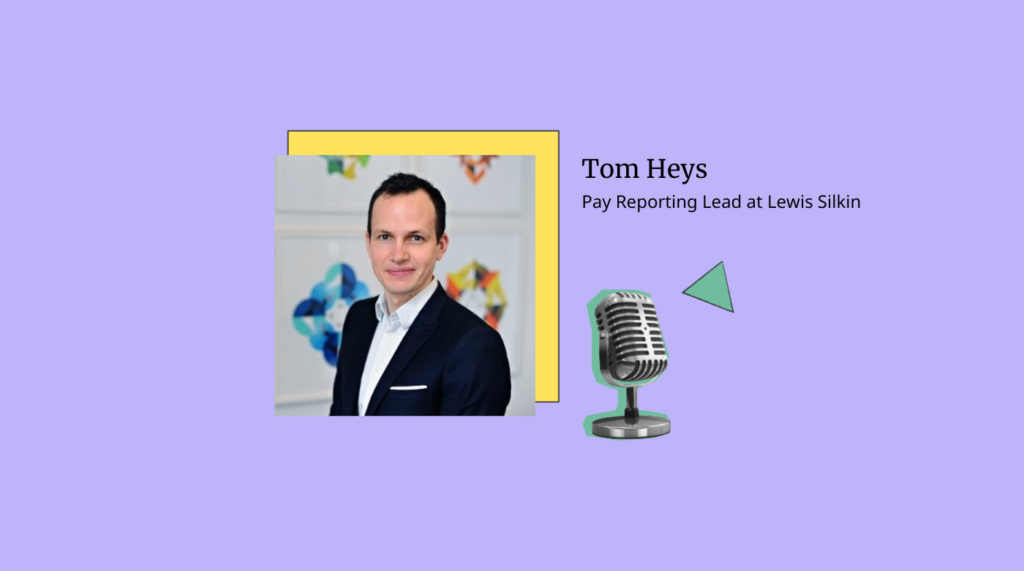
Tom Heys, Lewis Silkin'de Ücret Raporlama Lideri ve ücret şeffaflığı ile cinsiyet ve etnik köken ücret farkı raporlaması alanında tanınmış bir uzmandır. Birleşik Krallık ve İrlanda genelinde firmanın ücret farkı raporlama hizmetlerine liderlik ederek işverenlerin ücret eşitsizliklerinin temel nedenlerini anlamak ve anlamlı müdahaleler geliştirmek için istatistiksel analizden yararlanmasına yardımcı olur. İstatistik alanında yüksek lisans derecesine sahip olan Tom, aynı zamanda Lewis Silkin'in AB Ücret Şeffaflığı Direktifi hizmetlerine eş liderlik etmekte ve gelişen ücret şeffaflığı gereklilikleri ile iş yerinde eşitlik hakkında pratik bilgiler paylaştığı firmanın Pay Attention podcast'ini sunmaktadır.
İlgili bağlantılar:
- People Managing People topluluğuna katılın
- Bültene abone olun; en yeni makalelerimizi ve podcast'lerimizi alın
- Bu bölümün sponsoruna göz atın: QuickBooks Online
- Tom ile LinkedIn'de bağlantı kurun
- Lewis Silkin'i ziyaret edin
İlgili makaleler ve podcast'ler:
David Rice: Avrupa Birliği Şeffaflık Direktifi bir raporlama çalışması değil. Bu, işletme modelinin baştan aşağı yenilenmesi anlamına geliyor. Ancak çoğu kuruluş, tabiri caizse, yalnızca buzdağının görünen kısmına bakıyor. Bugünkü programda Lewis Silkin’de ücret raporlama uzmanı olan Tom Heys ile, PTD’yi neden Birleşik Krallık’taki cinsiyete dayalı ücret farkı rejiminin güçlendirilmiş hâli olarak tanımladığı hakkında konuşuyorum.
Çünkü önceki raporlama gerekliliklerinden farklı olarak bu düzenleme, kuruluş genelindeki ücret farkı raporlamasını bireysel çalışan haklarıyla, işe alım sırasında neler sorulabileceğine ilişkin yeni kısıtlamalarla ve eşit değerdeki işleri kategorilere ayırarak bu kararları çalışan temsilcilerine savunma zorunluluğuyla birleştiriyor. Birçok kuruluşun zorlanacağı nokta da sonuncusu olacak.
Doğruluk ve açıklanabilirlik aynı şey değil. Bir yanıt istatistiksel olarak doğru olabilir ama savunulması imkânsız olabilir. Bu mevzuat yalnızca yanıt istemiyor; nasıl sonuca ulaştığınızı göstermenizi istiyor. Bir çalışan temsilcisi dönüp, “Modelinizi bize gösterin” derse ve sayıyı sizin yerinize kara kutu ürettiyse, savunmasız kalırsınız.
Tom’un daha geniş kapsamlı uyarısı ücretlendirmenin çok ötesine uzanıyor. Liderlerin, oluşturmadıkları ve tam olarak anlamadıkları sistemlerden kısmen etkilenen kararlar aldığı bir döneme giriyoruz. Bu da açıklanabilirliği teknik bir sorundan liderlik yetkinliğine dönüştürüyor. Bugün PTD’yi önceki ücret raporlama gerekliliklerinden temelde farklı kılan şeyleri, iş mimarisinin diğer her şeyin dayandığı temel olmasının nedenini, belgelenen iş ile insanların gerçekte yaptığı iş arasındaki farkı, yapay zekânın bu süreci nasıl hızlandırabileceğini ancak kararların sorumluluğunu üstlenemeyeceğini ve açıklanabilirliğin neden verimlilik kadar önemli hâle geldiğini ele alacağız.
Ben David Rice. Burası People Managing People. Kuruluşunuz ücret şeffaflığını bir uyum kontrol kutusu olarak görüyorsa, bu konuşma aslında bunun altında ne kadar çok çalışma olduğunu gösterecek. Haydi başlayalım.
Bir işletme yürütüyorsanız muhtemelen onu muhasebe işlerini sevdiğiniz için kurmadınız. QuickBooks Online bu noktada yardımcı olabilir. Faturalandırma, gider takibi ve muhasebe gibi günlük işleri otomatikleştirerek yönetsel işlere daha az, işletmenizi büyütmeye daha fazla zaman ayırmanızı sağlar. Düzenli kalmanın ve mali durumunuzun sizin için çalışmasını sağlamanın basit bir yoludur. Zaman kazanmak ve işletmenizin mali işlerini kolaylaştırmak istiyorsanız QuickBooks Online’a göz atın.
Tom, programa hoş geldin. Seni burada görmek güzel.
Tom Heys: Beni davet ettiğiniz için teşekkürler David.
David Rice: Programdan önce konuşurken AB Ücret Şeffaflığı Direktifi’ni Birleşik Krallık rejiminin güçlendirilmiş hâli olarak tanımladın.
Bunu önceki ücret raporlama gerekliliklerinden farklı kılan nedir ve sence neden bu kadar çok kuruluş bunun gerektirdiği iş miktarını hafife alıyor?
Tom Heys: PTD’ye, son birkaç yıldır Birleşik Krallık şirketleri için Birleşik Krallık cinsiyete dayalı ücret farkı raporlaması alanında yaptığım yoğun çalışmalardan oluşan bir geçmişle yaklaştım.
Bu, genel hatlarıyla, benzer işleri karşılaştırmak değil; daha çok orada baktığınız bir temsil farkı. PTD de benzer bir noktadan başlıyor; kuruluş genelindeki bu farkları sizin de raporlamanız gerekiyor. Ancak ardından çok daha büyük bir meseleye, eşit ücrete odaklanıyor ve bunu raporlama yükümlülüklerinin yanı sıra, örneğin Birleşik Krallık’ta gördüklerinize kıyasla ilave raporlama yükümlülükleri aracılığıyla yapıyor.
Dolayısıyla karşılaştırılabilir işleri, benzer olan ya da en azından birbirine yeterince benzeyen işleri karşılaştırıyor. Bunun üzerine yeni bireysel hakları ve işe alım sırasında nelerin sorulup sorulamayacağına ilişkin yeni yasakları ekliyor. Görünüşe göre benimsenen yaklaşım şu: Eşit ücret temel bir AB hakkıdır.
Antlaşmaların bir parçasıdır ve eşit ücreti mümkün olduğunca güvence altına almak için meseleye her yönden nasıl yaklaşabiliriz? PTD’nin bu hâle gelmesinin ardındaki yol gösterici felsefe de bu gibi görünüyor. Bu nedenle gerçekten büyük ve yeni bir mevzuat parçası ve önümüzdeki bir ila üç yıl içinde çok sarsıcı olacağını düşünüyorum.
Çok fazla toz kaldıracak ve bu tozun yatışması zaman alacak.
David Rice: Bunun aslında bir raporlama çalışmasından çok bir işletme modeli çalışması olduğu anlaşılıyor.
Tom Heys: Bence bu doğru. Yeni bir çalışma biçimi, yeni bir normal getiriyor. Bu nedenle ücret belirleme ve bunu nasıl yapıp nasıl yapmayacağınız, neleri dikkate alıp neleri almamanız gerektiği gibi konularda çok daha fazla disiplin sağlıyor.
Önyargının sürece sızmamasını güvence altına alacak yöntemler getiriyor. Örneğin işe alımla ilgili yeni yükümlülüklerden bazılarına değindim. Artık insanlara maaş geçmişlerini soramayacaksınız; yani işe alımın bir parçası olarak, “Şu anda ne kadar kazanıyorsun?” diyemeyeceksiniz. Bence pek çok şirket için bu, uzun zamandır işlerin standart yürütülme biçimiydi.
Dolayısıyla yalnızca bu tek ve çok özel konu bile büyük bir değişiklik.
David Rice: Evet, öyle. Raporlama kısmı, tabiri caizse, buzdağının görünen kısmı gibi. Altında iş mimarisi, kademelendirme, ücretlendirme felsefesi, yönetişim ve daha pek çok farklı şey var. Bir bakıma yapay zekâya hazırlık konusunda yaşananlara benziyor; herkes çıktıları istiyordu ama önce temelleri düzeltmeleri gerekti.
Bana öyle geliyor ki bu da benzer bir şey olabilir.
Tom Heys: Tam isabet. Buzdağı örneğini daha önce düşünmemiştim ama gerçekten çok uygun. İş mimarisinden söz ettin. Şirketlerin en çok önem verdiği görünen iki büyük konunun temelinde bu yatıyor.
PTD’de kategorilendirmeden, yani insanları eşit değerdeki iş gruplarında sınıflandırmaktan söz ediliyor. Beceri, çaba, karar alma, daha doğrusu sorumluluk ve çalışma koşulları açısından işleri birlikte gruplandırmaktan. Öncelikle tüm çalışanların, kendi kategorilerindeki erkeklerin ve kadınların ortalama ücretine ilişkin bir hakkı var.
Dolayısıyla iş mimarisine dayanan bu yeni hak, insanlara olası eşit ücret sorunlarını tespit edebilmeleri için ihtiyaç duydukları bilgiyi veriyor. Çünkü şunu görebiliyorlar: “Bir dakika, ben sadece bu kadar ücret alıyorum. Bana yeterince benzer işler yapan herkes şu kadar kazanıyor; burada neler olduğunu bilmek istiyorum.”
İkinci olarak da bahsettiğin raporlama kısmı var. Geniş kuruluş çapındaki, temsil türündeki farkların yanı sıra her kategori içindeki farkların da kurum içinde raporlanması gerekecek. Böylece işverenlerin yükümlülükleriyle bireylerin haklarını birleştiren ve insanların eşit ücret taleplerinde bulunabilmeleri için ihtiyaç duyduğu tüm bilgileri ortaya koyan bir yapı oluşuyor.
Dediğin gibi iş mimarisi ve kategorilendirme, bu iki büyük konunun da temelinde yer alıyor.
David Rice: Bu programdan önce konuştuğumuzda tekrar tekrar gündeme gelen temalardan biri açıklanabilirlikti. İşe alım taramalarından söz ederken yazdığım bir konuda da bundan bahsetmiştim. Örneğin yapay zekânın yaptıklarını ne kadar iyi açıklayabilirsiniz?
Yapay zekâ yanıtları çok hızlı üretebilir ama bu mevzuat yalnızca yanıtları gerektirmiyor; kuruluşların bu yanıtları savunabilmesini de gerektiriyor. Bu ayrım neden bu kadar önemli?
Tom Heys: Bunun önemli olduğunu düşünüyorum çünkü mevzuat çalışan temsilcilerine güçlü bir rol öngörüyor.
Bu gerçekten güçlü bir rol. Hakları ve yükümlülükleri var; bazı durumlarda farkların haklı olup olmadığının fiilen hakemi olabilirler. Yöntemlere ve işlerin nasıl yürütüldüğüne erişebilirler. Onlar insan ve soru sorma hakkına sahipler. Bu soruların bazıları tamamen mantıklı ve makul olabilirken bazıları yeterince bilgili olmayan bakış açılarından gelebilir; çünkü bu pek çok kişi için yeni bir konu.
İnsanların bu konuda kendilerini geliştirmeleri zaman alacak. Bir insana açıklama yapmanız gerektiğinde, işleri neden yaptığınız şekilde yaptığınızı gerçekten bilmeniz gerekir. İzlediğiniz süreç nedir? Çünkü biri size bunu soracak; bunu sorma hakkına sahip ve er ya da geç soracağı kesin.
Yaptığınız her şeyi neden yaptığınızı bilmiyorsanız, sonuç incelemeye dayanamaz. Nihai sonuç tamamen doğru ve makul olabilir; ancak nasıl elde edildiğini bilmiyorsanız gelecekte karşınıza çıkabilecek temel bir risk bırakırsınız.
David Rice: O makaleyi yazarken düşündüğüm şeylerden biri, doğruluk ve açıklanabilirliğin…
Aynı şey olmadığıydı. Hatta zorunlu olarak aynı kategoride bile değiller ve iki şeyin aynı anda doğru olabileceği bir durum bu. Bir yanıt istatistiksel olarak doğru olabilir ama savunulması imkânsız olabilir. Şu anda yapay zekâ hakkında yaptığım pek çok konuşmada insanların çıktı odaklılıktan sonuç odaklılığa geçişten bahsettiğini duyuyorum. Bu fikre katılıyorum ama sonuç takıntılı hâle gelmeye karşı da uyarıyorum; çünkü akıl yürütmeye hâlâ dikkat etmeniz gerekiyor.
Oraya nasıl ulaştınız? Güvenin çok düşük olduğu bir dönemdeyiz. Bir yanıtınız olduğu için güven oluşmayacak. İnsanlar ne yaptığınızı, nasıl düşündüğünüzü veya karar verirken nasıl akıl yürüttüğünüzü anladığı için güven oluşacak. Bu konu da kesinlikle aynı çizgide.
Tom Heys: Yapay zekânın tüm bunların içinde çalışanların hazırlık yapmasına yardımcı olacak bir rolü kesinlikle var; çünkü iş mimarisi gibi konular devasa işler.
Bu süreci, özellikle de hiçbir mimariye sahip olmadan bu konuya yaklaşan çok sayıda çalışan için hızlandırabilecek her şey harika olur. Pek çok şirketin girmekte olduğu tamamen yeni bir dünya bu. Dolayısıyla süreci hızlandırabilecek her şey iyi. Ancak yapay zekâyı karar alma sürecinizi hızlandırmak veya süreçlerinizi iyileştirmek için kullanmakla kararları ona devretmek arasında önemli bir fark var.
Kararlar size ait olmalı.
David Rice: Burada bariz bir cazibe var. Bu durumda iş tanımlarını yüklemek, belki bir yapay zekâ modeli üzerinden geçirmek ve iş değerlendirmesini hızlandırmak isteyebilirsiniz. Ancak iş tanımları çoğu zaman bir rolün olması gereken hâlini yansıtır; rolün zaman içinde dönüştüğü veya insanların gerçekte yaptığı işi değil.
Sence belgelenen iş ile gerçek iş arasındaki fark ne kadar büyük olabilir?
Tom Heys: Bu gerçekten değişebilir ve farklı kuruluş türlerine göre de farklılık gösterebilir. Özellikle daha küçük kuruluşlarda işler, yaptığınız iş açısından daha az katı olabilir. Yeni kurulan veya hızla büyüyen şirketlerde de roller çok hızlı değişebilir ve evraklar birinin gerçekte yaptığı işle örtüşmeyebilir.
Çöp girerse çöp çıkar yaklaşımı burada çok geçerli; çünkü yapay zekâ yalnızca kendisine verilen bilgiler kadar iyi olabilir. Güncelliğini yitirmiş bilgiler veriyorsanız süreçlerinizi hızlandırabilir ve bazı çıktılar üretebilir, ancak bu çıktı iyi bilgilendirilmiş olmayacaktır; çünkü güncel olmayan verileri kullanıyordur.
David Rice: Bunu sıkça duyuyorum. Pek çok kişinin rolündeki kapsam genişlemesi sorunu şöyle: Janet’i bunu yapması için işe aldık. Ancak şirkete girdikten sonra, üç yıldır burada olduğu için rolü artık tüm bu alanlara genişledi ve belgelerimiz bunu zorunlu olarak yansıtmıyor.
Bu nedenle Janet’in rolünün etkisi, yaptığı tüm farklı işler ve sorumluluk alanına giren konular hakkındaki bağlam eksik kalıyor. Örneğin İK’nın rolünün sürekli genişlediğinden, yıllardır giderek büyüdüğünden bahsediyoruz.
Ancak bu durum aynı şekilde belgelere yansımıyor. Dolayısıyla burada bazı sorunlar yaşanacağını düşünüyorum.
Tom Heys: Evet. Çalışanların iş tanımlarının gerçekte yaptıkları işle örtüşmesini sağlamak konusunda daha proaktif olduklarını görebiliriz. İnsanların İK’ya e-posta gönderip, “İş tanımım bunu yapmam gerektiğini söylüyordu ama artık X, Y ve Z’yi yapıyorum; bunun da yansıtılması gerekiyor” demelerini öngörebiliyorum.
David Rice: Katılıyorum. İnsanların bu işlerin nasıl yürüdüğünün daha fazla farkına vardığını düşünüyorum. Teknolojinin bu anlamda kullanılacağının farkındalarsa bunu isteyeceklerdir.
Tom Heys: Bu da kesinlikle artacak. AB genelinde direktifin geçerli olduğu iki yüz elli bin şirket var.
On milyonlarca insandan söz ediyoruz. Şimdi birdenbire kategorilendirme, iş seviyeleri ve bunların ne anlama geldiği hakkında şeyler duyuyorlar. Bu konuda çok daha fazla farkındalık oluşacağını düşünüyorum. Ayrıca söylediğim gibi çalışanlara yeni haklar da veriyor. İnsanları daha güçlü bir pazarlık konumuna itiyor.
Belki tam olarak doğru kelime bu değil ama en azından kendilerini daha iyi savunabilmeleri için ihtiyaç duydukları hakları vererek onları daha güçlü savunucular hâline getiriyor.
David Rice: Kısa bir ara. Şu anda nakit akışınız nasıl? Serbest çalışan veya küçük işletme sahibiyseniz mali durumunuzu net biçimde görebilmek büyük fark yaratabilir. QuickBooks Online gerçek zamanlı finansal bilgiler sunar, profesyonel faturalar oluşturup göndermenize yardımcı olur ve daha hızlı ödeme almanızı kolaylaştırır. Ayrıca gelir ve giderlerinizi tek bir yerde düzenli tutar; böylece işletmenizin durumunu her zaman bilirsiniz. QuickBooks Online’ın işletmenizi güvenle yönetmenize nasıl yardımcı olabileceği hakkında daha fazla bilgi edinin.
Evet. Bu programda belgelerin öneminden bahseden konuklarımız oldu. Bir süre daha belgeleme uygulamaları hakkında konuşmaya devam edeceğimizi düşünüyorum; çünkü yapay zekâ söz konusu olduğunda bağlam bazı açılardan her şey demek. Pek çok satıcı yapay zekâyı uyuma giden hızlı bir yol olarak konumlandırıyor. Ancak bir çalışan temsilcisi veya çalışan ücret farkının neden var olduğunu sorarsa ve yanıtınız esasen, “Sistem öyle söyledi. Sistem bunu işaretledi” olursa, bu muhtemelen yeterli olmayacak. Bu kabul görmeyecek. Kuruluşların eski sorunları çözmeye çalışırken yeni uyum sorunları yaratma riski olduğunu düşünüyor musun?
Tom Heys: Bunun potansiyeli var. Sorunlar da ortaya çıkacak; çünkü söylediğim gibi çalışan temsilcilerinin rolünün güçlü olması öngörülüyor ve yeni haklar yürürlüğe girdikçe bunlar hakkında çok fazla kamuoyu duyurusu yapılacak.
Her şeyin yedinci haziranda yürürlüğe girmesi bekleniyor ancak uygulama konusunda ciddi bir parçalanma var. Çok sayıda ülke geç uygulamaya geçecek ve muhtemelen çoğu ocak 2027 civarında uygulayacak. Bunun dışında Ücret Şeffaflığı Direktifi hakkında çok fazla duyuru yapılıyor. İnsanlar ne kadar çok bilgi sahibi olursa çalışan temsilcilerinden işverenlerini sorumlu tutmalarını o kadar fazla isteyecekler.
Şirketlerin işlerini nasıl yaptıklarına ilişkin makul açıklamaları yoksa, bu kesinlikle ortaya çıkacaktır.
David Rice: Yapay zekâ konusunda her yerde aynı örüntüyü görüyoruz. Kuruluşlar hız istiyor ve bu hız bazen yeni bir risk kategorisi oluşturabiliyor. Cazibe, karmaşıklığı otomatikleştirerek ortadan kaldırmamız gerektiği yönünde. Ancak bana göre bu, açıklamanın yanıtın kendisinden daha önemli olduğu bir durum.
Tom Heys: Bence öyle; çünkü direktifin tamamı şeffaflıkla ilgili. Fakat asıl olarak işlerin nasıl yapıldığına ilişkin şeffaflık söz konusu. Belirli bir çalışma biçimi dayatmıyor. Herkese tam olarak aynı ücreti verin demiyor. Farklılıklar kabul edilebilir ve beklenen bir şey. Ücretlerde her zaman farklılıklar olacaktır. Ancak hedeflenen nokta, bu farklılıkların nesnel olması.
Açıklanabilir olması. Önyargılı, öznel, adaletsiz veya yasa dışı nedenlere değil; anlamlı ve orantılı nedenlere dayanması. Bir kişinin diğerinden daha deneyimli olması, evet, birinin neden diğerinden daha fazla ücret alabileceğine dair iyi bir neden olabilir. Ancak bir kişinin belirli bir görevde otuz, diğerinin beş yıllık deneyimi varsa ve bu iş türünde üç yıl çalıştıktan sonra ulaşabileceğiniz en üst seviyeye ulaşıyorsanız, yine de otuz yıllık deneyime sahip kişiye çok daha fazla ödeme yapmaya devam ediyorsanız sorunlar ortaya çıkar. Çünkü başlangıçta nesnel olabilecek bir nedeni orantılı biçimde uygulamıyorsunuz.
Bu nüanslar zaman içinde ortaya çıkacak. Söylediğim gibi direktif bir ışık tutuyor ve işlerin nasıl yapıldığını açığa çıkarıyor.
David Rice: Tarihsel olarak, en azından ABD’de, ücretlendirme uzun zamandır kurumsal yaşamın en az şeffaf bölümlerinden biri. Avrupa konusunda yanılıyorsam düzelt ama kuruluşlar daha önce yanıtlamak zorunda kalmadıkları tüm bu soruları sorma hakkına sahip olduğunda sence ne olur?
Tom Heys: Para hakkında konuşmama eğilimi Atlantik’in bu tarafında da kesinlikle var. Elbette istisnalar bulunuyor. İnsanların, “Ben şu kadar kazanıyorum, sen ne kadar kazanıyorsun?” demekten çekinmediği bazı ülkeler var. Ancak pek çok yerde para hakkında konuşmaktan kaçınma eğilimi kesinlikle mevcut.
İnsanlar bu hakların tamamına ve şirketler bu yükümlülüklerin tamamına sahip olduğunda, tüm bu çalışma biçimleri görünür hâle geldiğinde sonuç ne olacak? Bence Birleşik Krallık bu konuda çok uyarıcı bir örnek sunuyor. Yaklaşık 10-15 yıl önce ülke genelindeki farklı ilçelerde ve şehirlerde yerel yönetimlere karşı çok sayıda talep vardı.
Bu talepler aynı işi yapan kişiler tarafından değil, çoğunlukla kadınların çalıştığı temizlik görevlileri ve bakım çalışanları gibi işlerde bulunan kişilerin çoğunlukla erkeklerin yaptığı sokak süpürücülüğü ve mezar kazıcılığı gibi işlerle kendilerini karşılaştırmasıyla ortaya çıktı. Çoğunlukla erkeklerin yaptığı bu işlerde, fiilen ücretin bir parçası hâline gelen büyük ikramiyeler vardı. Bunlar ilave üretkenliği veya performansı teşvik etmiyor ya da herhangi bir şeyi ödüllendirmiyordu.
Fiilen ek ücretin bir parçasıydı. Bu ikramiyelerin miktarı da çok büyüktü. Bazı yerlerde kadınların ücretinin birkaç katına ulaşıyordu. Farkın boyutu buydu. Bunların hepsi sektörün doğası nedeniyle ortaya çıktı. Kamu sektöründe bilgi edinme özgürlüğü geçerliydi. İnsanlar, “Bu tür işlerin ve şu tür işlerin ortalama ücreti nedir?” diye sorabiliyordu.
Ayrıca her şey sendikalar aracılığıyla müzakere edilmişti. Bilgi ortadaydı. İnsanlar bu ücret farklarının ve farklı ikramiyelerin olduğunu biliyordu. Sonra ne oldu? Eksik ücret alan kişiler ücretlerinin düzeltilmesini istedi. Talepler getirildi; bazı durumlarda yüzlerce, hatta binlerce kişinin yer aldığı çok taraflı büyük taleplerdi ve etkisi çok büyük oldu.
Birleşik Krallık’ın en büyük işverenlerinden biri, muhtemelen Avrupa’nın da en büyük yerel yönetimi olan Birmingham Belediye Meclisi’nin eşit ücret yükümlülüğü çok büyüktü. Sanırım bir milyar sterlinden fazlaydı. Bu, sonuçların ne olabileceğini gösteriyor.
Bu davalardaki ücret farkları çoğu zaman büyüktü ama özellikle çok sayıda kişinin çalıştığı bir iş gücünden söz ediyorsanız farkın çok büyük olması da gerekmiyor. Benzer bir durumda Birleşik Krallık’taki perakendecilerin çok taraflı büyük taleplerle karşılaştığını gördük.
Oradaki farklar daha küçüktü ancak on binlerce çalışandan, haftada kırk saatten ve altı yıllık geriye dönük ödemeden söz ediyorsunuz. Farkın miktarının çok büyük olması gerekmiyor; burada veya orada iki-üç sterlin bile yeterli olabilir. Ancak bunu çok sayıda kişiyle çarptığınızda yükümlülüğün boyutu devasa hâle geliyor.
Bu tür davalarda mağaza çalışanları kendilerini depo çalışanlarıyla karşılaştırıyor. Farklı işler olsa da eşit değer merceğinden, yani beceri, çaba, sorumluluk ve çalışma koşulları açısından bakıldığında, tam da Ücret Şeffaflığı Direktifi’nin işverenlere işlerini değerlendirmelerini söylediği şekilde inceleniyorlar.
Sonuç olarak farklar açığa çıkıyor, insanlar taleplerde bulunuyor ve bu tür davaların Avrupa genelinde yayılacağını düşünüyorum. Birleşik Krallık’ta altı yıllık geriye dönük ücret talep edebiliyorsunuz. Avrupa’nın diğer bölgelerinde ve bazı AB ülkelerinde bu süre daha uzun. Bazı yerlerde süre sınırsız.
Dolayısıyla otuz yıldır eksik ücret alan bir kişi otuz yıllık geriye dönük ücretini alabilir. Önümüzdeki birkaç yıl içinde bu tür taleplerin çoğunun getirileceğini düşünüyorum.
David Rice: Ücretlendirme konusunda “bize güvenin” kültürünün faturasının kesilmesi gibi bir durum yaşanıyor.
Tom Heys: Evet…
David Rice: Şimdi “bize gösterin” ortamına geçiyoruz. Dışarıya karşı ücretlendirme felsefesini hiçbir zaman sade bir dille ifade etmek zorunda kalmamış kuruluşlar için bunun oldukça rahatsız edici olacağını düşünüyorum. Bunu görmek ilginç olacak.
Tom Heys: Ben bunu okuldayken girdiğimiz matematik sınavlarına benzetiyorum.
Doğru yanıtı verdiğinizde puan alırsınız ama işlemleri gösterdiğinizde daha fazla puan alırsınız. Gerçek özü de burada, işlemleri göstermek oluşturuyor.
David Rice: Bunu ifade etmenin harika bir yolu. Görünüşe göre pek çok kuruluş, önce iş mimarisini, derecelendirme ve seviye sistemlerini düzene sokmadan ücret şeffaflığına uyum sağlayamayacağını keşfediyor.
Bu mevzuat gerçekten bir uyum sorunu mu, yoksa uzun süredir göz ardı edilen daha derin kurumsal sorunları mı açığa çıkarıyor?
Tom Heys: Bence ikisi de. Daha derin sorunlar eşit ücret riskine yol açıyor ve PTD bu riski yüzeye çıkararak her şeyi görünür hâle getiriyor.
Bunun sonucunda uyum sorunları belirginleşiyor. PTD’nin bir uyum kontrol kutusu olarak düşünülmemesi gerektiğini düşünüyorum. “Artık yaptık, bundan sonra endişelenmemize gerek yok” denecek bir çalışma değil. Eski çalışma biçimini bırakıp yeni bir normalle değiştirmekle ilgili.
Son derece sarsıcı olacak. Pek çok kuruluş için, söylediğin gibi, çok fazla toz kaldıracak. Toz yatıştığında yeni bir normal, normal 2.0 ortaya çıkacak. Bu, ücret belirlemenin daha nesnel, daha açık ve muhtemelen daha dürüst bir yolu olacak. Senin de söylediğin gibi mesele yalnızca, “Bize güvenin, doğru yapıyoruz” değil; “Bize gösterin” olacak.
Dolayısıyla bence konu bu şekilde düşünülmeli. Yeni bir çağ başlatıyor. Bu, bir kutuyu işaretleme işi değil.
David Rice: Neredeyse bir kuruluşun MR’ı gibi. Uzun zamandır var olan yapıları ve tutarsızlıkları açığa çıkarıyor. Yüzeyde ücret sorunları gibi görünebilir ama bence her şeyden çok bir yönetişim sorunu.
Tom Heys: Bence bu mantıklı bir ifade. Çünkü nihayetinde mesele insanların ne kadar ücret aldığı. Ancak sorunlar, örneğin çok fazla yönetici takdir yetkisi olduğunda ve işlerin nasıl yapılacağına ilişkin yeterli yol gösterici bulunmadığında ortaya çıkıyor. Yöneticilerin ikramiye verirken veya ekiplerini ödüllendirmek için sahip oldukları bütçeyi kullanırken izlemeleri gereken net bir yöntem yoksa, ücret üzerinde etkisi olan açıklanamayan şeyler ortaya çıkıyor ve bu da potansiyel bir eşit ücret riski yaratıyor.
David Rice: PTD kapsamındaki raporlama yükümlülüklerinden bahsettin. Yapay zekâyı herhangi bir şeyi çözmek için kullanmanın sorunları neler?
Tom Heys: Bu, daha önce bahsettiğim kategori bazında farkların raporlanması açısından önemli. İşverenler, bir kategori içindeki yüzde beşten büyük farkları açıklamak zorunda.
Bu soruyu yanıtlamak için biraz matematiğe girmemiz gerekecek. Farklarınızı nesnel nedenlere dayanarak açıklayabilirsiniz. Daha önce belirttiğim gibi deneyim, performans veya belki piyasa koşulları gibi pek çok farklı olası neden bulunabilir.
Amaç şu: “Örneğin onuncu seviyede yüzde sekizlik bir farkımız olduğunu biliyoruz. Ancak analizimiz sayesinde bunun yüzde beşinin açıklanabildiğini ve geriye yalnızca yüzde üçlük açıklanamayan bir fark kaldığını görüyoruz.” Kategori içindeki farklar için yüzde beşlik bir eşik var.
PTD bunu açıkça ortaya koyuyor. Açıklanamayan farklar yüzde beşten büyük olduğunda, esasen bir eşit ücret denetimi olan ortak bir ücret değerlendirmesi yapılması gerekiyor. Bu da tüm kayıtlarınızı çalışan temsilcilerine açmanız anlamına geliyor. Her şeyi nasıl yaptığınızı görebiliyorlar. Bu, üretken olmaktan ve işleri nasıl yürüttüğünüzü açıklamaya çalışmaktan dikkati büyük ölçüde uzaklaştırabilir.
Bundan kaçınabilirseniz harika olur. Açıklanan ve açıklanamayan fark miktarını elde etmenin standart yolu regresyon analizi olur. En basit hâliyle bu, bir dizi noktanın içinden en iyi uyan çizgiyi geçirmektir. Ancak mesele şu ki bu tür bir regresyon analizi özneldir.
Nesnel değildir. Burada gerçekten iki artı ikinin dört etmesi gibi bir durumdan söz etmiyoruz. Benim benzetmem, bunun daha çok boya karıştırmaya benzediği yönünde. Kırmızı artı yeşil kahverengi eder. Peki hangi miktarlardan söz ediyoruz: orman yeşili ve koyu kırmızı mı, yoksa limon yeşili ve parlak kırmızı mı? Boyayı ne kadar kalın sürüyoruz?
Yağlı boya mı yoksa suluboya mı kullanıyoruz? Regresyon analizini de bu şekilde düşünebilirsiniz. Her değişkenin ağırlığı ne kadar? Modelin özellikleri neler? Burada hangi değişkenleri dikkate alıyoruz? Pek çok farklı karar noktası var ve incelediğiniz herhangi bir kategori için bunu yapmanın tek bir doğru yolu yok.
Sanırım doğruluk dereceleri, savunulabilirlik dereceleri var. Çünkü konuştuğumuz gibi her şeyi bir çalışan temsilcisine açıklamanız gerekiyor. İşe yarayan farklı modeller olabilir ve makul biçimde işe yarayan başka modeller de olabilir. Dolayısıyla seçiminiz şudur: Hangilerini kullanacaksınız, hangilerini kullanmayacaksınız?
Bu tür bir analizi yapay zekâya devrettiğinizde risk ortaya çıkıyor. Burada üretken yapay zekâdan ziyade analitik veya tahmine dayalı yapay zekâdan söz ediyoruz. Ancak bir kara kutuya, “Düzeltilmiş farkımın ne kadar olduğunu bilmek istiyorum” dediğinizde, size bir yanıt veriyor ve siz de çalışan temsilcilerinize, “Yüzde üç, dolayısıyla sorun yok” diyorsunuz.
Onlar da dönüp, “Modelinizi gösterin, işlemlerinizi gösterin” diyor. Kara kutunuz bunu savunulamayacak bir biçimde yaptıysa sorun tam o anda ortaya çıkıyor. Örneğin model aşırı ayrıntılı olabilir veya gerçeği yansıtmayan çok fazla değişken içerebilir. Tüm işverenlerin en az bir küçük gruba bakmak zorunda kalacağı kaçınılmaz gibi görünüyor.
Küçük gruplara girdiğinizde regresyon iyi çalışmamaya başlar; çünkü güvenebileceğiniz yeterli veri yoktur. Çizgiyi açık veya güvenilir bir şekilde geçirebilecek yeterli nokta bulunmaz. Bunu bilmiyorsanız ve göremiyorsanız, hiçbir çıktının incelemeye dayanacağını varsayamazsınız.
Bu nedenle analitik süreci otomatikleştirme konusunda dikkatli olmanızı öneririm. Matematik kâğıdının sonundaki yanıta bakmakla kalmayın; işlemleri de anladığınızdan emin olun.
David Rice: Eski çöp girerse çöp çıkar sorunu. Analizinizi dayandırdığınız veriler bir risk oluşturuyor.
Ayrıca çoğu zaman çıktı temelinde olması gerekenden daha emin hissediyoruz. İster grafik, ister öneri veya başka bir şey olsun, cilalanmış bir yanıt yetkiliymiş gibi görünüyor. Ancak altında yatan varsayımlar, yargılar ve birilerinin üstlenmesi gereken kararlar gerçeğe dayanmıyorsa…
Bunu hep söylüyorum: Bir makineyi sorumlu tutamazsınız. Analizinizi hızlandırabilir ama günün sonunda sizin sorumluluğunuzu üstlenemez.
Tom Heys: Makineler onlardan yapmalarını istediğiniz şeyi yapıyor. Ancak onlardan doğru şeyleri yapmalarını istediğinizden emin olmamız gerekiyor.
David Rice: Kesinlikle. Ona yalnızca “Bir sürü veri verdim” demek yerine doğru bağlamı da vermeliyiz. “Harika. Peki bunların herhangi biri anlamlı mıydı?”
Tom Heys: Ona hangi verileri verdiniz ve bu verilerle ne yaptı? Bu, köpeğe top atıp onu geri getirmesine benziyor. Makine veriyi geri getiriyor ama topu parkın dışına çıkıp sokaktan dolaşarak mı getirdiğini, yoksa doğrudan size mi getirdiğini bilmiyorsunuz.
David Rice: Kesinlikle. Burada daha geniş bir ders olduğunu düşünüyorum. Bu konu ücretlendirmenin ötesine uzanıyor. Yapay zekâ kararlarımıza daha fazla dâhil oldukça, açıklanabilirliğin verimlilik kadar önemli olduğu bir döneme girdiğimizi düşünüyor musun?
Tom Heys: Bence öyle. Verimlilik önemli olacak. Yapay zekâyı verimli hâle gelmek için kullanmak harika.
Hepimiz bunun ne kadar etkileyici olduğunu ve karar almayı gerçekten hızlandırabilecek pek çok şey yaptığını gördük. Ancak kilit nokta bu: Karar alma sürecinizi hızlandırmak için kullanın. Düşünme işinizi ona devretmeyin. Düşünmenizi geliştirmek için kullanın.
David Rice: Bunun yapay zekâ çağının en büyük liderlik sorunlarından biri olduğunu düşünüyorum.
Yıllarca daha hızlı karar vermeyi, daha hızlı süreçleri ve daha hızlı uygulamayı ödüllendirdik; hızlı davranın, hızlı hareket edin ve işleri bozun dedik. Ancak şimdi liderlerin, kendi oluşturmadıkları ve çoğu durumda tam olarak anlamadıkları sistemlerden kısmen etkilenen kararları açıklamak zorunda kalabileceği bir dünyaya giriyoruz.
Bu da açıklanabilirliği teknik bir mesele olmaktan çıkarıp liderlik yetkinliğine dönüştürüyor.
Tom Heys: Dediğin gibi tüm bunların etrafındaki yönetişimin önemi kesinlikle artacak ve buna daha fazla odaklanılacak.
David Rice: Tom, bu büyüleyici bir konuşmaydı. Bu düzenleme hakkında çok fazla şey bilmiyordum; senden çok şey öğrendiğimi hissediyorum.
Dinleyicilerimizin de konu hakkında sağlam bir fikir edinmesi açısından çok faydalı oldu. Bugün programa katıldığın için teşekkürler.
Tom Heys: Ne demek. Beni davet ettiğin için teşekkürler.
David Rice: Pekâlâ dinleyiciler, bu tür içerikleri takip etmeyi unutmayın. Yapay zekâ, ücret şeffaflığı ve şu anda iş yerlerinde olup biten her şeyle ilgili gelişen düzenlemeler hakkında daha fazla bilgi için People Managing People’ı tüm sosyal platformlarınızdan takip edebilir veya peoplemanagingpeople.com/subscribe adresine gidebilirsiniz. Bültene kaydolun. Tüm bu içerikler doğrudan gelen kutunuza gelsin.
Bir sonraki buluşmamıza kadar, işleri nasıl açıklayacağınızı düşünün.
Kapanıştan önce son bir ipucu. Yıl boyunca düzenli kalmak, vergi dönemini çok daha kolay hâle getirir. QuickBooks Online gelirlerinizi, giderlerinizi ve mali kayıtlarınızı düzenli tutmanıza yardımcı olurken muhasebe ve raporlamayı da kolaylaştırır. İster serbest çalışan, ister şahıs işletmesi sahibi, ister büyüyen bir küçük işletme olun, daha az manuel işle çalışarak mali durumunuzu kontrol altında tutmanızı sağlayacak araçları sunar. QuickBooks Online’ın işletmenizin mali işlerini bugün nasıl kolaylaştırabileceğini görün.