

HR:n talousosaamisen kuilun umpeen kurominen

Taloudellisen lukutaidon kehittäminen on ratkaisevan tärkeää henkilöstöalan ammattilaisille, jotka haluavat saada aikaan suuremman vaikutuksen ja edistää parempia kumppanuuksia taloushallinnon ja koko liiketoiminnan kanssa.
Käytä tätä artikkelia lähtökohtana oppiaksesi terminologian, mittarit ja päätöksentekokriteerit, joita tarvitaan seuraavan hankkeesi rahoituksen saamiseen.
Perustelut paremman henkilöstöhallinnon talousosaamisen puolesta
Monista henkilöstöalan ammattilaisista on turhauttavaa nähdä, kuinka paljon huomiota ja panostusta johtajat kohdistavat taloushallinnon toimintaan.

Tämä pitää erityisesti paikkansa silloin, kun lahjakkuuksien johtamiseen liittyy kiireellisiä kysymyksiä, joihin on puututtava.
Siksi kysymykseksi muodostuu: miten henkilöstöhallinto voi vakuuttaa liiketoiminnan puuttumaan työvoimaan liittyviin haasteisiin?
Jo perustason talousosaaminen auttaa henkilöstöalan ammattilaisia:
- Kiinnittämään vaikutusvaltaisten päätöksentekijöiden huomion, jotta he voivat auttaa henkilöstöhallinnon hankkeiden rahoittamisessa.
- Vahvistamaan henkilöstöhallinnon vaikutusta liiketoiminnan yleisiin tavoitteisiin ja strategiaan.
- Osoittamaan taloudellista osaamista johtajille, jotka voivat tukea ja edistää uraasi.
Todellisuustarkistus
Nykyisessä taloudessamme organisaatiot on nimenomaisesti suunniteltu tekemään rahaa, ja menestyvät organisaatiot keskittyvät ansaitsemaan enemmän kuin kuluttavat.
Johtajat ovat sidoksissa luottamusvelvollisuuteen tuottaa tuloja ja rajoittaa kustannuksia (heidän toiminta-ajatuksensa, arvojensa ja kulttuurinsa sallimissa rajoissa), ja heitä myös kannustetaan siihen.
Siksi liiketoiminnan talouden hallintaan käytetään niin paljon vaivaa. Johtajien työpaikat ovat vaakalaudalla, ja sijoittajat haluavat tietää, miten heidän sijoituksensa kehittyy.
Mutta vanha kysymys on edelleen voimassa: eivätkö ihmiset ole minkä tahansa liiketoiminnan tärkein osa?
No, kyllä ja ei.
Kyllä, koska ihmiset tekevät työn. Ei, koska organisaatioita arvioidaan ja arvotetaan sen perusteella, kuinka hyvin ne hallitsevat rahaansa.
Jos henkilöstöhallinto haluaa saada suuremman osan käytettävissä olevista varoista, sen on mukauduttava siihen, miten johtajat hallitsevat liiketoimintaa, ilmaisemalla vaikutuksen taloudellisen vipuvaikutuksen kautta.
Tämä tarkoittaa, että henkilöstöalan ammattilaisten on ymmärrettävä, tulkittava ja vaikutettava johtajiin sen osalta, miten henkilöstöhallinnon aloitteet vaikuttavat liiketoimintaan taloudellisesti.
Monet meistä tarvitsevat edelleen hieman apua resurssien kohdentamisessa käytettävän terminologian, mittareiden ja päätöksentekokriteerien kanssa.
Kyse ei ole siitä, että tarvitsisit täyden kurssin laskentatoimessa tai talousanalyysissä, vaan kehitä riittävä osaamistaso voidaksesi viestiä talouden mustan ja punaisen kielen mukaisesti.
Keskeinen talousalan terminologia
Kaiken kaikkiaan liiketoiminnan hallinta on suhteellisen suoraviivaista, jos tarkastelet sen pääkomponentteja.
Tuotteen tai palvelun myynnistä syntyy tuloja, ja liiketoiminnan harjoittamiseen liittyy kustannuksia tai kuluja. Näiden kahden erotus on voitto.
Yritys mittaa voittoaan kahdella tavalla: tuotettujen dollarien kokonaismääränä tai näiden dollarien suhteena myyntiin eli marginaalina. Näistä kahdesta marginaalia on helpompi käyttää vertailuun.
Jotta ymmärtäisit marginaalin käsitteen täysin, suosittelen perehtymään riittävän syvällisesti kolmen tyypin eroihin: bruttovoitto, nettotulos ja liikevoitto.
Kukin niistä antaa näkökulman siihen, kuinka tehokkaasti yritys toimii. Lisäksi organisaatiosi toimialalle tai sektorille on määritetty erilaisia vaihteluvälejä, jotka osoittavat, onko marginaali hyvä vai huono.
Jokainen yritys haluaa kasvattaa voittoaan joko:
- Säilyttämällä tulot ja vähentämällä kustannuksia,
- Kasvattamalla tuloja ja pitämällä kustannukset lineaarisina suhteessa kasvuun tai
- Kasvattamalla tuloja ja vähentämällä kustannuksia – tämä on luonnollisesti ihanteellista!
Kummassakin tapauksessa jäljelle jäävä voitto jaetaan sitten seuraavasti: osa menee omistajille/osakkeenomistajille, ja loput yleensä sijoitetaan uudelleen liiketoimintaan. Jotta tämä artikkeli pysyisi johdonmukaisena, oletamme, että osa voitosta on toteutunutta.
Rahoituksen kokonaispotti eli käteisvarat koostuu uudelleen sijoitetuista voitoista sekä edellisen vuoden vuosibudjetista jäljelle jääneestä saldosta, jota tarkistetaan jokaisena tilikautena. Johtajilla on sitten harkintavalta sen suhteen, mihin nämä varat kohdennetaan.
Huomautus: Jos liiketoiminnalla menee riittävän hyvin, käytettävissä on yleensä ylimääräisiä käteisvaroja eli eräänlainen vararahasto erityishankkeita varten normaalisti budjetoitujen varojen lisäksi. Vaikka näiden varojen saaminen on vaikeaa, johto käyttää niitä, jos liiketoimintaperustelut tukevat jotakin sen keskeisistä tavoitteista.
Tarkoitukseen varatut varat
Johtajat odottavat jokaiselle kohdennetulle dollarille sijoitetun pääoman tuottoa (ROI) tai vaikutusta prosessien parantamisen, suurempien tulojen/myynnin, pienempien kustannusten, innovaatioiden tai muun vastaavan muodossa.
Tämän perusteella voit kuvitella, kuinka tärkeää on, että jokainen projekti, hanke tai uusi teknologia tuottaa liiketoiminnalle hyötyä.
Siksi tämä seuraava vaihe on välttämätön.
Monet HR-projektit esitellään kuluna, eivät investointina. Tässä piilee ongelma.
Kannustimiensa ja vastuidensa vuoksi johtajat haluavat nähdä, mikä vaikutus tai tuotto hankkeella tulee olemaan, eli lisääntyvätkö tulot tai pienenevätkö kustannukset. On olemassa myös muita aineettomia hyötyjä tai tuottoja, mutta keskityn tässä tärkeimpiin taloudellisiin tekijöihin.
Projektin muuttaminen kulusta investoinniksi vaatii hieman enemmän työtä.
Mutta kuten kaikessa muussakin, se vaatii hieman harjoittelua ja usein avuliaan kollegan tukea (tästä lisää jäljempänä). Työ koostuu taloudellisista mittareista, jotka toimivat päätöksenteon kriteereinä. Luettelen seuraavassa osiossa muutamia yleisiä mittareita.
3 yleistä taloudellista päätöskriteeriä HR-projekteille
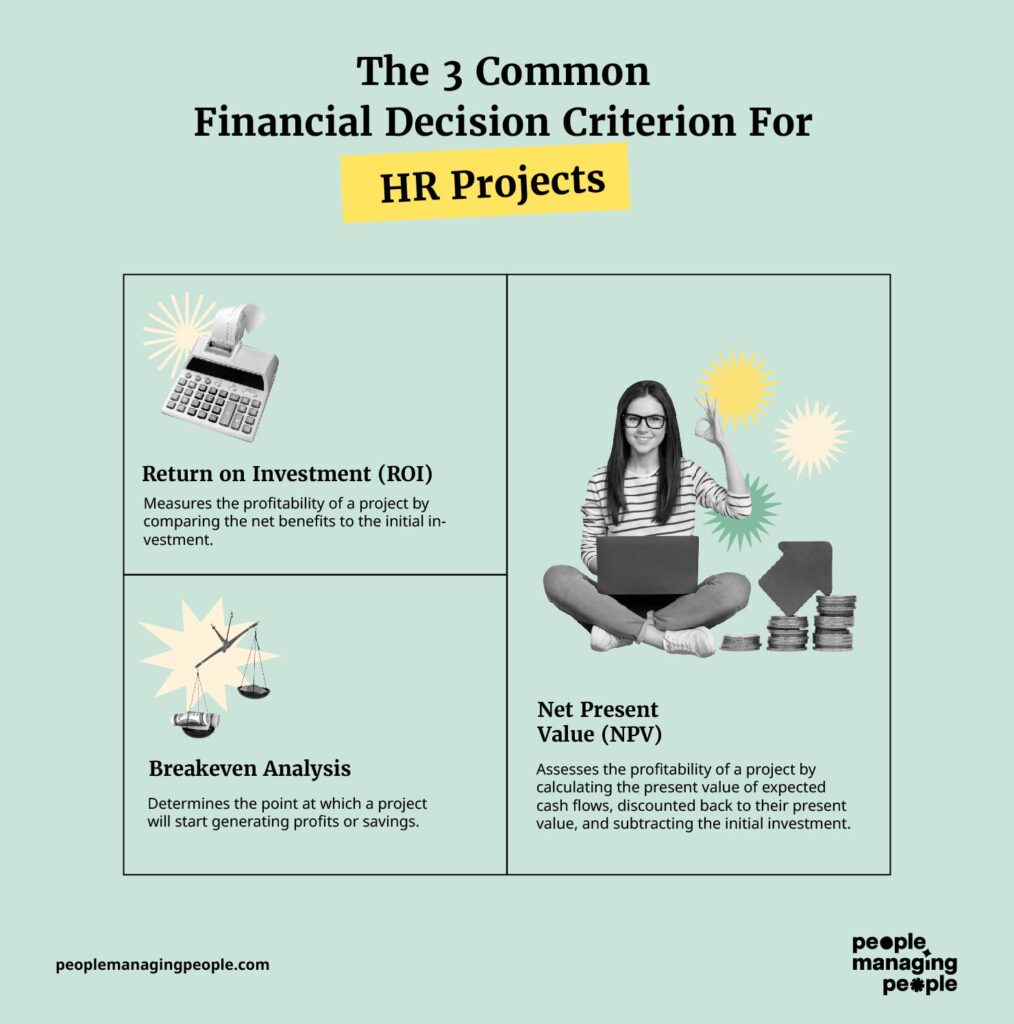
Laadi tähän grafiikka seuraavan tekstin perusteella:
Sijoitetun pääoman tuotto (ROI): Mittaa projektin kannattavuutta vertaamalla nettohyötyjä alkuperäiseen investointiin.
Kannattavuusraja-analyysi: Määrittää ajankohdan, jolloin projekti alkaa tuottaa voittoa tai säästöjä.
Nettonykyarvo (NPV): Arvioi projektin kannattavuutta laskemalla odotettujen kassavirtojen nykyarvon, diskonttaamalla ne nykyarvoonsa ja vähentämällä alkuperäisen investoinnin.
1. Sijoitetun pääoman tuotto (ROI)
Mittaa projektin kannattavuutta vertaamalla nettohyötyjä alkuperäiseen investointiin.
Esimerkki: Myyntikoulutuskurssi
Jos myyjien kouluttaminen maksaa $10k, liiketoiminta odottaa myynnin kasvavan vähintään $10k kohtuullisen ajan kuluessa.
Hyödyt: ROI tarjoaa selkeän prosenttiluvun, jonka avulla eri projektien kannattavuutta voidaan verrata.
Rajoitukset: Perusmuodossaan se ei huomioi rahan aika-arvoa tai projektiin liittyviä riskejä.
Parhaat käytännöt: Jos ROI:n laskennallinen tuotto on yli 20 %, oletuksesi ovat liian suotuisia tai sinun tulisi siirtyä kannattavuusraja-analyysiin.
2. Kannattavuusraja-analyysi
Kannattavuusraja-analyysi määrittää ajankohdan, jolloin projekti alkaa tuottaa voittoa tai säästöjä. Tällöin kokonaistulot (tai kustannussäästöt) ovat yhtä suuret kuin kokonaiskustannukset, eikä projekti tuota voittoa tai tappiota.
Esimerkki: Uuden rekrytointijärjestelmän käyttöönotto
Uuden rekrytointijärjestelmän odotetaan käsittelevän hakijoita nopeammin, vähentävän hallinnointiin kuluvaa aikaa ja tarjoavan lisätoimintoja rekrytointiprosessien nopeuttamiseksi.
Tehokkuuden tai vaikuttavuuden tuomien säästöjen tulisi tiettyyn ajankohtaan mennessä ylittää järjestelmän kokonaiskustannukset verrattuna nykyiseen järjestelmään.
Hyödyt: Auttaa ymmärtämään vähimmäissuoritustason, joka tarvitaan tappioiden välttämiseksi.
Rajoitukset: Olettaa, että kustannukset ja tuotot ovat lineaarisia eikä rahan aika-arvoa huomioida.
Parhaat käytännöt: Useimmissa tapauksissa kannattavuusrajan saavuttamisen pitäisi tapahtua 18 kuukauden kuluessa. Muussa tapauksessa useimmat taloushallinnon ammattilaiset pitävät tätä analyysiä virheellisenä. Takaisinmaksuaikojen tulisi olla lyhyempiä – kokeile nettonykyarvoa.
3. Nettonykyarvo (NPV)
Tässä arvioidaan projektin kannattavuutta laskemalla odotettujen kassavirtojen nykyarvo, diskonttaamalla ne nykyarvoonsa ja vähentämällä siitä alkuinvestointi.
Vaikka tämä on yleinen arviointimenetelmä, se edellyttää edistynyttä osaamista. Sisällytin sen vaihtoehdoksi niille, jotka ovat valmiita näkemään vaivaa.
Hyödyt: Ottaa rahan aika-arvon huomioon ja tuottaa dollarimäärän, joka osoittaa projektin vaikutuksen varallisuuteen.
Rajoitukset: Edellyttää tulevien kassavirtojen tarkkaa arviointia ja asianmukaista diskonttokorkoa.
Parhaat käytännöt: Tee yhteistyötä taloushallinnon kollegan kanssa varmistaaksesi, että käytössäsi ovat organisaatiosi tavanomaisiin parametreihin sopivat oletukset, korot jne.
Myös muut mittarit, kuten sisäinen korkokanta, takaisinmaksuaika ja kannattavuusindeksi, ovat hyödyllisiä.
On kuitenkin kaikkein tärkeintä kysyä johdoltasi, miten projekteja arvioidaan sekä HR:ssä että eri toimintojen välillä.
Kilpailu resursseista, ei vain budjetista
Tämä liittyy yhteen alkuperäisistä huomioistani. Resurssit (aika, raha ja ihmiset) kohdennetaan sen perusteella, miten projektit vaikuttavat liiketoimintaan. Mitä suurempi vaikutus on, sitä enemmän huomiota projekti saa.
Jokaiseen johdon päätökseen liittyy kompromisseja ja vaihtoehtoiskustannuksia.
Näiden vaihtoehtojen punnitseminen tarkoittaa sen huolellista arviointia, miten resursseja käytetään arvioidun vaikutuksen aikaansaamiseksi. Edellä mainitut mittarit toimivat standardoituina kriteereinä, jotka auttavat päätöksenteossa ja helpottavat projektien ja kustannusten vertailua.
Vertailukelpoinen mittaristo auttaa arvioimaan projekteja selkeästi eri toimintojen välillä sekä arvioimaan tulevia budjetointi- ja ennustamistarpeita.
Koska HR:llä on yleensä yksi pienimmistä budjeteista, meidän on muutettava ajattelutapaamme. Liian usein emme edes esittele projekteja, koska meille sanotaan, ettei niitä ole budjetissa. Mutta mitä jos siirtäisimme nämä epäilykset sivuun ja pyytäisimme sen sijaan lisää rahaa tai etsisimme rahoitusta muista pääomapoolista?
Suuren potentiaalin projektin kohdalla ehdotetun uudelleenkohdennuksen esitteleminen on vaivan arvoista. Jos pystyt osoittamaan, että projektisi mittarit ovat parempia kuin jonkin toisen projektin, anna asianmukaisessa palkkaluokassa olevalle henkilölle mahdollisuus tehdä lopullinen päätös.
Joskus on kuitenkin vaikea tietää, mitä vastaan kilpailet.
Näkyvyydestäsi riippuen voi olla haastavaa tietää, mitä muita projekteja harkitaan ja jopa millä aikataululla.
Siksi on tärkeää rakentaa suhteita muihin toimintoihin, erityisesti taloushallintoon.
Yhteistyön saavuttaminen: verkostosi on varallisuutesi
Liiketoiminnan prioriteettiprojektien, saatavilla olevan rahoituksen ja päätöksentekokriteerien tunteminen antaa sinulle etulyöntiaseman projektiesi parhaaseen asemointiin.
Usein taloushallinnon tai operatiiviset toiminnot hallitsevat nämä tiedot.
Aloita rakentamalla toimintojen välinen verkosto sellaisten luotettavien ihmisten kanssa, jotka ovat kanssasi samalla tasolla. Perusta suhde kiinnostukselle heidän työtään kohtaan ja yksinkertaisesti halulle oppia, mikä merkitys heidän roolillaan on.
Suoraan sanottuna tämä on hyvä yleinen käytäntö jokaiselle HR-ammattilaiselle oman henkilöstönsä osaamisalueiden tuntemiseksi.
Yritä lisäksi ymmärtää, mikä motivoi heitä uratavoitteiden tai kehittymisen näkökulmasta. Keskity tarjoamaan HR:n näkökulma, jota he eivät ehkä muuten huomioisi, tai kerro, miten he voivat hyödyntää HR:n resursseja uransa edistämiseen.
Vastavuoroisesti työskentele heidän kanssaan yhdistääksesi projektisi vaikutukset joihinkin edellä mainittuihin päätöksentekokriteereihin ja mittareihin. Kysyisin heiltä, miten he yhdistäisivät tulokset liikevaihdon kasvuun tai kustannussäästöihin. Heidän hyväksyntänsä voi olla hyödyllinen.
Ole kuitenkin tarkkana sen suhteen, kenen kanssa ja miten verkostoidut, äläkä jaa luottamuksellisia tietoja missään olosuhteissa.
Mitä paremmin ymmärrät, mihin liiketoiminta investoi resurssejaan, sitä paremmin pystyt asemoimaan projektisi kilpailemaan. Joskus tarvitaan koko kylä – ja jotta tutustut muihin kyläläisiin, sinun on tunnettava heidät.
Talouslukutaito, verkostoituminen ja tarinankerronta
HR-ammattilaisilla on edessään vaativa tehtävä. Meitä pyydetään tasapainottamaan henkilöstön tarpeet, toimimaan osaajien edustajina ja palvelemaan organisaation tavoitteita.
Jotta voimme edelleen edistää HR:n tuottamaa arvoa, meidän on säilytettävä riittävä talouslukutaito voidaksemme kilpailla tarvitsemistamme resursseista pätevästi.
Tämä edellyttää, että sopeudumme talouslähtöisiin päätöksiin, joita johtajien on tehtävä joka päivä. Tässä toimintaympäristössä navigoimiseksi meidän on ehdottomasti yhdistettävä taloudellinen osaaminen, jota tarvitaan ainutlaatuisten ehdotustemme sanoittamiseen.
HR-aloitteiden taloudellisten vaikutusten tehokas viestiminen voi merkittävästi lisätä todennäköisyyttä saada tarvittavat resurssit ja johdon tuki.
Hallitsemalla keskeiset talousmittarit, kasvattamalla laajaa verkostoa ja laatimalla vakuuttavia tarinoita HR voi muuttaa hankkeet koetuista kuluista arvokkaiksi investoinneiksi.
Hyödyllisiä resursseja
Tässä on muutamia kirjoja, joista olen löytänyt hyötyä urani aikana:
- Orloff, J. & Mullis, D. (2008). Laskentatoimen peli: Laskentatoimen perusteet suoraan limonadikojulta. Naperville, IL: Sourcebooks. IBN- 13: 978-1402211867 (e-kirja on vähemmän tehokas.).
- Kokonaisuuden näkeminen: Liiketoimintaosaamista uskottavuuden, uran ja yrityksen rakentamiseen. (Mullis)
- Berman, K. ja Knight, J. (2013). Taloudellinen älykkyys, uudistettu painos: Esihenkilön opas lukujen todellisen merkityksen ymmärtämiseen. Boston: Harvard Business Press.


