As melhores práticas de processamento salarial global são mais importantes do que nunca; tornou-se muito mais difícil gerir o processamento salarial além-fronteiras, e este tema está a receber cada vez mais atenção por parte da administração, dos auditores e dos reguladores. Só os erros podem representar cerca de 1-5% dos custos salariais, e as regras relativas à classificação dos prestadores de serviços, à comunicação de informação em tempo real e à transparência salarial estão a tornar-se mais rigorosas.
A boa notícia é que um pequeno conjunto de medidas pode ter um impacto significativo. Este guia apresenta aos responsáveis de recursos humanos, finanças e processamento salarial um quadro de prioridades que podem aplicar neste trimestre, abrangendo a conformidade, a tecnologia, o modelo operacional, as pessoas, o risco e os melhores serviços de processamento salarial global atualmente disponíveis.
Eis o que precisa de saber:
1. Conformidade com as leis e os regulamentos locais
A conformidade do processamento salarial global é a base indispensável de qualquer operação em vários países. Sem ela, todas as outras boas práticas são meramente teóricas. No entanto, manter a conformidade em dezenas de jurisdições é um dos problemas mais difíceis do processamento salarial global — porque as regras estão constantemente a mudar e porque o verdadeiro perigo reside muitas vezes não nas regras em si, mas na forma como as autoridades locais as interpretam.
A dimensão do desafio
Cada país mantém os seus próprios códigos fiscais, leis laborais, taxas de contribuições para a segurança social, prazos legais de entrega e requisitos de comunicação de informação salarial. Mesmo dentro da mesma região, as obrigações diferem significativamente:
- As Filipinas exigem o subsídio do 13.º mês (e muitos empregadores oferecem um 14.º).
- A Alemanha exige a comunicação de informação ao conselho de trabalhadores e tem regras rigorosas de cogestão que afetam as estruturas de remuneração.
- O México exige a participação anual nos lucros (Participación de los Trabajadores en las Utilidades, ou PTU), calculada com base no rendimento tributável.
- O Brasil acumula obrigações fiscais federais, estaduais e municipais sobre cálculos complexos de contribuições sociais.
O risco mais profundo não reside apenas no volume de regras, mas também na interpretação regulamentar. O mesmo regulamento pode ser interpretado de forma diferente pelas autoridades locais, e depender exclusivamente da interpretação jurídica da sede é perigoso.
Uma dedução isenta de impostos no seu país de origem pode ser totalmente tributável no país de acolhimento. No caso de trabalhadores em missões internacionais, estas diferenças também levantam questões sobre quem suporta a carga fiscal adicional. Uma política de equalização fiscal pode ajudar a manter os trabalhadores na mesma situação fiscal em que estariam no seu país de origem, ficando o empregador responsável por cobrir a diferença. Entretanto, as interpretações locais das regras laborais, incluindo as relativas ao horário de trabalho, podem criar desafios adicionais de conformidade.
Já vi empresas aplicarem a uma filial em França uma interpretação das regras relativas ao trabalho suplementar baseada no país de origem, apenas para enfrentarem uma auditoria da inspeção do trabalho que resultou no pagamento retroativo de dezoito meses, acrescido de coimas. A política tinha sido analisada pela equipa jurídica global. No entanto, a equipa jurídica global não era especializada em direito laboral francês, e a nuance que desencadeou a conclusão da inspeção era algo que apenas alguém integrado no ambiente regulamentar local poderia ter detetado.
Consequências do incumprimento
As penalizações por fazer algo incorretamente são concretas e, por vezes, pessoais:
- Sanções financeiras e liquidações adicionais de impostos: frequentemente calculadas com juros que retroagem vários anos.
- Danos reputacionais: sobretudo em jurisdições onde as ações das autoridades fiscais passam a fazer parte do registo público.
- Perda de licenças de exploração: em determinados mercados, o incumprimento reiterado das obrigações de processamento salarial pode pôr em risco o direito de exercer atividade.
- Responsabilidade pessoal dos administradores: jurisdições como a França, a Alemanha e a Austrália podem responsabilizar pessoalmente os dirigentes por falhas no pagamento de impostos sobre os salários.
Implementação prática
Quando se trata de implementação, o melhor conselho que lhe posso dar é estabelecer uma periodicidade de monitorização das alterações regulamentares. No mínimo, realize revisões mensais com consultores jurídicos locais ou parceiros de processamento salarial em todas as jurisdições ativas. Complemente este processo com ferramentas automatizadas de acompanhamento regulamentar que assinalem alterações legislativas, ajustamentos de taxas e alterações nos prazos de entrega. Designe uma pessoa específica, idealmente o seu responsável global pelo processamento salarial, como responsável por garantir que todas as alterações são avaliadas, documentadas e refletidas no processamento salarial antes da data de entrada em vigor.
Não parta do princípio de que o seu fornecedor de processamento salarial está a tratar disto por si. Na minha experiência, as lacunas de conformidade mais perigosas surgem quando tanto a empresa como o fornecedor acreditam que a outra parte está a acompanhar uma alteração regulamentar. Crie uma matriz RACI explícita para a monitorização regulamentar e reveja-a trimestralmente.
2. Classificação dos trabalhadores e conformidade relativa a prestadores de serviços e trabalhadores
A classificação incorreta é o risco de conformidade com crescimento mais rápido no processamento salarial global, e nenhum guia de boas práticas fica completo sem o abordar em profundidade. Quando um trabalhador que deveria legalmente ser considerado trabalhador por conta de outrem é contratado como prestador de serviços independente, as consequências para o processamento salarial são imediatas e graves: contribuições patronais para a segurança social não pagas, impostos em atraso, benefícios obrigatórios devidos retroativamente e, em algumas jurisdições, responsabilidade criminal para os administradores responsáveis.
Porque é que a classificação é tão complexa a nível global
Não existe um teste universal para determinar se um trabalhador é um trabalhador por conta de outrem ou um prestador de serviços. Cada país aplica o seu próprio quadro regulamentar e os critérios variam significativamente ao contratar trabalhadores internacionais:
- Estados Unidos: O IRS aplica um teste de direito consuetudinário baseado no controlo comportamental, no controlo financeiro e no tipo de relação. Muitos estados, incluindo a Califórnia, aplicam o teste ABC, mais rigoroso, que presume que um trabalhador é um trabalhador por conta de outrem, salvo se estiverem reunidas três condições.
- Reino Unido: O teste da "reciprocidade das obrigações" avalia se o empregador é obrigado a disponibilizar trabalho e se o trabalhador é obrigado a aceitá-lo.
- França: Os tribunais avaliam a "dependência económica", ou seja, se o trabalhador depende de um único cliente para obter rendimentos.
- Alemanha: A classificação depende de o trabalhador estar integrado na estrutura organizacional da empresa e seguir instruções relativamente à forma e ao horário de trabalho.
- Brasil: A Consolidação das Leis do Trabalho (CLT) aplica uma definição abrangente; qualquer relação com subordinação, habitualidade e remuneração é tratada como uma relação laboral, independentemente da designação do contrato.
Um trabalhador pode passar no teste de um país e não passar no de outro. A designação no contrato é irrelevante. O que importa é a substância da relação de trabalho.
Boas práticas para gerir o risco de classificação
Eis quatro conselhos para reduzir o risco de classificação incorreta no âmbito do processamento salarial global:
- Mantenha uma árvore de decisão de classificação para cada jurisdição ativa, atualizada anualmente e alinhada com a jurisprudência e as orientações regulamentares em vigor.
- Exija a aprovação de um consultor jurídico local antes de integrar qualquer prestador de serviços num novo país, sobretudo em jurisdições com fiscalização rigorosa (França, Brasil, Espanha e Países Baixos).
- Separe deliberadamente os pagamentos a prestadores de serviços do processamento salarial, com fluxos de aprovação distintos, requisitos de documentação e procedimentos de retenção na fonte.
- Trate a classificação como uma disciplina contínua, e não como uma decisão única tomada no momento da integração. Reveja as classificações quando as funções mudarem, a duração da colaboração se prolongar ou os padrões de trabalho se alterarem.
Trabalhador por conta de outrem vs. prestador de serviços: principais critérios de classificação em 5 jurisdições importantes
| Critério | Estados Unidos | Reino Unido | Alemanha | Índia | Brasil |
|---|---|---|---|---|---|
| CritérioTeste principal | Estados UnidosControlo comportamental/financeiro (IRS); Teste ABC (muitos estados) | Reino UnidoMutualidade da obrigação | AlemanhaIntegração na estrutura organizacional | ÍndiaTeste de controlo e supervisão | BrasilSubordinação, habitualidade, remuneração (CLT) |
| CritérioQuem suporta o ónus da prova? | Estados UnidosVaria consoante a agência/estado; o teste ABC presume a existência de uma relação laboral | Reino UnidoO empregador deve demonstrar o estatuto de prestador de serviços | AlemanhaO empregador deve demonstrar o estatuto de prestador de serviços | ÍndiaO empregador (em caso de litígio) | BrasilO empregador (os tribunais presumem a existência de uma relação laboral quando os indicadores estão presentes) |
| CritérioPrincipal indicador de risco | Estados UnidosColaboração contínua, exclusiva e a tempo inteiro, com horário definido | Reino UnidoObrigação de disponibilizar/aceitar trabalho | AlemanhaInstruções sobre como e quando trabalhar | ÍndiaFerramentas fornecidas pelo empregador, horário fixo, colaboração exclusiva | BrasilQualquer elemento de subordinação ou habitualidade |
| CritérioSanções por classificação incorreta | Estados UnidosImpostos em atraso, sanções (até 100% dos impostos sobre o emprego não pagos), possível responsabilidade criminal | Reino UnidoPAYE e NICs em atraso, sanções, possíveis ações perante o tribunal do trabalho | AlemanhaContribuições sociais em atraso, multas, possível procedimento criminal | ÍndiaContribuições PF/ESI em atraso, sanções, possível litigância | BrasilTodos os direitos previstos na CLT devidos retroativamente (13.º salário, FGTS, aviso prévio, subsídio de férias) |
| CritérioGatilho típico de fiscalização | Estados UnidosQueixa do trabalhador, auditoria do IRS, investigação por uma agência estatal | Reino UnidoInvestigação da HMRC, ação do trabalhador perante o tribunal | AlemanhaAuditoria da segurança social (Rentenversicherung) | ÍndiaAuditoria PF/ESI, queixa do trabalhador | BrasilAção no tribunal do trabalho (Justiça do Trabalho) |
3. Normalização e centralização dos processos de processamento salarial
A necessidade de uma gestão centralizada do processamento salarial assenta em quatro pilares: consistência, visibilidade, controlo de custos e tomada de decisões mais rápida. Sem processos normalizados, cada país torna-se uma ilha — e essas ilhas desenvolvem as suas próprias definições, fluxos de trabalho, cadeias de aprovação e formatos de apresentação de relatórios, que acabam por se tornar impossíveis de conciliar.
Have an account? Log In
O que significa realmente a centralização
A centralização não significa processar os salários de todos os países a partir de uma única secretária. Significa estabelecer um modelo operacional unificado com normas claras, que orienta a execução local. Pense nisso como uma gestão central com execução local.
Elementos que devem ser normalizados a nível global:
- Taxonomia dos dados, ou seja, as definições partilhadas e as convenções de nomenclatura para campos como títulos dos cargos, centros de custo, definições dos componentes salariais e tratamento das moedas
- Modelos e periodicidade dos relatórios
- Hierarquias de aprovação e vias de escalamento
- Requisitos relativos ao registo de auditoria e normas de documentação
- Protocolos de gestão da mudança para atualizações das políticas de processamento salarial
Elementos que devem permanecer configuráveis localmente:
- Calendários de pagamento (semanal, quinzenal, mensal; varia consoante a convenção e a regulamentação de cada país)
- Regras relativas às deduções legais e taxas de contribuição
- Idioma dos recibos de vencimento e dos documentos fiscais
- Declarações legais e formatos específicos de cada país
- Requisitos locais relativos à banca e aos métodos de pagamento
Relatórios unificados e fluxos de trabalho consistentes
Cada filial e operação nacional deve apresentar os dados salariais utilizando a mesma estrutura. Quando a sua operação alemã define «remuneração bruta» de forma diferente da sua operação indiana, a consolidação financeira torna-se um exercício manual propenso a erros. Um dicionário de dados comum, isto é, uma referência única acordada que define exatamente o significado de cada campo de dados em todos os países, elimina este problema. Criar um é um trabalho moroso. Não o criar é mais dispendioso.
Responsabilidade e prestação de contas claras
Defina explicitamente:
- quem é responsável pelas políticas (normalmente a função global de processamento salarial ou o responsável global pelas operações de pessoas),
- quem é responsável pela execução (as equipas de processamento salarial de cada país ou os prestadores externos),
- e quem é responsável pela gestão das exceções (normalmente um coordenador regional, com escalamento para o responsável global).
Sem esta clareza, os erros são transferidos entre equipas e ninguém assume a responsabilidade pela sua resolução.
A centralização é um projeto político, não apenas um projeto de processos
A centralização é fundamentalmente uma negociação, não um exercício de conceção. Os diretores-gerais das operações nacionais resistem a perder o controlo da folha salarial porque esta representa poder de negociação. É através dela que gerem as relações locais com as autoridades fiscais, com as comissões de trabalhadores e com os colaboradores que confiam na equipa local. Os CFO das empresas adquiridas lutam para manter o seu fornecedor local de processamento salarial porque a mudança introduz riscos durante um período de integração que já é disruptivo. Os responsáveis regionais de RH receiam que a centralização signifique uma redução do número de colaboradores nas suas equipas.
Obtenha o alinhamento das partes interessadas desde o início. Envolva as áreas financeira e de RH, bem como os responsáveis regionais, e torne claros os benefícios: maior visibilidade, menos trabalho manual e um processo de escalamento mais claro. Mesmo um modelo operacional sólido pode ficar bloqueado se as equipas locais não compreenderem o que melhora para si.

Author's Tip
A centralização é fundamentalmente uma negociação, não um exercício de conceção.
Diagnosticar onde o seu modelo atual de processamento salarial está a falhar
Se algum dos seguintes sintomas estiver presente, o seu modelo de processamento salarial já está fragmentado:
- São utilizadas folhas de cálculo para a reconciliação entre sistemas de processamento salarial, HRIS ou plataformas financeiras.
- O conhecimento não documentado está na posse de um único administrador local de processamento salarial. Se essa pessoa sair, o processo de processamento salarial do país sai com ela.
- As definições dos dados são inconsistentes entre países e o mesmo campo tem significados diferentes em sistemas diferentes.
- Os erros de processamento salarial são tratados como incidentes isolados, em vez de serem vistos como sintomas sistémicos de um problema no processo.
- O fecho mensal exige vários dias de consolidação manual dos dados salariais.
- Não consegue produzir uma visão consolidada do custo total da folha salarial por país sem um esforço manual significativo.
Trate isto como um exercício de diagnóstico. Analise estes indicadores com os responsáveis regionais pelo processamento salarial esta semana. Se três ou mais se aplicarem, uma iniciativa de centralização deve ser uma prioridade para o primeiro trimestre de 2027.
4. Conceber um modelo operacional global de processamento salarial
A maioria das orientações sobre modelos operacionais de processamento salarial menciona a centralização de passagem e prossegue. Na prática, a decisão relativa ao modelo operacional é a escolha estrutural de maior impacto que uma multinacional em crescimento faz relativamente à sua função de processamento salarial. É necessário um quadro de referência, não um slogan.
Externalização do processamento salarial vs. processamento interno: enquadrar corretamente a decisão
Uma vez que existem muitas alternativas à criação de uma função global de processamento salarial interna, a primeira pergunta que a maioria das empresas coloca é: "devemos externalizar o processamento salarial ou mantê-lo internamente?" Esta é a forma errada de enquadrar a questão.
A verdadeira questão é: quais as funções específicas de processamento salarial que devem ser asseguradas por cada tipo de equipa, em que países e porquê?
Uma operação com 200 pessoas no Reino Unido, com uma equipa local de RH dedicada e uma relação consolidada com a HMRC, poderá beneficiar mais de um processamento salarial interno. A equipa de 12 pessoas dessa mesma empresa na Coreia do Sul — uma jurisdição com requisitos legais complexos, declarações mensais de seguros sociais e obrigações de regularização fiscal no final do ano — beneficia quase certamente de um fornecedor local externalizado.
A decisão não é binária, e tratá-la como tal conduz à sobrecentralização (a sede tenta gerir o processamento salarial em jurisdições que não compreende) ou à fragmentação (cada país escolhe o seu próprio fornecedor sem supervisão global).
A matriz de decisão: centralização vs. localização por função
As diferentes funções de processamento salarial devem ser atribuídas a responsáveis distintos com base na maturidade da empresa, no número de colaboradores por país e na tolerância ao risco. A matriz seguinte orienta essa atribuição:
| Função de processamento salarial | Equipa central | Equipa no país | Prestador externo |
|---|---|---|---|
| Função de processamento salarialRecolha de dados (alterações aos colaboradores, novas contratações, cessações) | Equipa centralDefine modelos e normas | Equipa no paísExecuta a recolha utilizando o contexto local | Prestador externoPode disponibilizar um portal de autoatendimento |
| Função de processamento salarialCálculo do bruto ao líquido (o processo de conversão da remuneração total de um colaborador no valor líquido recebido após todas as deduções) | Equipa centralDefine a estrutura global dos componentes remuneratórios | Equipa no paísAplica as regras legais locais | Prestador externoÉ frequentemente responsável pelo motor de cálculo nos modelos subcontratados |
| Função de processamento salarialDeclarações legais | Equipa centralMonitoriza prazos, valida a conclusão | Equipa no paísExecuta as declarações junto da autoridade local | Prestador externoExecuta as declarações nos modelos subcontratados ou de EOR |
| Função de processamento salarialExecução de pagamentos | Equipa centralAprova os processamentos de pagamentos, gere o câmbio | Equipa no paísInicia os pagamentos locais quando necessário | Prestador externoProcessa os pagamentos através das redes bancárias locais |
| Função de processamento salarialRelatórios e análise | Equipa centralÉ responsável pelos painéis consolidados e pelos KPIs | Equipa no paísFornece dados ao nível do país | Prestador externoFornece fluxos de dados brutos |
| Função de processamento salarialAuditoria e conformidade | Equipa centralDefine o quadro de auditoria, realiza revisões entre países | Equipa no paísApoia os requisitos de auditoria locais | Prestador externoEstá sujeito a auditoria pela equipa central |
O papel do Empregador de Registo (EOR) no seu modelo operacional
O processamento salarial através de um Empregador de Registo tornou-se a solução padrão para a entrada no mercado de empresas que se expandem internacionalmente sem estabelecer uma entidade local. Um serviço de EOR emprega legalmente os seus trabalhadores no país, tratando do processamento salarial, das declarações legais, da retenção de impostos e da administração de benefícios em seu nome.
Para testar inicialmente um mercado, por exemplo, com um pequeno número de contratações num novo país para validar a procura antes de avançar com a criação de uma entidade, os EOR são verdadeiramente úteis. Reduzem o tempo até ao primeiro processamento salarial de meses para dias e eliminam o custo inicial e a complexidade da constituição local.
Mas eis o que as páginas de marketing dos prestadores de EOR não irão salientar: os modelos de EOR tornam-se uma responsabilidade em termos de conformidade e custos à medida que crescem. Quando tem 30 ou mais colaboradores num único país através de um EOR, é provável que esteja a pagar um prémio significativo por colaborador em comparação com o custo do emprego direto. Mais importante ainda, algumas jurisdições — incluindo a Índia e a China — têm quadros legais e regulamentares que criam ambiguidade em torno do próprio modelo de EOR, e as autoridades fiscais podem questionar se o acordo constitui um estabelecimento estável.
Utilize um EOR em países onde tenha menos de 15–20 colaboradores e não existam planos imediatos para estabelecer uma entidade. Quando o número de colaboradores num país ultrapassar esse limite, ou quando tiver certezas estratégicas sobre a presença a longo prazo, crie um plano de transição para o emprego direto através de uma entidade local ou para um acordo de subcontratação gerida do processamento salarial.
Author's Tip
Para minimizar os riscos ao utilizar um EOR, recomendo que trabalhe com EOR que disponham de entidades próprias.
Uma aplicação no mundo real
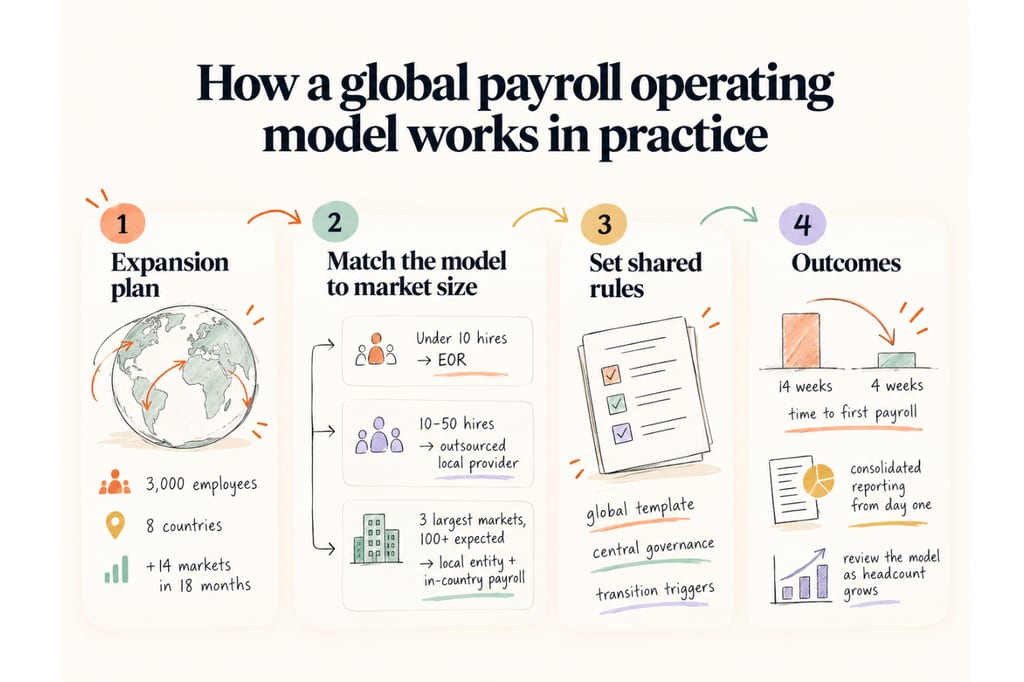
Mapeamento de responsabilidades
Defina explicitamente as funções em toda a sua organização:
- Responsável global pelo processamento salarial: É responsável pelo modelo operacional, pelo quadro de políticas, pelas relações com os fornecedores e pelos relatórios consolidados. Responde perante o CFO e/ou o CHRO.
- Coordenadores regionais de processamento salarial: Fazem a ligação entre as normas globais e a execução no país. São responsáveis pela gestão de escalamentos e pela monitorização da conformidade regional.
- Parceiros de processamento salarial no país: Executam o processamento salarial, as declarações legais e os pagamentos locais no âmbito definido pela equipa global.
- Responsáveis pelos sistemas de RH e financeiros: Garantem a integração de dados, a configuração dos sistemas e o fluxo de dados bidirecional (ou seja, dados que circulam de e para os sistemas ligados) entre as plataformas de processamento salarial, de RH e financeiras.
Planeamento da escalabilidade
Um modelo operacional bem concebido deve permitir a integração de um novo país em semanas, não meses. Antes da entrada no mercado, devem ser predefinidos os seguintes elementos:
- Calendário e ciclo de processamento salarial alinhados com as convenções locais
- Registos legais (autoridade tributária, segurança social, ministério do trabalho)
- Configuração bancária e mecanismo de financiamento em moeda local
- Percurso de integração de dados entre o processamento salarial local e o HRIS/ERP global
- Seleção do fornecedor (interno, subcontratado ou EOR) com SLAs acordados
- Requisitos de conformidade locais documentados e associados às normas globais
- Primeiro ensaio de processamento salarial concluído e validado antes da entrada em funcionamento
5. Tecnologia e automatização do processamento salarial
A tecnologia é a base que permite tornar escalável qualquer outra boa prática. Sem a plataforma adequada, a centralização continua a ser uma aspiração, a conformidade do processamento salarial global mantém-se reativa e os relatórios continuam a ser elaborados manualmente.
Plataformas de processamento salarial integradas e baseadas na nuvem
A tecnologia mínima viável para uma operação de gestão do processamento salarial em vários países em 2026 é uma plataforma baseada na nuvem que suporte:
- Processamento salarial em vários países com motores de cálculo de impostos e obrigações legais específicos de cada jurisdição
- Cálculos automatizados de impostos e deduções que são atualizados em tempo real quando as taxas sofrem alterações. Isto elimina o risco de aplicar uma taxa de contribuição desatualizada durante semanas antes de alguém se aperceber
- Integração bidirecional (sincronização de dados nos dois sentidos) com sistemas adjacentes: HRIS para os dados principais dos trabalhadores, gestão de tempos e assiduidade, finanças/ERP para o lançamento no razão geral, administração de benefícios e plataformas de gestão da conformidade
- Arquitetura de fonte única de verdade — os dados dos trabalhadores introduzidos uma única vez percorrem todo o ecossistema sem reintrodução manual
Uma única plataforma consegue gerir o processamento salarial global?
Uma única plataforma global de processamento salarial parece ideal, mas a cobertura por país raramente é idêntica em todo o lado. Alguns fornecedores processam diretamente os salários em determinados mercados e recorrem a parceiros locais ou a integrações noutros, pelo que o objetivo não consiste tanto em obrigar todos os países a utilizar o mesmo motor de processamento salarial, mas antes em manter dados, controlos e relatórios consistentes em toda a operação.
Antes de escolher uma plataforma, verifique:
- Como são tratadas as exceções quando os requisitos locais ficam fora do âmbito da plataforma principal
- Se o processamento salarial é realizado diretamente ou através de um parceiro no país
- Que cálculos, declarações e atualizações de conformidade são tratados localmente
- Como são consolidados nos relatórios os dados de diferentes países
- Se a adição de um novo país exige integrações personalizadas ou trabalho manual
Teste de escalabilidade
Faça esta pergunta sobre o seu sistema atual: Conseguimos integrar um novo país sem desenvolvimento personalizado?
Se a resposta for não, está a criar dívida técnica a cada expansão.
Cada integração personalizada, cada solução alternativa específica de um país e cada ponte manual de dados acrescentam fragilidade e custos que se acumulam ao longo do tempo.
Tecnologia emergente que influencia a estratégia de processamento salarial em 2026
A tecnologia de processamento salarial e as aplicações de IA estão a evoluir rapidamente, mas nem todas as novas tecnologias de processamento salarial apresentam o mesmo grau de maturidade. Eis uma forma rápida de avaliar onde cada uma se enquadra:
| Tecnologia | Estado atual | Melhor utilização atual |
|---|---|---|
| TecnologiaDeteção de anomalias com IA | Estado atualRelativamente madura | Melhor utilização atualSinalizar pagamentos, bónus e valores discrepantes de impostos invulgares antes da finalização do processamento salarial |
| TecnologiaAnálise preditiva do processamento salarial | Estado atualÚtil com dados limpos | Melhor utilização atualPrever custos salariais, trabalho suplementar e tendências de remuneração |
| TecnologiaMonitorização regulamentar com IA | Estado atualPromissora, mas ainda requer revisão | Melhor utilização atualIdentificar alterações legislativas ou regulamentares para validação humana |
| TecnologiaInfraestruturas de pagamento baseadas em blockchain | Estado atualAinda limitada no processamento salarial | Melhor utilização atualExplorar liquidações transfronteiriças mais rápidas quando as regras locais o permitirem |
Custo Total de Propriedade: Quanto Custa Realmente o Processamento Salarial Global
Uma das perguntas mais pesquisadas e menos bem respondidas neste âmbito é: quanto custa realmente o processamento salarial em vários países por colaborador? A resposta honesta é que a maioria das empresas não sabe, porque os custos estão distribuídos por rubricas orçamentais que ninguém agrega.
Um modelo de custos realista para o processamento salarial global inclui:
- Custos da plataforma ou do fornecedor: Normalmente, $15–$50 por colaborador por mês para processamento subcontratado, variando significativamente consoante a complexidade do país e o nível do fornecedor. Os modelos EOR têm custos significativamente mais elevados, frequentemente de $300–$600 por colaborador por mês, porque incluem a relação laboral legal, e não apenas o processamento salarial.
- Recursos internos: O custo total da sua equipa de processamento salarial global, dos coordenadores regionais e da percentagem do tempo das equipas de RH locais despendida em atividades relacionadas com o processamento salarial. A maioria das empresas subestima este valor porque as tarefas de processamento salarial estão distribuídas por funções que não são formalmente designadas como posições de processamento salarial.
- Custos de integração e tecnologia: Licenças, custos de implementação, manutenção contínua e o custo de integrações personalizadas para mercados complexos.
- Custos de correção de erros e conformidade: Correções, penalizações por entrega tardia, liquidações de impostos em atraso, honorários jurídicos relativos a litígios de classificação e o tempo interno despendido na resolução de problemas. Esta é a categoria de custos que a maioria das empresas menos acompanha e que mais impacto tem.
- Custos cambiais e de tesouraria: O custo de financiar o processamento salarial em várias moedas, incluindo margens de conversão, custos de cobertura cambial e o capital circulante imobilizado no pré-financiamento de contas locais.
Como referência, o Estudo de Referência de 2025 da Deloitte sobre Processamento Salarial, realizado junto de 15 grandes multinacionais, identificou um custo mediano de operações de processamento salarial, totalmente imputado, de aproximadamente $13-$15 por colaborador por mês, com o quartil superior situado aproximadamente entre $27-$39. Os operadores de menor dimensão em vários países, que não beneficiam dessa escala e recorrem a fornecedores de serviços geridos, normalmente pagam significativamente mais por pessoa. Se o seu custo estiver muito acima do intervalo dos pares e não conseguir explicar porquê, está na altura de realizar uma análise de custos.
Orientações Práticas
Antes de avaliar fornecedores, documente a sua matriz de requisitos de integração: que sistemas precisam de estar ligados, que campos de dados têm de ser transferidos, em que direção e com que frequência. Este único documento poupar-lhe-á meses de dificuldades na implementação, garantindo que as demonstrações dos fornecedores abordam a sua arquitetura real, e não um caso de utilização genérico.
6. Segurança e Confidencialidade dos Dados
Os dados de processamento salarial estão entre os dados mais sensíveis que uma empresa detém, quando pensamos no assunto: nomes, moradas, números de contas bancárias, números de identificação fiscal, salários, opções de benefícios e informações disciplinares ou médicas associadas aos cálculos de ausências. Uma violação de dados salariais não é apenas um incidente de conformidade; é um acontecimento que quebra a confiança dos colaboradores e um potencial risco existencial em jurisdições com uma aplicação rigorosa das normas de proteção de dados.
Panorama Global da Proteção de Dados
Os dados de processamento salarial atravessam frequentemente fronteiras, por exemplo, de uma subsidiária local para um centro de serviços partilhados regional, de um fornecedor local de processamento salarial para uma plataforma global de elaboração de relatórios ou do sistema de um EOR para o seu sistema central de informação de recursos humanos. Cada uma dessas transferências é um potencial incidente de conformidade ao abrigo das leis de proteção de dados atualmente existentes em mais de 140 países.
Os regimes regulamentares mais relevantes para os dados de processamento salarial em 2026:
- RGPD (UE/EEE): O regime mais prescritivo. Exige uma base legal para o tratamento de dados de processamento salarial (normalmente, necessidade contratual ou obrigação legal), minimização dos dados, limitação da finalidade e regras rigorosas relativas às transferências internacionais. Coimas até 4% da receita anual global.
- Lei DPDP da Índia: Atualmente em fase de aplicação ativa, exige mecanismos de consentimento explícito para determinadas atividades de tratamento de dados, obrigações de localização de dados para categorias específicas e notificação de violações no prazo de 72 horas.
- PIPL da China: Exige a localização dos dados pessoais dos residentes chineses, avaliações de segurança obrigatórias para transferências transfronteiriças e consentimento separado para cada finalidade de transferência.
- LGPD do Brasil: Segue de perto o RGPD, mas com padrões de aplicação distintos e uma autoridade de proteção de dados (ANPD) cada vez mais ativa no contexto dos dados no local de trabalho.
- Leis Estaduais de Privacidade dos EUA: Um conjunto fragmentado de regulamentações a nível estadual (Califórnia, Virgínia, Colorado, Connecticut e outros) que cria obrigações diferentes consoante a localização do colaborador.
Mecanismos de Transferência Transfronteiriça de Dados
É aqui que muitas operações globais de processamento salarial estão mais vulneráveis, porque a mecânica da transferência lícita de dados entre fronteiras é genuinamente complexa e frequentemente mal compreendida.
Para transferências para fora da UE/EEE, existem três mecanismos principais:
- Decisões de adequação: A Comissão Europeia reconheceu determinados países como proporcionando uma proteção de dados adequada (incluindo os EUA ao abrigo do Quadro de Privacidade de Dados UE-EUA, o Japão, a Coreia do Sul, o Reino Unido e outros). As transferências para estes países podem prosseguir sem salvaguardas adicionais, mas as decisões de adequação podem ser revogadas — como aconteceu com o Privacy Shield em 2020 — e é necessário ter um plano de contingência.
- Cláusulas Contratuais-tipo (SCCs): O mecanismo mais utilizado para transferências para países que não beneficiam de uma decisão de adequação. Trata-se de termos contratuais previamente aprovados que a sua empresa e o destinatário dos dados assinam. No entanto, desde o acórdão Schrems II, as SCCs, por si só, não são suficientes — é também necessário realizar uma Avaliação do Impacto da Transferência, que avalie se a legislação do país destinatário compromete as proteções previstas nas SCCs.
- Regras Empresariais Vinculativas (BCRs): Um código interno de privacidade empresarial aprovado pelas autoridades de proteção de dados da UE, que permite transferências de dados dentro de um grupo multinacional. As BCRs são o mecanismo mais robusto, mas demoram 12–24 meses a implementar e exigem um investimento jurídico significativo. São mais adequadas para grandes multinacionais com estruturas empresariais estáveis.
Especificamente no processamento salarial, sempre que encaminhar dados salariais através de um centro de processamento centralizado, de uma plataforma na nuvem alojada numa jurisdição específica ou de um fornecedor externo localizado fora do país do trabalhador, é necessário verificar se está em vigor um mecanismo de transferência válido.
Boas práticas de segurança para dados salariais
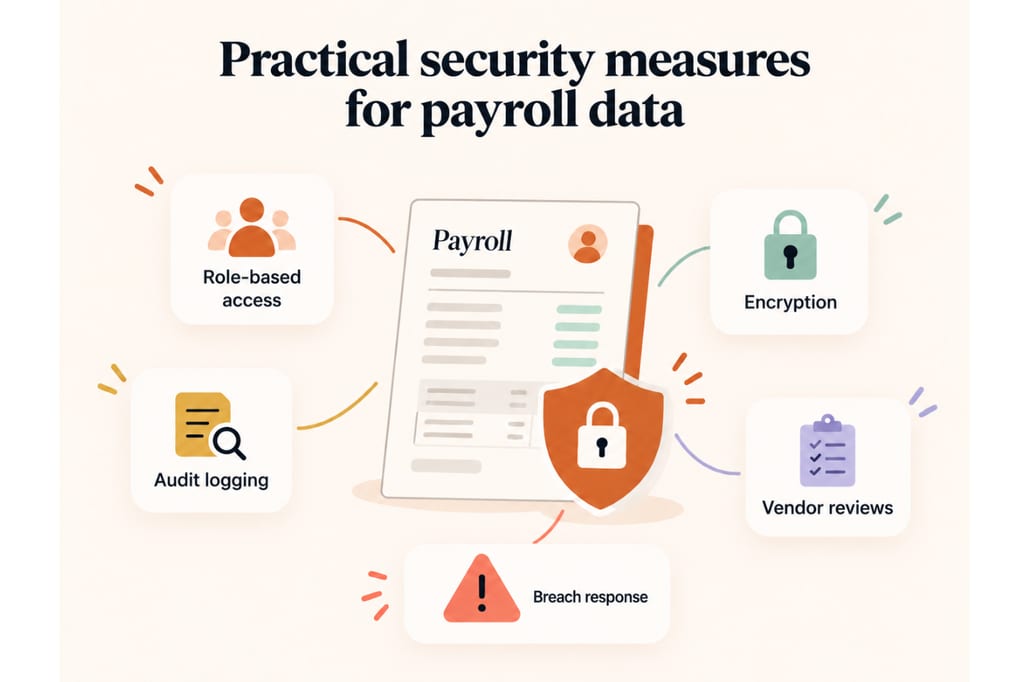
Para além da conformidade regulamentar, a segurança operacional dos dados salariais exige controlos específicos:
- Controlo de acesso baseado em funções: Nenhuma pessoa deve ter acesso a dados salariais para além do que a sua função exige. Os administradores de processamento salarial num país não devem poder consultar dados salariais de outro país. Isto parece óbvio; na prática, é constantemente violado.
- Encriptação em trânsito e em repouso: Todos os dados salariais devem ser encriptados durante a transmissão entre sistemas e enquanto estão armazenados. Isto aplica-se às suas plataformas, às plataformas dos seus fornecedores e a quaisquer ficheiros de dados intermédios.
- Registos de auditoria: Cada acesso aos dados salariais — cada consulta, edição, exportação e transferência — deve ser registado com marca temporal, identificação do utilizador e ação realizada. Estes registos devem ser à prova de adulteração e conservados durante o período exigido pela jurisdição mais rigorosa da sua área de atuação.
- Avaliações de segurança dos fornecedores: Todos os fornecedores externos que tenham contacto com dados salariais devem ser sujeitos a uma diligência devida de segurança antes da sua integração, incluindo a análise da certificação SOC 2 Tipo II, dos resultados de testes de intrusão e da avaliação do plano de resposta a incidentes. Repita estas avaliações anualmente, não porque os fornecedores se tornem menos seguros com o tempo, mas porque os seus sistemas mudam e o seu perfil de risco evolui.
- Planeamento da resposta a violações: Tenha um plano documentado e testado para violações de dados salariais que tenha em conta os prazos de notificação em todas as jurisdições onde conserva dados dos trabalhadores. O RGPD exige uma notificação no prazo de 72 horas. A Lei DPDP da Índia tem requisitos semelhantes. Se o seu plano de resposta a violações pressupõe um único prazo, não é adequado à finalidade.
More Articles
7. Pessoas, governação e melhoria contínua
A tecnologia e a conceção dos processos só funcionam se as pessoas que os operam forem competentes, tiverem autonomia e forem responsáveis. As empresas investem frequentemente pouco na dimensão humana do processamento salarial global; podem passar meses a selecionar uma plataforma e apenas alguns dias a pensar em quem a irá gerir.
Construir uma equipa global de processamento salarial
A função ideal de processamento salarial global combina três competências que raramente existem numa única pessoa:
- Conhecimentos técnicos de processamento salarial: Compreensão dos cálculos do salário bruto ao líquido, dos requisitos legais e da configuração de sistemas em várias jurisdições.
- Disciplina de gestão de programas: Capacidade para coordenar atividades entre fusos horários, gerir relações com fornecedores, fazer cumprir prazos e escalar problemas antes de se transformarem em crises.
- Pensamento comercial e estratégico: Liga as operações de processamento salarial a resultados empresariais como o controlo de custos, a rapidez de entrada no mercado, a experiência dos trabalhadores e a gestão do risco regulamentar.
Contrate tendo em conta as três competências e aceite que provavelmente terá de desenvolver uma ou duas delas através de formação e mentoria. A lacuna mais comum é a terceira: a maioria dos profissionais de processamento salarial é tecnicamente excelente, mas nunca lhe foi pedido que apresentasse o processamento salarial como uma função estratégica a um diretor financeiro ou a um conselho de administração.
Periodicidade da governação
Estabeleça um ritmo de governação recorrente:
- Semanalmente: Revisão operacional dos problemas de processamento salarial em aberto, dos próximos prazos e dos processamentos salariais em curso em todos os países ativos.
- Mensalmente: Revisão consolidada dos relatórios de processamento salarial com a área financeira, abrangendo o custo total, a análise de desvios, as taxas de erro e o desempenho dos fornecedores face aos ANS.
- Trimestralmente: Revisão estratégica do modelo operacional, incluindo alterações no número de colaboradores a nível nacional, próximas entradas ou saídas de mercados, renovações de contratos com fornecedores, alterações regulamentares previstas e alinhamento com o roteiro tecnológico.
- Anualmente: Auditoria completa do modelo operacional, incluindo comparação de fornecedores, análise do custo total de propriedade, revisão do nível de conformidade e alinhamento com o plano de força de trabalho da empresa para os próximos três anos.
Medir o que importa
Acompanhe os mesmos indicadores-chave de desempenho de processamento salarial em todos os países, para identificar problemas, comparar o desempenho e perceber onde os custos ou os processos estão a desviar-se.
| Indicador-chave de desempenho | O que medir | Meta sugerida |
| Taxa de precisão do processamento salarial | Processamentos salariais concluídos sem erros que exijam correção | 99,5% ou superior |
| Taxa de pagamentos atempados | Colaboradores pagos na data correta | 100% |
| Tempo de resolução de questões de processamento salarial | Tempo médio entre a questão colocada pelo colaborador e a sua resolução | Menos de 48 horas |
| Taxa de conformidade com as declarações regulamentares | Declarações legais submetidas atempadamente e aceites | 100% |
| Custo por recibo de vencimento | Custo operacional total do processamento salarial dividido pelo número de recibos processados | Acompanhar por país e no total |
Author's Tip
O enquadramento apresentado neste guia só é tão valioso quanto a sua implementação.
Resumo: o seu guia rápido para a implementação
- Comece com a lista de verificação de diagnóstico da Secção 3: identifique onde a sua operação atual está fragmentada.
- Em seguida, utilize a matriz de decisão do modelo operacional na Secção 4 para definir o seu estado-alvo.
- Selecione tecnologia que suporte esse estado-alvo, em vez de o prender ao estado atual.
- Construa a coligação interna de que necessita para impulsionar a adoção.
- Por fim, estabeleça uma periodicidade de governação. Isto transforma uma iniciativa pontual numa excelência operacional sustentável.
À procura de um fornecedor de serviços de processamento salarial?
Um fornecedor de serviços de processamento salarial pode gerir muitos destes problemas de conformidade e administração por si, utilizando a tecnologia e as ferramentas mais recentes, bem como anos de experiência.
No entanto, escolher o fornecedor certo é fundamental. Depois de decidir de que tipo de software de processamento salarial irá precisar, necessitará de um enquadramento para escolher o melhor fornecedor de processamento salarial para as suas necessidades.