

Varför ekonomiska välmåendprogram misslyckas – och hur man åtgärdar dem

Varför är ekonomiskt välbefinnande en så universellt erkänd prioritet, men ändå så smärtsamt svårt att leverera i praktiken? I det här avsnittet träffar jag Jason Lee – grundare av DailyPay och Salt Labs och nu chef för Chime Enterprise – för att reda ut varför anställda inte engagerar sig i ekonomiska program, varför sparande känns som världens tråkigaste vana och vad som krävs för att utforma förmåner som människor faktiskt använder.
Jason förklarar varför de flesta arbetsgivarprogram har fastnat på 1980-talet, varför belöningspoäng ibland fungerar bättre än sparkonton och varför de bästa programmen för ekonomiskt välbefinnande bör likna mindre kupongklubbar och mer fullservice-sjukhus – inklusive akutmottagning, diagnostik och rehabiliteringsavdelningar. Vi utforskar också hur förtroende för varumärket, enkel design och modern teknik kommer att forma nästa generation av ekonomiska personalförmåner.
Det här får du lära dig
- Varför sparande inte handlar om inkomst – utan om utgiftsvanor och programutformning.
- Varför de flesta program för ekonomiskt välbefinnande misslyckas med att engagera de anställda.
- Hur liknelser från sjukhus och belöningspoäng kan förändra vårt sätt att tänka kring sparande.
- Varför förtroende för varumärket är viktigare än nyhetsvärdet när ekonomiska förmåner lanseras.
- Hur landskapet för ekonomiskt välbefinnande utvecklas med smartare produkter som kräver mindre ansträngning.
Viktigaste slutsatserna
- Sparande är inte inkomstberoende – det är vanebaserat. Lotterivinnare och professionella idrottare kan gå i konkurs om utgifterna överstiger inkomsterna. Den verkliga utmaningen är att utforma sparmekanismer som inte känns som ett straff.
- Gör sparandet osynligt och ”icke-fungibelt”. Starbucks-poäng fungerar ofta som en nödsparbuffert eftersom människor inte spenderar dem utan eftertanke. Arbetsgivare bör utforma program med samma inbyggda tröghet.
- De flesta program är föråldrade. Att titta på en 45 minuter lång video för att få en gratis pizza är inte ekonomisk folkbildning. Anställda lär sig via samma kanaler som de litar på för restaurangrecensioner – korta, autentiska och användardrivna upplevelser.
- Tänk som ett sjukhus. Ekonomiskt välbefinnande handlar inte bara om akutmottagningen (akuta pengar). Det handlar om diagnostik (budgetering), behandling (kreditreparation) och rehabilitering (långsiktigt sparande). Programmen måste hantera hela kedjan.
- Förtroende för varumärket slår glänsande nya verktyg. I ett klimat med små budgetar och lågt förtroende kommer anställda inte att ta till sig förmåner från nystartade företag de aldrig har hört talas om. Använd välkända leverantörer som människor litar på.
- Teknik sänker trösklarna. Äldre sparkonton krävde minimibelopp på 20 000 dollar. Moderna plattformar låter arbetstagare börja med 20 cent – och den friktionsfria starten spelar roll.
Kapitel
- [00:00] Utmaningen med ekonomisk hälsa
- [02:12] Varför inkomst inte är det största hindret för sparande
- [06:58] Starbucks-poäng som nödfonder
- [08:37] Varför program för ekonomiskt välbefinnande misslyckas
- [11:28] Ekonomisk hälsa som en ”sjukhusmodell”
- [13:35] Varför anställda inte engagerar sig i förmåner
- [17:38] Förtroendet för varumärkets roll vid införandet
- [20:02] Chimes tre kategorier: hantering, tillväxt, expansion
- [20:44] Framtiden för program för ekonomiskt välbefinnande
- [22:55] Var du hittar Jason Lee
Möt vår gäst
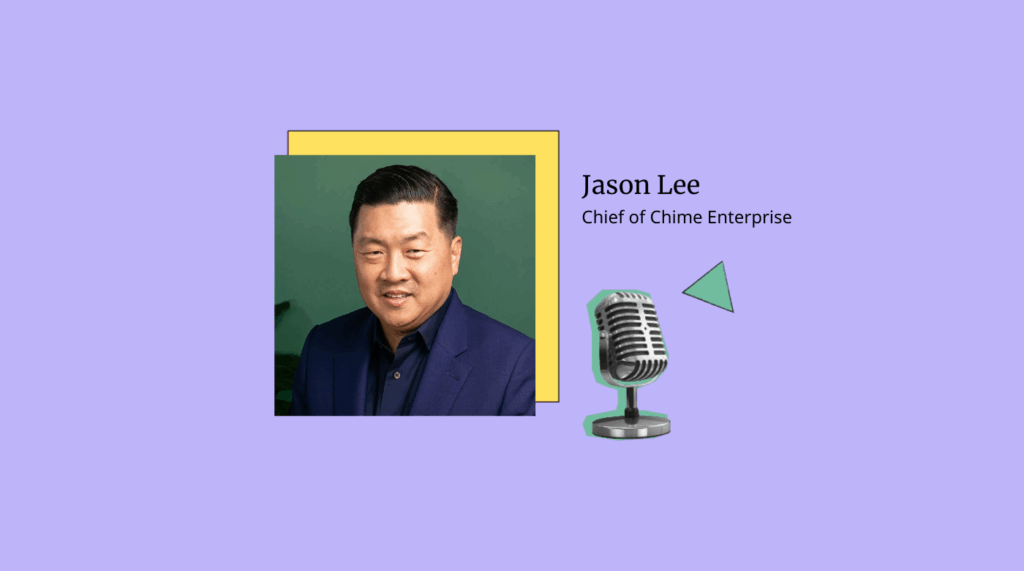
Jason Lee är chef för Chime Enterprise och leder Chimes företagsdivision, som levererar arbetsgivarcentrerade lösningar för ekonomiskt välbefinnande. Tidigare grundade han DailyPay – som anses ha gått i spetsen för tillgång till intjänad lön – och senare Salt Labs (förvärvat av Chime 2024). Han fortsätter att använda sin erfarenhet inom finansteknik och HR-teknik för att förändra hur anställda använder sin lön och sina belöningar. Han är också affärsängel, mentor och en erkänd röst inom finansiell innovation och medverkar ofta i medier som Forbes, CNBC och The Wall Street Journal.
Relaterade länkar:
- Gå med i People Managing People-communityn
- Prenumerera på nyhetsbrevet för att få våra senaste artiklar och poddar
- Kom i kontakt med Jason på LinkedIn
- Besök Chime Enterprise
Relaterade artiklar och poddar:
David Rice: Vad tror du är nyckeln till anställdas ekonomiska hälsa och förmåner?
Jason Lee: Så mycket av problemet eller utmaningen med ekonomisk hälsa handlar egentligen om att alla vill samma sak, men tyvärr finns det ingen GLP-1 när det gäller ekonomi. Det finns ingen enkel lösning.
David Rice: Hur ser en holistisk ekonomisk välmåenderesa från början till slut ut?
Jason Lee: Jag tycker att ordet välmående är en bra liknelse. Om du tänker på det klassiska sjukhuset i din ort eller stad, ligger akutmottagningen på bottenvåningen. Det korrekta eller lämpliga programmet för ekonomiskt välmående behöver verkligen hantera hela spektrumet av behov.
David Rice: Hur tror du att arbetsgivarnas landskap för ekonomiskt välmående kommer att utvecklas under de närmaste åren?
Jason Lee: Arbetsgivarnas vilja kommer fortfarande att finnas kvar. Den förändring du däremot kommer att se är att produkterna och tekniken blir mycket smartare.
David Rice: Välkommen tillbaka till podden People Managing People – programmet där vi utforskar arbetets röriga mänskliga sida, tekniken som påverkar den och de djärva idéerna som formar framtidens personalarbete. Dagens avsnitt är för alla ledare som någon gång har undrat varför det är så svårt att få anställda att bry sig om ekonomiskt välmående när bokstavligen alla är överens om att det är viktigt?
Min gäst i dag är Jason Lee. Han är något av en legend inom branschen för tillgång till intjänad lön. Han grundade DailyPay innan företaget förvärvades och senare Salt Labs, som sedan förvärvades av Chime. Nu är han chef för Chime Enterprise. Han funderar mycket på varför sparande är det tråkigaste ämnet på jorden, varför anställda inte engagerar sig i ekonomiska program och vad som faktiskt krävs för att hjälpa människor att spara när det känns som om de inte har något att spara.
Från Starbucks-poäng som nödfonder till varför de bästa programmen för välmående byggs som sjukhus med akutmottagning, diagnostik och rehabiliteringsavdelningar – det här avsnittet är fullt av intressanta liknelser, hårda sanningar och insikter om vad det innebär att utforma ekonomiska förmåner som människor faktiskt använder. Så utan vidare dröjsmål sätter vi i gång.
Okej, Jason, välkommen!
Jason Lee: Tack så mycket för att jag fick komma, David.
David Rice: Ja, absolut. Du bor i New York-området nu?
Jason Lee: Det gör jag. Just nu är jag faktiskt här med min familj på semester i ett par dagar, men jag skulle aldrig missa det här och möjligheten att tillbringa några minuter med dig, så tack för att jag fick komma.
David Rice: Tack för att du är med oss från semestern och för att du vill prata lite om anställdas ekonomiska hälsa och förmåner och ha ett bra samtal.
Jag ville börja med något i stil med att 70 procent av de anställda som inte arbetar vid skrivbord står inför unika utmaningar när det gäller ekonomisk hälsa. Jag undrar vilka de största hindren är och vad du tror är nyckeln till att hjälpa den gruppen att övervinna dem.
Jason Lee: Du har rätt i att 70 procent av de anställda inte arbetar vid skrivbord, men ärligt talat tror jag att även de som arbetar vid skrivbord har det svårt. Det jag skulle säga är att så mycket av problemet eller utmaningen med ekonomisk hälsa enligt min mening egentligen handlar om genomförandet.
Och med det menar jag att alla vill samma saker. Oavsett om man pratar med människor som sitter på sina arbetsplatser eller inte, med deras arbetsgivare eller familjemedlemmar – vem av oss vill inte bli lite mer ekonomiskt välmående och få bättre vanor?
Det är lite som att gå ner i vikt. Vem av oss vill inte det? Men tyvärr finns det ingen GLP-1 när det gäller ekonomi. Det finns ingen enkel lösning som gör det möjligt. Så mycket handlar om hur vi erbjuder och utformar en uppsättning verktyg, strategier eller en utbildningsprocess som gör det lättare, enklare, mer transparent och mycket effektivare för människor att börja utveckla starkare ekonomiska vanor.
David Rice: Sparande är en av de saker vi hela tiden pratar om när vi diskuterar ekonomisk hälsa. Det är förstås logiskt eftersom man behöver den där bufferten. Men det är också en slags grundpelare för att känna sig ekonomiskt trygg. Skulle du säga att en persons förmåga att spara bara beror på inkomsten?
Handlar det om beteende? Är det båda delarna? Jag tror att det är en kombination, men hur ger du människor olika råd för att utveckla ett holistiskt förhållningssätt till sitt ekonomiska välmående?
Jason Lee: En del av det här kommer att låta som självklarheter, men jag älskar min mamma och äter tyvärr förmodligen alldeles för mycket äppelpaj.
Det finns ingen hemlighet här. Sparande råkar vara något av det tråkigaste som finns. Det är en utmaning. Vem vaknar och säger: ”I dag vill jag spara mer”? Ingen, förstås. För att svara på din första fråga om vilka förutsättningarna och beroendena är skulle jag faktiskt hävda att det har väldigt lite att göra med hur mycket man tjänar.
Det har mycket mer att göra med hur mycket man spenderar. Vi har alla vänner och hör alla de där riktigt olyckliga berättelserna om någon som kanske vann på lotteri men som fem år senare är utfattig. Eller, gud förbjude, en professionell idrottare som kan ha ett kontrakt värt 225 miljoner dollar men nu arbetar på Starbucks, som Antoine Walker från Boston Celtics. Det är olyckliga historier.
De illustrerar verkligen det grundläggande axiomet att det har väldigt lite att göra med hur mycket man tjänar och faktiskt handlar om ens konsumtionsvanor. Sparande är egentligen motsatsen till att spendera. Tänk på hur du skulle motivera någon med låg inkomst att ta en del av det som personen redan upplever som för lite.
Jag tycker redan att jag är underbetald. Jag tycker redan att min lön är för låg. Hur ska jag på eget initiativ dela upp den? Därför tror jag att själva mekaniken eller aktiviteten kring sparande är så utmanande för många. Man måste fånga deras intresse och hjälpa dem att göra det samtidigt som de gör något annat.
En av de mest populära och effektiva sakerna jag ser för att hjälpa människor att spara är att avrunda belopp eller spara lite medan man handlar. Det är sådana saker som verkligen gör det möjligt att börja bygga upp ett sparande. Här är ytterligare en sak jag vill påpeka.
Den här kategorin sparande – och det här är kanske lite abstrakt, även om det förmodligen inte är det för dig eller dina lyssnare – blir bättre ju mindre lättillgängligt det är. Vad menar jag med det? Ett av de bästa sparverktygen i det här landet för höginkomsttagare är enligt min mening 401(k), men för alla inkomstgrupper är det faktiskt belöningspoäng. Låt mig säga det igen: belöningspoäng.
David Rice: Menar du på ett kreditkort?
Jason Lee: Nej, till exempel Starbucks-poäng. Jag har pratat med otaliga människor som köper en kaffe, en munk eller något liknande och aldrig använder sina Starbucks-poäng. Varför? När man frågar dem säger de: ”Jag ser dem som ett slags nödsparande.”
Om jag förlorar jobbet, fastnar på flygplatsen eller tappar plånboken vet jag att jag har det här lagrade värdet som jag kan använda. Därför går människor runt med Starbucks-poäng värda 100 eller 300 dollar som de ser som ett slags sparande, eftersom de inte används direkt. Ju mer du kan skapa en sådan begränsad användbarhet för dina faktiska tillgångar, desto bättre är det enligt min mening. Det är ett första steg eller ett riktigt intressant sätt att få sig själv att spara mer.
David Rice: Ja, det var intressant. Jag gör det med produkter till husdjuren.
Jason Lee: Ja, precis. Och jag slår vad om att du tittar på det, uppdaterar och kontrollerar hur många poäng du har och vad du kan köpa för dem, men sedan faktiskt inte köper något.
David Rice: Eller om jag till exempel aldrig köper godis till hunden. Då tänker jag bara: ”Jag tar det från de här besparingarna”, eftersom det är något jag vet att de eller vi behöver köpa, men jag gillar inte hur mycket det kostar. Så ja, deltagandet i ekonomiska välmåendeprogram hos många arbetsgivare är inte så högt som arbetsgivarna skulle vilja. Jag tror att ungefär 97 procent av arbetsgivarna anser att det är deras ansvar att hjälpa anställda att skapa någon form av ekonomiskt välmående.
Jag har sett statistik som säger att ungefär två tredjedelar av de anställda vill ha hjälp. Så var går det snett? Var tappar vi samspelet? Varför fungerar det inte?
Jason Lee: Sättet du formulerar det på är helt korrekt. Det här är faktiskt ett av de mycket sällsynta fallen där arbetsgivare och anställda är helt överens.
Det råder full enighet. Alla vill samma sak. Arbetsgivarna vill hjälpa till och de anställda vill ha hjälp. Men som du säger: om det verkligen fungerade bra skulle vi ha ett land med betydligt fler ekonomiskt välmående människor. Vad går fel? Det måste finnas någon form av avbrott mellan båda sidors önskan att detta ska hända och det faktum att det inte gör det.
Därför tycker jag att frågan är väldigt bra. Det här kommer att låta nästan själviskt eftersom jag arbetar med att bygga bra produkter som ska få detta att fungera, men jag tror faktiskt att det till stor del handlar om det. Om du gick in hos en genomsnittlig arbetsgivare, stor eller liten, som har ett program för ekonomisk hälsa skulle du upptäcka att vissa av dessa program, eller de allra flesta, är föråldrade. De går ut på: ”Titta på de här videorna och gör det här testet.”
När du är klar får du en kupong på en personlig pizza. Det är verkligen så primitivt. Det påminner mig om Scholastic Book Club eller något sådant.
David Rice: Det var precis det jag tänkte säga.
Jason Lee: Ja. Jag fick mycket pizza därifrån, men det är ett föråldrat sätt att tänka och i dagens värld kommer den genomsnittliga 28-åringen inte att sätta sig ner och titta på en video på 30 eller 45 minuter eller läsa tio sidor om hur man blir en bättre låntagare, gör en budget eller sparar pengar. Jag tror att många av de här programmen fortfarande sitter fast i 1980- och 1990-talens sätt att göra saker.
Vad de verkligen behöver göra är att bli modernare. Hur lär vi oss om den bästa restaurangen? Hur tar vi reda på om hotellet vi funderar på att bo på faktiskt är bra? Går du verkligen till hotellets webbplats och tittar på deras utvalda bilder? Vissa gör kanske det, men de flesta går in på Instagram eller TikTok och letar efter innehåll som skapats av faktiska användare.
Den verkliga bilden av vad som pågår. Utbildningsprocessen sker på ett naturligt sätt på en plattform vi redan känner till, vare sig det är Instagram, TikTok eller något annat. Det här organiska sättet att lära sig om något känns mycket mer naturligt, och det är enligt min mening det som moderna program behöver efterlikna, i stället för att ta dig ur ditt sammanhang och få dig att sätta dig ner och titta på något.
För mig motsvarar det att gå in på ett hotells webbplats och se bilden på poolen. Den är inte felaktig, men den är inte särskilt hjälpsam.
David Rice: Ja. När vi pratade före inspelningen jämförde du de nuvarande erbjudandena med en annan bra liknelse: att bara veta var akutmottagningen finns. Hur ser en holistisk ekonomisk välmåenderesa från början till slut ut?
Jason Lee: Jag tycker att ordet välmående eller ekonomisk hälsa är en bra liknelse. Vi tänker framför allt på fysisk hälsa. Om du tänker på det klassiska sjukhuset i din ort eller stad är den arkitekturen mycket genomtänkt.
På bottenvåningen finns akutmottagningen. Det är platsen för akuta situationer, dit du går när något brådskar. Armen har kanske blivit avhuggen, foten är svårt skadad eller du har råkat ut för en bilolycka. Det är något som inte kan vänta. Ärligt talat handlar många program där ute om just det.
Jag grundade faktiskt en hel bransch som bara handlade om pengar i rätt tid och pengar i nödsituationer. Den kallas branschen för tillgång till intjänad lön. Jag skapade hela branschen från min källare. Jag grundade ett företag värt två miljarder dollar, och det var allt företaget gjorde.
Vi hittade sätt att erbjuda den här viktiga men begränsade förmånen, som innebar att människor kunde få tillgång till sin lön när de själva behövde den. Men vad händer sedan? När någon har lämnat akutmottagningen kanske personen har ett problem inom internmedicin. Det kan vara något som händer i blodet. Det är inte akut, men det behöver hanteras över tid.
Eller så kanske jag har ont i ett ben eller behöver ortopedisk kirurgi. Gud förbjude att du skulle gå till akutmottagningen för det. Eller säg att du vill förbättra kost och motion eller sänka kolesterolet. Tycker du verkligen att du ska sitta på akutmottagningen för att göra det? Nej.
Det finns skäl till att sjukhuset har olika avdelningar. Ett korrekt och lämpligt program för ekonomiskt välmående måste hantera hela spektrumet av behov.
David Rice: Låt mig fråga dig detta: om du är personalchef för en stor organisation med flera platser eller anställda över hela världen, hur får du ut budskapet så att människor inte bara känner till förmånen utan också engagerar sig i utbildningsmaterialet och faktiskt börjar använda den?
Jason Lee: Det här är en av de största utmaningarna för stora företag, och även för små företag. Låt mig säga att det är utmaningen med allt.
Ingen lyssnar, ingen bryr sig.
David Rice: Du låter som ett proffs på innehåll.
Jason Lee: Nej, men allvarligt talat är alla upptagna med sitt eget eller med att vara pappa eller förälder. Därför lyssnar ingen. Skämt åsido är det en av de viktigaste frågorna och utmaningarna för HR-ledare. Låt mig ta ett steg åt sidan ett ögonblick.
Vi spelar in den här podden mitt i 2025. För dem som lyssnar ett senare år befinner vi oss just nu i ett ekonomiskt osäkert klimat. Det är inte bara jag som säger det – Deloitte publicerade sin årliga CFO-undersökning i morse, och CFO:ernas bild är att det här inte är en bra tid att ta risker.
Miljön är mycket mer osäker, och antalet CFO:er som tycker det har fördubblats under det senaste kvartalet. Det innebär att HR-ledare just nu har problem med att få rätt resurser. Budgetarna minskar, inte ökar. Människor förväntas göra mer med mindre. Tror du verkligen att de kan genomföra en omfattande lansering på flera platser av en ny förmån från en okänd leverantör med ett helt nytt erbjudande?
Det finns helt enkelt inte tillräckligt med resurser för det. Det jag skulle säga är för det första att HR alltid har haft svårt att få ut budskapet och att hitta ett varumärke eller en leverantör som människor litar på. För det andra är frågan särskilt akut i mitten av 2025, eftersom resurserna har blivit så mycket färre.
Det finns inga investeringspengar att fördela. Så vart leder det mig? Hur ger vi företag råd eller hjälper dem med detta? Det kommer att låta lite pedantiskt, men varumärket spelar verkligen roll. Om du ställer en Coca-Cola-burk på ett bord eller i kafeterian behöver du inte förklara den. Du behöver inte säga: ”Vi har ett sexpack Coca-Cola. Låt mig ge er en genomgång av vad ni ska göra och hur ni använder det.”
Det finns vad jag skulle kalla en möjlighet att utnyttja varumärket. Om jag satt i personalchefens stol i dag skulle jag bara erbjuda förmåner genom företag som människor redan har hört talas om. Jag tror inte att det här är rätt miljö för en ny uppstart eller ett helt nytt företag. Då måste du hantera frågor om tillit: Vad gör den här tjänsten? Jag har aldrig hört talas om den. Det kräver mycket tid och engagemang från HR.
David Rice: Ja, det är en bra poäng. Ibland är det frestande att dras med i en ny tjänst eller något glänsande och nytt. Men det här kanske inte är rätt tid. Förtroendet är lågt, lägre än någonsin.
Jason Lee: Och tiden finns inte. Människor har begränsade resurser och är hårt belastade. Om vi hade suttit här för fem år sedan hade vi kunnat säga: ”Låt oss lansera den nya stora grejen.” Men det finns en anledning till att varumärke och varumärkeskännedom räknas som en tillgång i balansräkningen.
Det finns en beräkning för det. Coca-Colas största tillgång är värdet av varumärket. Därför tror jag att HR-ledare verkligen måste fundera kritiskt på hur de kan dra nytta av investeringar som någon annan redan har gjort i sitt varumärke, så att de själva slipper göra det.
Vi behöver inte förklara det. Ställ bara fram sexpacket Coca-Cola på bordet så kommer de anställda att förstå.
David Rice: När vi nu tänker på att hjälpa anställda att förstå sitt kapital undrar jag hur era program hjälper dem att hantera eller förstå saker som kapitalförvaltning, tillväxt och expansion.
Jason Lee: Jag tror att du frågar specifikt om vad vi på Chime gör tillsammans med arbetsgivare. Vi har tre olika kategorier av förmåner när det gäller anställdas ekonomiska hälsa, och vi har gett dem intressanta namn. Vi arbetar vanligtvis med frontlinjemedarbetare och timanställda, men våra förmåner kallas kapitalförvaltning, kapitaltillväxt och kapitalexpansion.
Innan jag berättar vad de innebär: låter inte det som namn du skulle höra på ett möte hos Fidelity eller JP Morgan, snarare än något som riktar sig till timanställda? Vårt förhållningssätt på Chime är: tänk om det är den potential vi ser hos din anställda? Vi tror faktiskt att de kan bli den personen. Så låt oss hjälpa dem att börja nu.
Kapitalförvaltning omfattar allt vi gör för att hjälpa människor att hantera sin ekonomi från dag till dag. Vi erbjuder tidig tillgång till lön. De får sina direktinsättningar en till två dagar före löneutbetalningen. De får avgiftsfri övertrassering. Det här är sådant som hjälper människor som har svårt att få pengarna att räcka mellan löneutbetalningarna. De får en hel uppsättning avgiftsfria verktyg. Det är den första delen.
Den andra delen är kapitaltillväxt. Som vi pratade om tidigare är sparande den tråkigaste delen av ekonomisk hälsa, men vi kallar det kapitaltillväxt eftersom vi verkligen vill göra det möjligt för anställda att i genomsnitt spara hundratals dollar genom smarta och organiska metoder.
Inte genom att sätta dem i ett seminarium om varför det är bra att spara, utan genom saker som avrundning och att lägga undan en dollar här och där. När jag till exempel tittar på den genomsnittliga arbetsgivaren och deras anställda som använder Chime ser jag ofta ett sparande på 200 dollar eller mer. Det är anmärkningsvärt jämfört med det nationella genomsnittet för alla i USA, där sparandekvoten är minus två procent.
David Rice: På minus?
Jason Lee: Den är minus två procent. Kapitalexpansion är vår tredje kategori av förmåner. Den hjälper människor att förbättra och bygga upp sin kredithistorik, vilket i slutändan påverkar deras kreditvärdighet. Personer som använder den produkten kan öka sin kreditvärdighet betydligt. Det vi ser är en genomsnittlig ökning på ungefär 30 poäng, vilket är anmärkningsvärt när man tänker på vilken effekt det kan ha på individen.
David Rice: Intressanta tider väntar för ekonomin. När vi tittar på löner och sysselsättning i allmänhet känns allt väldigt osäkert. Hur tror du att arbetsgivarnas landskap för ekonomiskt välmående kommer att utvecklas under de närmaste åren?
Jason Lee: Jag tror inte att viljan kommer att förändras. Den studie du hänvisade till visar att vi redan är uppe i 97 procent.
Jag läste samma studie för tio år sedan. Då var siffran 41 procent, vilket innebar att bara 41 procent av företagen ansåg att de anställdas ekonomiska hälsa ens var deras ansvar. Den har ökat till 97 procent. Den framtida utvecklingen kommer därför för det första att vara att arbetsgivarnas vilja finns kvar, eftersom vi redan har förstått att investeringar i de anställda alltid är bra för verksamheten.
Förändringen du kommer att se är däremot att produkterna och tekniken blir mycket smartare. De blir enklare och sänker tröskeln för att komma i gång. Jag älskar att berätta en kort anekdot. En kund frågade mig: ”Vad menar du med att vi har ett sparprogram? Vi använder en kreditförening.” Jag svarade: ”Bra. Låt oss öppna kreditföreningen nu. Vi går till webbplatsen, väljer ’spara hos oss’, öppnar ett konto och ser med liten text att det krävs minst 20 000 dollar för att komma i gång.”
Vem av oss har ens det? Och glöm de timanställda. Vem har 20 000 dollar liggande? Poängen är att man kan kryssa i rutan och säga att man har ett sparprogram, men ingen använder det.
När arbetsgivarna utsätts för större press och verkligen vill göra sådant som är meningsfullt och som de kan stå bakom kommer produkterna att utvecklas. På Chime kan du till exempel börja spara med 20 cent, inte 20 000 dollar. Vi har inget minimibelopp. Du kan börja spara, få högre ränta och få alla de här förmånerna med 20 cent. Det är teknikens verkliga fördel.
Den minskar mycket av friktionen och kostnaden. Vi behöver inte att du börjar med 20 000 dollar. Du kan börja med 20 cent eller till och med noll cent.
David Rice: Jason, det har varit ett intressant samtal. Jag vet att ekonomisk hälsa är något många tänker på. Uppgifterna visar ju det.
Innan vi avslutar vill jag ge dig möjlighet att göra reklam för vad du vill och berätta var människor kan hitta dig och läsa mer om det du gör.
Jason Lee: Jag finns på LinkedIn, så du kan hitta mig där under Jason Lee. Tro det eller ej finns det en eller två andra på LinkedIn med samma namn. Men om du söker på Jason Lee Chime hittar du mig.
Kontakta mig på LinkedIn. Jag är mycket aktiv och svarar. Om du vill veta mer kan du gå till chime.com, där hittar du oss.
David Rice: Utmärkt. Det sista vi gör i varje avsnitt är en liten tradition här i podden: du får ställa en fråga till mig. Så jag lämnar över till dig. Fråga vad du vill.
Jason Lee: Vad är en sak som är sann om dig själv, som inte så många känner till, men som du önskar att fler visste om dig?
David Rice: Jag har en ganska äventyrlig sida. Jag gör den här podden och pratar om HR hela tiden. Jag vet inte om människor tänker på HR som särskilt äventyrligt, men jag tycker verkligen om att komma ut och uppleva livet i alla nyanser och former.
Vad jag än kan göra är det ungefär som att jag har en ständigt växande lista över hobbyer. Jag kan bli intresserad av vad som helst och ägna mig åt det ett tag. Så kanske är det att jag inte är lika tråkig som min LinkedIn-profil får det att verka.
Jason Lee: Det fungerar. Du vill alltså att andra ska veta att du inte är tråkig. Förstått. Där har vi det. Samma svar.
David Rice: Okej, Jason, tack för att du kom till programmet. Jag uppskattar verkligen att du tog dig tid i dag.
Jason Lee: Absolut. Tack så mycket, David.
David Rice: Okej, lyssnare, om ni inte redan har gjort det, gå över till peoplemanagingpeople.com och registrera er för nyhetsbrevet.
Och tills nästa gång: starta ert sparprogram, även om ni måste börja i liten skala.

