Key Takeaways
Dağıtım Düşüşü: Yapay zekâ ajanlarının dağıtımı azaldı ve bu durum, kuruluşların odağında kritik bir değişim yaşandığını ortaya koydu: odak altyapıya yöneliyor.
Yatırım Değişimi: Dağıtımda düşüş yaşanmasına rağmen yapay zekâ yatırımları artmaya devam ediyor; bütçeler uzun vadeli hedeflere stratejik biçimde ayrılıyor.
Dönüşüm Odağı: Başarılı kuruluşlar, yalnızca yapay zekâ teknolojisini uygulamak yerine iş akışlarının yeniden tasarlanmasına ve verilerin kullanıma hazır hâle getirilmesine öncelik veriyor.
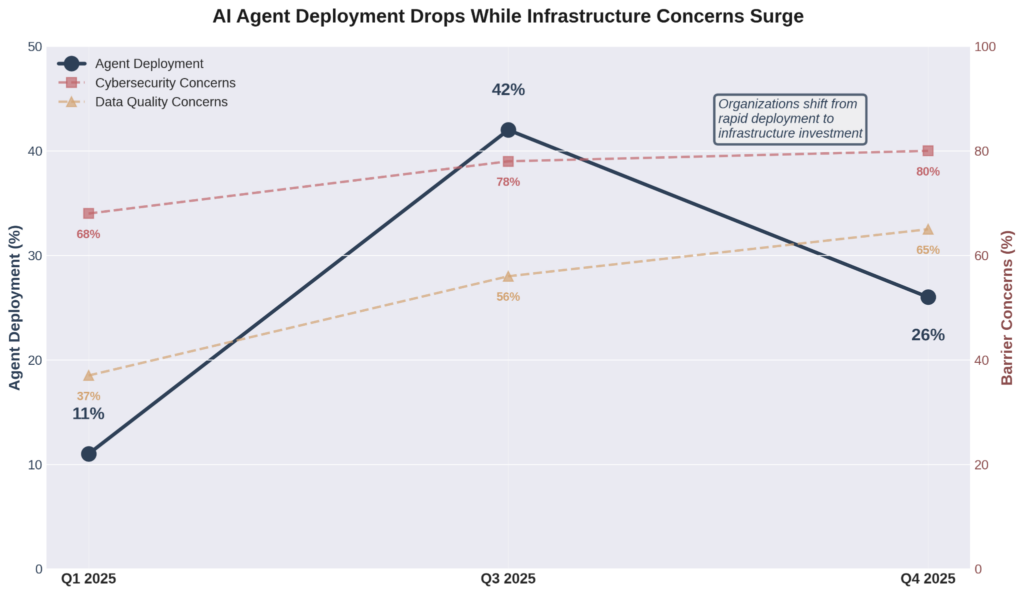
KPMG, yapay zekâ aracılarının kullanımının 2025'in üçüncü ve dördüncü çeyrekleri arasında %42'den %26'ya düştüğünü bildirdiğinde, çoğu analist asıl noktayı gözden kaçırdı. Onlar bunu geri çekilme olarak gördü. Ben ise iki yıllık yapay zekâ abartısı içindeki ilk dürüst sinyali görüyorum.
Paradoks oldukça çarpıcı: CEO'ların %67'si artık yapay zekâ yatırımlarından bir ila üç yıl içinde getiri bekliyor; bu süre, bundan yalnızca 12 ay önce öngörülen üç ila beş yıllık vadeden kısalmış durumda.
Yatırımlar artmaya devam ediyor; yöneticilerin %69'u önümüzdeki yıl toplam bütçelerinin %10-20'sini yapay zekâya ayırıyor. CEO'ların küresel ekonomiye olan güveni son beş yılın en düşük seviyesinde, ancak yapay zekâ harcamaları hızlanıyor.
Öyleyse kullanım oranları neden düşüyor?
Çünkü yöneticiler, teknoloji basınının incelemeye yanaşmadığı bir gerçekle yüzleşmeye başlıyor: pilot programlar, üretim ortamındaki başarı hakkında neredeyse hiçbir şey öngörmüyor. 2024'te yapay zekâ yeteneklerini sergilemek için acele eden kuruluşlar şimdi bunun sonuçlarıyla karşı karşıya.
Birden fazla sektör araştırmasına göre, yapay zekâ kavram kanıtlarının %46'sı 2025'te üretim ortamına ulaşmadan iptal edildi. Bu, yalnızca bir yıl önceki terk edilme oranının iki katı.
Geri adım atan şirketler vazgeçmiyor. Ciddileşiyorlar.
Yapay Zekâ Gösterisinden Altyapı Gerçekliğine
KPMG'nin kendi verilerine ilişkin yorumu, yüzeysel okumayla çelişiyor. Analistleri, önde gelen işletmelerin yapay zekâ aracısı sistemlerini terk etmek yerine profesyonelleştirdiğini gözlemliyor.
Yatırım ve mühendislik kapasitesi; uygun yönetişim, izleme, güvenlik ve entegrasyona sahip, üretim ortamına hazır ve orkestre edilmiş aracılara yöneldi. Bu çalışma, üç aylık raporlarda daha az etkileyici görünse de ölçekli olarak gerçekten işleyen sistemlerin temelini oluşturuyor.
Bu ayrım önemli, çünkü çoğu kuruluş yapay zekâ gösterisini gerçek dönüşümden ayırmanın ne gerektirdiğini hâlâ anlamıyor. Karşılaştıkları engeller teknik merak konusu değil; temel altyapı eksiklikleri:
- Veri kalitesi: Tek bir yıl içinde bunu kritik olarak belirten liderlerin oranı %37'den %65'e yükseldi
- Siber güvenlik: Artık %80 tarafından, %68'den yükselerek yapay zekâ stratejisi hedeflerinin önündeki en büyük engel olarak tanımlanıyor
- Sistem karmaşıklığı: %65, art arda iki çeyrektir aracı tabanlı sistem karmaşıklığını en büyük engeli olarak gösteriyor
- Yatırım değişimi: Yöneticilerin yarısı artık özellikle aracı tabanlı mimarileri güvence altına almak ve model yönetişimini güçlendirmek için 10-50 milyon dolar ayırmayı planlıyor
Bunlar bir sonraki demoyu kovalayan kuruluşların harcama kalıpları değil. Bunlar altyapı ekonomisinin göstergeleri.
%88 Sorunu
Pilot uygulamadan üretime geçişteki boşluk defalarca belgelendi, ancak nadiren dürüstçe ele alındı.
Araştırmalar, bir şirketin geliştirdiği her 33 yapay zekâ prototipinden yalnızca dördünün üretim ortamına geçtiğini gösteriyor. Yapay zekâ girişimlerini ölçeklendirmedeki başarısızlık oranı yaklaşık %88; bu, yapay zekâ içermeyen teknoloji projelerinin başarısızlık oranının iki katından fazla.
2025'te S&P Global Market Intelligence, şirketlerin %42'sinin yapay zekâ girişimlerinin çoğunu terk ettiğini buldu; bu oran bir önceki yıl %17'ydi.
Model tüm sektörlerde tutarlı: benimseme kolay, pilot uygulamalar çoğalıyor, ancak entegrasyon nadir kalıyor ve ölçülebilir sonuçlara sahip üretim uygulamaları neredeyse hiç görülmüyor.
Gösteriyi Dönüşümden Ayıran Nedir?
Duraklayan kuruluşları ölçeklenenlerden ayıran şey modelin gelişmişliği veya işlem gücü değil. McKinsey'nin 2025 yapay zekâ araştırması, önemli finansal getiriler bildiren kuruluşların, modelleme tekniklerini seçmeden önce uçtan uca iş akışlarını yeniden tasarlama olasılığının iki kat daha yüksek olduğunu doğruluyor.
Kazananlar kullanım alanları yerine değer havuzlarıyla başlıyor; yapay zekânın teknik olarak neler yapabileceğini sormak yerine en fazla marjı veya zamanı nerede kaybettiklerini soruyor.
Artık dört milyondan fazla sorguyu %97 otomasyonla işleyen Air India'nın sanal asistanı AI.g, belirli bir kısıttan doğdu: iletişim merkezleri yolcu artışına ayak uyduramıyordu. Bunu yapay zekâyı uygulayabileceklerini kanıtlamak için geliştirmediler. Rutin sorguları insanlar aracılığıyla yönlendirmenin operasyonlarını aksatması nedeniyle geliştirdiler.
Fark, operasyonel olduğu kadar felsefidir de. Yapay zekâyı teknoloji uygulaması olarak ele alan kuruluşlar, model performansına ve çıkarım hızlarına odaklanır. Yapay zekâyı iş dönüşümü olarak ele alan kuruluşlar ise verilerin hazır olmasına, iş akışlarının yeniden tasarlanmasına ve insanlar ile makineler arasındaki iş bölümüne odaklanır.
İlk grup, yönetim kurulu sunumlarında iyi görünen ancak laboratuvardan hiç çıkamayan pilot projeleri başlatır. İkinci grup ise ürünleri kullanıma sunar.
Bu ayrım, başarılı uygulamalarda veri altyapısının neden artık yapay zekâ bütçelerinin ve takvimlerinin %50-70'ini tükettiğini, yani tipik harcama oranlarının tamamen tersine döndüğünü açıklıyor.
Ayrıca kuruluşların %72'sinin özel çözümler geliştirmek yerine yalnızca güvenilir teknoloji sağlayıcılarından aracılar kullanıma almayı planlamasının ve en sofistike yöneticilerin hızlanmak yerine yavaşlamasının nedenini de açıklıyor.
Geri Adım Atmak Neden Daha Akıllıca?
Kullanıma alma rakamlarının düşmesi başarısızlık olarak değil, olgunlaşma olarak okunmalı. Pilot üstüne pilot uygulayarak aceleyle ilerlemek, yapay zekâ uygulamasında liderlik etmenin yolu değil. Açıkça söylemek gerekirse: Operasyonel gerçeklik yerine kurum içi sunumlar için optimizasyon yapmayı bırakın.
Gerçek dönüm noktası, yöneticilerin yapay zekânın yatırım getirisini sağlayıp sağlamadığını sormayı bırakıp altyapılarının yapay zekânın gerektirdiklerini destekleyip destekleyemeyeceğini sormaya başlamasıyla gelir. Bu değişim, bundan sonra gelecek döneme hazırlanan kuruluşları, 2024'teki demolarının neden üretimde değere dönüşmediğini 2026'da açıklamak zorunda kalacak kuruluşlardan ayırır.
Verebileceğim tek bir veda tavsiyesi varsa, o da yapay zekâ girişimlerinin veya denenmiş aracı kullanıma alma çalışmalarının sayısına odaklanmayı bırakıp her yeni aracının sisteme kırılganlık eklemek yerine sistemi güçlendirmesini sağlayan yönetişim çerçevelerini, veri akışlarını, güvenlik mimarilerini ve entegrasyon standartlarını oluşturmaya başlamaktır. Bu çalışma nadiren manşetlere çıkar. Demolarda iyi görünmez. Ancak önemli olan tek çalışma budur.
KPMG iki çeyrek sonra kullanıma alma rakamlarının yeniden yükseldiğini bildirdiğinde, hangi kuruluşların bu arayı temellerini oluşturmak için kullandığını ve hangilerinin sadece pilot uygulamalar yürütmeye devam ettiğini bileceğiz.