Finansal esenlik neden herkesin üzerinde hemfikir olduğu evrensel bir öncelik olmasına rağmen uygulamada sunulması bu kadar sancılı derecede zor? Bu bölümde DailyPay ve Salt Labs'ın kurucusu, şu anda ise Chime Enterprise'ın yöneticisi olan Jason Lee ile çalışanların finansal programlara neden katılım göstermediğini, tasarruf etmenin neden dünyanın en sıkıcı alışkanlığı gibi hissettirdiğini ve insanların gerçekten kullandığı yan hakları tasarlamak için neler gerektiğini ele alıyorum.
Jason, işverenlerin sunduğu programların çoğunun neden 1980'lerde takılıp kaldığını, ödül puanlarının bazen tasarruf hesaplarından neden daha iyi işlev gördüğünü ve en iyi finansal esenlik programlarının neden kupon kulüplerinden çok acil servis, teşhis ve rehabilitasyon bölümleri de dahil olmak üzere tam hizmet veren hastanelere benzemesi gerektiğini açıklıyor. Ayrıca marka güveninin, sade tasarımın ve modern teknolojinin çalışanlara sunulan finansal yan hakların gelecek neslini nasıl şekillendireceğini inceliyoruz.
Öğrenecekleriniz
- Tasarrufun gelirle değil, harcama alışkanlıkları ve program tasarımıyla ilgili olması.
- Finansal esenlik programlarının çoğunun çalışanların ilgisini çekmeyi neden başaramadığı.
- Hastanelerden ve ödül puanlarından alınan benzetmelerin tasarruf düşüncemizi nasıl yeniden şekillendirebileceği.
- Finansal yan haklar sunulurken marka güveninin yenilikten neden daha önemli olduğu.
- Finansal esenlik alanının daha akıllı ve daha az zahmetli ürünlerle nasıl geliştiği.
Öne Çıkan Noktalar
- Tasarruf gelire değil, alışkanlıklara bağlıdır. Harcamalar geliri aşarsa piyango talihlileri ve profesyonel sporcular bile iflas edebilir. Asıl zorluk, tasarruf mekanizmalarını bir ceza gibi hissettirmeyecek şekilde tasarlamaktır.
- Tasarrufu görünmez ve “değiştirilemez” hâle getirin. Starbucks puanları, insanlar onları gelişigüzel harcamadığı için genellikle acil durum tasarrufu işlevi görür. İşverenler de aynı ölçüde kalıcı programlar tasarlamalıdır.
- Programların çoğu güncelliğini yitirmiştir. Bedava pizza kazanmak için 45 dakikalık bir video izlemek finansal okuryazarlık değildir. Çalışanlar, restoran yorumları için güvendikleri kanalların aynısı üzerinden; kısa, samimi ve kullanıcı odaklı deneyimlerle öğrenir.
- Bir hastane gibi düşünün. Finansal esenlik yalnızca acil servisten (acil nakit) ibaret değildir. Teşhis (bütçeleme), tedavi (kredi iyileştirme) ve rehabilitasyon (uzun vadeli tasarruf) da bunun parçasıdır. Programlar tüm alanları kapsamalıdır.
- Gösterişli yeni araçlardan çok marka güvenine önem verin. Bütçelerin ve güvenin düşük olduğu bir ortamda çalışanlar, daha önce hiç duymadıkları girişimlerin sunduğu yan hakları benimsemeyecektir. Tanınan ve güvenilir sağlayıcılardan yararlanın.
- Teknoloji engelleri azaltır. Eski tarz tasarruf hesapları en az 20 bin dolar gerektiriyordu. Modern platformlar çalışanların 20 sentle başlamasına olanak tanıyor ve bu engellerden arındırılmış başlangıç önem taşıyor.
Bölümler
- [00:00] Finansal sağlık sorunu
- [02:12] Gelirin tasarruf önündeki en büyük engel olmamasının nedeni
- [06:58] Acil durum fonu olarak Starbucks puanları
- [08:37] Finansal esenlik programlarının başarısız olmasının nedeni
- [11:28] “Hastane modeli” olarak finansal sağlık
- [13:35] Çalışanların yan haklara katılım göstermemesinin nedeni
- [17:38] Benimsemede marka güveninin rolü
- [20:02] Chime'ın üç kategorisi: yönetim, büyüme, genişleme
- [20:44] Finansal esenlik programlarının geleceği
- [22:55] Jason Lee'yi nerede bulabilirsiniz?
Konuklarımızla Tanışın
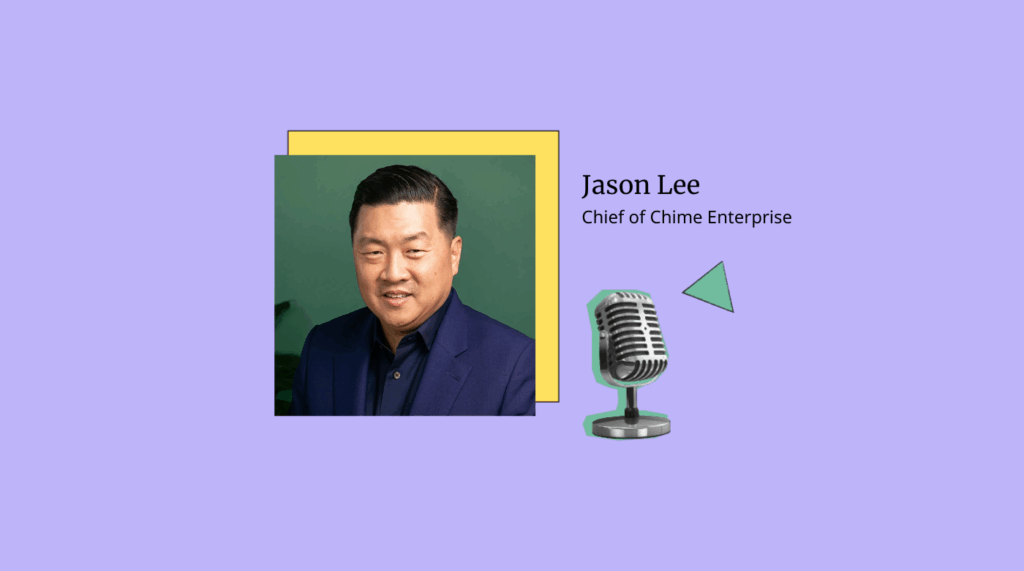
Jason Lee, işveren odaklı finansal refah çözümleri sunan Chime'ın kurumsal bölümünü yöneten Chime Enterprise'ın başkanıdır. Kazanılmış ücret erişimine öncülük etmesiyle tanınan DailyPay'in kurucusu ve daha sonra Salt Labs'ın (2024'te Chime tarafından satın alındı) kurucusu olarak, fintech ve İK teknolojisi deneyimini çalışanların ücretleri ve ödülleriyle etkileşim biçimini yeniden şekillendirmek için kullanmaya devam ediyor. Aynı zamanda bir melek yatırımcı, mentor ve finansal inovasyon alanında tanınan bir isim olan Lee, Forbes, CNBC ve The Wall Street Journal gibi medya kuruluşlarında sıkça yer alıyor.
İlgili bağlantılar:
- People Managing People topluluğuna katılın
- En son makalelerimizi ve podcast'lerimizi almak için bültene abone olun
- Jason ile LinkedIn üzerinden bağlantı kurun
- Chime Enterprise'a göz atın
İlgili makaleler ve podcast'ler:
David Rice: Çalışanların finansal sağlığı ve yan hakları açısından sizce kilit nokta nedir?
Jason Lee: Finansal sağlıkla ilgili sorunun veya zorluğun büyük bir kısmı aslında herkesin aynı şeyi istemesine dayanıyor, ancak ne yazık ki finansal konular söz konusu olduğunda bir GLP-1 yok. Kolay bir yol yok.
David Rice: Bütünsel, uçtan uca bir finansal sağlık yolculuğu nasıl görünür?
Jason Lee: Bence sağlık kelimesi iyi bir benzetme. Şehrinizdeki klasik hastaneyi düşünürseniz, zemin kat acil servistir. Doğru ya da uygun finansal sağlık programının gerçekten ihtiyaçların tamamını ele alması gerekir.
David Rice: İşverenlerin finansal sağlık ortamının önümüzdeki birkaç yıl içinde nasıl gelişeceğini düşünüyorsunuz?
Jason Lee: İşverenlerin isteği yine varlığını sürdürecek. Ancak göreceğiniz değişiklik, ürünlerin ve teknolojinin çok daha akıllı hâle gelmesi olacak.
David Rice: People Managing People podcastine tekrar hoş geldiniz — işin karmaşık insani yönünü, onu etkileyen teknolojiyi ve insan uygulamalarının geleceğini şekillendiren cesur fikirleri incelediğimiz program. Bugünkü bölüm, çalışanların finansal sağlığa önem vermesini sağlamanın neden bu kadar zor olduğunu, oysa kelimenin tam anlamıyla herkes bunun önemli olduğu konusunda hemfikirken, merak eden her lider için.
Bugünkü konuğum Jason Lee. Kazanılmış ücret erişimi sektöründe bir efsane sayılır; DailyPay’i kurdu, şirket daha sonra satın alındı. Ardından Salt Labs’ı kurdu; bu şirket de daha sonra Chime tarafından satın alındı. Şimdi ise Chime Enterprise’ın başında. Tasarrufun neden dünyadaki en sıkıcı konu olduğunu, çalışanların finansal programlara neden katılmadığını ve insanların birikim yapacak hiçbir şeyleri olmadığını düşündüklerinde tasarruf etmelerine gerçekten yardımcı olmak için ne gerektiğini çokça düşünüyor.
Acil durum fonu olarak kullanılan Starbucks puanlarından, en iyi sağlık programlarının acil servis, teşhis ve rehabilitasyon katları olan hastaneler gibi tasarlanmasına kadar bu bölüm; bazı harika benzetmeler, zor gerçekler ve insanların gerçekten kullanacağı finansal yan hakları tasarlamanın ne anlama geldiğine dair içgörülerle dolu. Daha fazla uzatmadan başlayalım.
Pekâlâ Jason, hoş geldin!
Jason Lee: Beni davet ettiğiniz için çok teşekkürler David.
David Rice: Elbette. Şimdi New York bölgesinde misin?
Jason Lee: Evet. Aslında birkaç günlüğüne ailemle birlikte tatil için buradayım, ama bunu ve sizinle birkaç dakika geçirme fırsatını asla kaçırmazdım. Beni davet ettiğiniz için teşekkürler.
David Rice: Tatilinden zaman ayırıp bize katıldığın ve çalışanların finansal sağlığı ile yan hakları hakkında biraz konuşup güzel bir sohbet gerçekleştirdiğin için teşekkürler.
Çalışanların yaklaşık %70’inin masa başında çalışmadığını ve benzersiz finansal sağlık sorunlarıyla karşılaştığını söyleyerek başlamak istiyordum. Bu çalışanların karşılaştığı en büyük engellerden bazıları neler? Sizce bu demografik grubun bu sorunların üstesinden gelmesine yardımcı olmanın anahtarı nedir?
Jason Lee: Masa başında çalışmayan çalışanların %70’i konusunda haklısınız, ancak açıkçası masa başında çalışanlara bile sorsanız onların da zorlandığına eminim. Söyleyebileceğim şey şu: Sorunun veya zorluğun büyük bir kısmı, benim görüşüme göre, uygulamaya dayanıyor.
Bununla kastettiğim şu: Bence herkes aynı şeyleri istiyor. İster masa başında çalışanlarla ister çalışmayanlarla, işverenlerle ya da aile üyeleriyle konuşun; hangimiz finansal açıdan daha sağlıklı olmak ve daha iyi alışkanlıklara sahip olmak istemeyiz ki?
Bu biraz kilo vermeye benziyor. Kim bunu istemez? Ancak ne yazık ki finansal konular söz konusu olduğunda GLP-1 yok. Bunu yapmanın kolay bir yolu yok. Bu nedenle bence mesele, insanların daha güçlü finansal alışkanlıklar geliştirmeye başlamasını kolaylaştıran, daha basit, daha şeffaf ve çok daha etkili araçları, stratejileri veya eğitim sürecini nasıl sunacağımıza dayanıyor.
David Rice: Finansal sağlıktan söz ettiğimizde tasarruf, sürekli konuştuğumuz konulardan biri. Bu çok mantıklı, çünkü açıkça o güvenlik yastığına ihtiyacınız var. Ancak finansal sağlıklı olma hissine sahip olmanın bir tür temel taşı gibi. Sizce bir kişinin tasarruf yapabilme kapasitesi gelire mi dayanır?
Davranışa mı? Yoksa ikisine birden mi? Bence bu ikisinin bir birleşimi. Ancak insanlara finansal sağlıklarına bütünsel bir yaklaşım geliştirmeleri için nasıl farklı tavsiyelerde bulunuyorsunuz?
Jason Lee: Bunun bir kısmı anne ve elmalı turta gibi kulağa klişe gelebilir, ama annemi seviyorum ve ne yazık ki muhtemelen çok fazla elmalı turta yiyorum.
Burada bir sır yok. Tasarruf en sıkıcı şeylerden biri. Bu bir zorluk. Kim uyanıp bugün daha fazla tasarruf etmek istiyorum der ki? Elbette kimse demez. İlk sorunuzdaki koşulların ve bağımlılıkların neler olduğuna gelince, bunun ne kadar kazandığınızla çok az ilgisi olduğunu öne sürerim.
Harcamalarınızın miktarıyla çok daha fazla ilgisi var. Hepimizin arkadaşları var. Belki piyangoyu kazanan ama beş yıl sonra beş parasız kalan biriyle ilgili talihsiz hikâyeleri hepimiz duyuyoruz. Ya da Tanrı korusun, 225 milyon dolarlık sözleşmesi olan ancak şimdi Starbucks’ta çalışan Boston Celtics oyuncusu Antoine Walker gibi profesyonel bir sporcu.
Bunlar talihsiz hikâyeler, ancak şu temel gerçeği gerçekten gösteriyorlar: Mesele kişinin ne kadar kazandığıyla çok az, harcama alışkanlıklarıyla ise çok daha fazla ilgili.
Tasarruf, aslında harcama yapmamanın tam tersidir. Düşük gelir grubundaki birini, zaten çok az olduğunu düşündüğü gelirinin bir kısmını ayırmaya motive etmeye çalışmayı düşünün.
Zaten az maaş aldığımı düşünüyorum. Maaş çekimin zaten çok küçük olduğunu düşünüyorum. Bunu nasıl proaktif bir şekilde bölüştüreceğim? Bu yüzden tasarrufla ilgili mekanizma veya faaliyet insanlar için genellikle çok zorlayıcı oluyor. İnsanları bir şey yaparken tasarruf etmelerine yardımcı olmanız gerekiyor.
İnsanların tasarruf etmesine yardımcı olduğunu gördüğüm en popüler ve en etkili yöntemlerden biri, harcama yaptıkça tutarı yuvarlamak veya küçük miktarlarda tasarruf etmek. Bu tür şeyler, birinin tasarruf bakiyesi oluşturmaya başlamasını ve bunu artırmasını gerçekten mümkün kılıyor.
Şunu da gözlemlemek isterim: Tasarruf kategorisi, belki sizin veya dinleyicileriniz için değil ama genel nüfus için biraz soyut olabilir. Onu ne kadar daha değiştirilemez hâle getirirseniz o kadar iyi. Bununla ne demek istiyorum? Bence bu ülkede yüksek gelir sahipleri için en iyi tasarruf araçlarından biri 401(k), ancak inanın ya da inanmayın tüm gelir grupları için en iyi araçlardan biri ödül puanları. Tekrar söyleyeyim: Ödül puanları.
David Rice: Kredi kartındaki puanları mı kastediyorsun?
Jason Lee: Hayır, Starbucks puanları gibi. Sayısız insanla konuştum; kahve, çörek veya benzeri bir şey satın alıyorlar ama Starbucks puanlarını hiç harcamıyorlar. Neden? Sorduğunuzda, bunu acil durum tasarruf aracı gibi düşündüklerini söylüyorlar.
İşimi kaybedersem, havaalanında mahsur kalırsam veya cüzdanımı kaybedersem kullanabileceğim, burada duran bir değer olduğunu biliyorum, diyorlar. İnsanlar, bir tür tasarruf aracı olarak gördükleri 100 ya da 300 dolar değerinde Starbucks puanlarıyla dolaşıyorlar; çünkü bu puanlar hemen harcanabilir değil. Dolayısıyla gerçek varlıklarınızda değiştirilemezlik ne kadar yaratabilirseniz, bence bu daha fazla tasarruf etmenizi sağlamanın ilk adımı veya gerçekten ilginç bir yolu.
David Rice: Evet, bu ilginç. Ben bunu evcil hayvan ürünlerinde yapıyorum.
Jason Lee: Evet, kesinlikle. Eminim puanlarına bakıyor, kaç puanım var ve bunlarla ne satın alabilirim diye kontrol ediyorsundur. Sonra da aslında bunlarla hiçbir şey satın almıyorsun.
David Rice: Örneğin köpeğe hiç ödül maması almıyorum. Köpeklerim için, bunu bu birikimlerle alırım diyorum. Çünkü ihtiyaçları olan veya almamız gereken bir şey olduğunu biliyorum ama ne kadar pahalı olduklarını sevmiyorum. Dolayısıyla birçok işveren için finansal sağlık programlarına katılım oranları, işverenin istediği kadar yüksek değil.
Sanırım işverenlerin %97’si çalışanların bir tür finansal sağlık oluşturmasına yardımcı olmanın kendi sorumlulukları olduğuna inanıyor. Çalışanların üçte ikisinin yardım beklediğini söyleyen istatistikler gördüm. Burada merak ettiğim şey şu: Nerede takılıyoruz? Nerede uyumumuzu kaybediyoruz? Bu neden gerçekleşmiyor?
Jason Lee: Bunu ifade etme şekliniz kesinlikle doğru. Bu, iş gücü ile yönetim, işverenlerle çalışanlar arasında fikir birliğinin bulunduğu çok nadir durumlardan biri. Herkes aynı şeyi istiyor. İşverenler yardımcı olmak, çalışanlar da yardım almak istiyor.
Ancak söylediğiniz gibi bu gerçekten iyi çalışıyor olsaydı, finansal açıdan çok daha sağlıklı insanların olduğu bir ülkemiz olurdu. Peki ne yanlış gidiyor? Her iki tarafın da bunun gerçekleşmesini istemesiyle gerçekleşmemesi arasında bir kopukluk olmalı.
Bence soru harika. Bu biraz kendi çıkarıma hizmet ediyormuş gibi gelebilir çünkü bunun gerçekleşmesine yardımcı olacak harika ürünler geliştirme işindeyim, ancak bunun büyük ölçüde ürünlerle ilgili olduğunu düşünüyorum. Ortalama bir işverene, büyük veya küçük bir şirkete gitseniz ve finansal sağlık programı olduğunu görseniz, bu programların bazılarının, hatta büyük çoğunluğunun çağdışı olduğunu fark edersiniz. Size sadece şu videoları izleyin ve bu testi tamamlayın derler.
Sonunda da size kişisel boyutta bir pizza için kupon veririz. Gerçekten bu kadar ilkel. Bu bana Scholastic Kitap Kulübünü hatırlattı.
David Rice: Ben de tam bunu söyleyecektim.
Jason Lee: Evet. Bu sayede çok pizza yedim ama bu, günümüz dünyasında bir şeyler hakkında düşünmenin çağdışı bir yolu.
Ortalama 28 yaşındaki biri oturup daha etkili bir borçlanıcı olmanın, bütçe yapmanın veya tasarruf etmenin yollarını anlatan 30 ya da 45 dakikalık bir videoyu izlemeyecek veya 10 sayfalık bir metin okumayacak. Bu programların çoğunun hâlâ 1980’lerin ve 1990’ların yöntemlerine takılı kaldığını düşünüyorum.
Gerçekten yapmaları gereken şey daha modern hâle gelmek. En iyi restoranı nasıl öğreniyoruz? Ya da bu otelde kalmayı düşünüyorum, gerçekten bilgi edinmek istiyorum dediğimizde ne yapıyoruz? Gerçekten otelin web sitesine gidip seçilmiş fotoğraflarına mı bakıyorsunuz? Bazıları bunu yapabilir, ancak çoğu insan Instagram’a veya TikTok’a girip kullanıcıların oluşturduğu gerçek içerikleri arar.
Gerçekte neler olup bittiğinin gerçek görüntüsünü görürsünüz. Eğitim sürecinin zaten aşina olduğumuz platformda doğal olarak gerçekleştiğini görüyorsunuz. Instagram, TikTok veya başka bir platform olsun, bir şey hakkında doğal ve organik bir şekilde bilgi edinmek çok daha rahat. Modern programların, sizi bağlamınızdan çıkarıp oturtarak bir şeyler izletmek yerine bunu taklit etmesi gerekiyor.
Bana göre bu, bir otelin web sitesine bakıp havuzunun fotoğrafını görmeye eşdeğer. Yanlış değil, ancak gerçekten o kadar da yardımcı değil.
David Rice: Evet. Bu konuşmadan önce mevcut teklifleri başka bir iyi benzetmeyle ilişkilendirmiştin. Sadece acil servisin nerede olduğunu bilmeye benzetmiştin. Bütünsel, uçtan uca bir finansal sağlık yolculuğu nasıl görünür?
Jason Lee: Bence sağlık veya finansal sağlık kelimesi iyi bir benzetme. Sağlığı çoğunlukla fiziksel beden olarak düşünüyoruz. Şehrinizdeki klasik hastaneyi düşünürseniz, mimarisinin çok bilinçli olduğunu görürsünüz.
Zemin kat acil servistir. Acil durumların olduğu yerdir. Acil bir sorun yaşadığınızda gittiğiniz yerdir. Kolum koptu, ayağım ciddi şekilde yaralandı, Tanrı korusun bir araba kazası geçirdim, ne olursa olsun. Bunlar bekleyemeyecek şeylerdir. Açıkçası birçok program bununla ilgilidir.
Biraz geçmişten söz etmek gerekirse, tamamen tam zamanında para ve acil durum parası üzerine kurulu bir sektör oluşturdum. Buna kazanılmış ücret erişimi sektörü deniyor. Bu sektörün tamamını bodrumumda kurdum. 2 milyar dolarlık bir şirket kurdum ve yaptığı tek şey buydu.
İnsanların maaşlarına kendi programlarına göre erişmesini sağlayan bu önemli ancak sınırlı yan hakkı sunmanın yollarını bulduk. Peki sonra ne oluyor? Bir kişi acil servisten çıkabiliyor ve şimdi iç hastalıklarıyla ilgili bir sorunu var. Kanında bir sorun olabilir. Acil değildir ancak zaman içinde ele alınması gerekir.
Ya da bacağımda bir tür kas ağrısı olabilir veya ortopedik bir ameliyata ihtiyacım olabilir. Tanrı korusun bunun için acil servise gitmezsiniz. Diyet ve egzersiz konusunda daha iyi olmak, kolesterolünüzü iyileştirmek istiyorsanız, bunun için gerçekten acil serviste oturmanız gerektiğini mi düşünüyorsunuz? Hayır.
Bu hastanede farklı katların bulunmasının nedenleri var. Doğru veya uygun finansal sağlık programının, ihtiyaçların tamamını ele alması gerekiyor.
David Rice: Şunu sorayım: Büyük bir kuruluşun İK direktörüyseniz, farklı lokasyonlarda veya dünyanın her yerinde çalışanlarınız varsa, insanlar sadece bundan haberdar olmakla kalmayıp eğitim materyalleriyle de etkileşime geçsin ve yan hakkı kullanmaya başlasın diye mesajı nasıl iletiyorsunuz?
Jason Lee: Bu, büyük şirketlerin, hatta küçük şirketlerin en büyük zorluklarından biri. Aslında bu her şeyin zorluğu.
Kimse dinlemiyor, kimse dikkat etmiyor.
David Rice: Bir içerik uzmanı gibi konuşuyorsun.
Jason Lee: Hayır, gerçekten de herkes kendi gündemine sahip. Bir baba veya ebeveyn olarak da durum böyle. Kimse dinlemiyor. Şaka bir yana, bu İK liderlerinin karşılaştığı en önemli sorun ve zorluklardan biri.
Bir an için konunun dışına çıkayım. Bu podcasti 2025’in ortasında kaydediyoruz. Daha sonraki bir yılda dinleyenler için söyleyelim: Şu anda açıkçası ekonomik belirsizlik ortamında ve ikliminde yaşıyoruz. Bunu sadece ben söylemiyorum; Deloitte bu sabah yıllık finans direktörleri araştırmasını yayımladı ve finans direktörlerinin görüşü şu: Şu anda risk almak için iyi bir zaman değil.
Ortam çok daha belirsiz. Böyle düşünen finans direktörlerinin sayısı son çeyrekte iki katına çıktı. Yani şu anda İK liderleri doğru kaynakları bulmakta zorlanıyor. Bütçeler artmıyor, azalıyor. İnsanlardan daha az kaynakla daha fazlasını yapmaları isteniyor. Üstelik gerçekten, bilinmeyen bir sağlayıcının yepyeni teklifinden yeni bir yan hakkı birden fazla lokasyonda kapsamlı şekilde uygulamaya koymalarını bekleyebilir misiniz?
Bunu yapacak yeterli kaynak yok. Bu nedenle size şunu söyleyebilirim: Birincisi, İK’nın duyuru yapmakta, güvenilir bir marka veya sağlayıcı oluşturmaya çalışmakta zorlanması her zaman söz konusu oldu. İkincisi, özellikle 2025’in ortasında bu sorun çok daha ciddi çünkü artık yeterli kaynak yok.
Etrafta dolaşacak yatırım parası bulunmuyor. Bu bizi nereye götürüyor? Şirketlere bu konuda nasıl tavsiye verebilir veya nasıl yardımcı olabiliriz? Biraz basmakalıp gelebilir ama marka gerçekten önemli. Bir Coca-Cola kutusunu masaya veya kafeteryaya koyduğunuzda açıklamanız gerekmez. Altı paket Coca-Cola aldık, ne yapacağınızı ve nasıl kullanacağınızı anlatayım demeniz gerekmez.
Markanın paraya dönüştürülmesi veya kaldıraç olarak kullanılması diyebileceğim bir şey var. Bugün İK direktörünün koltuğunda oturuyor olsaydım, yalnızca insanların adını duyduğu şirketler aracılığıyla yan haklar sunardım. Yeni bir girişimle veya yeni kurulmuş, daha önce hiç duyulmamış bir şirketle çalışmanın doğru ortam olduğunu düşünmüyorum. Çünkü bu kez güvenle ilgili sorunlarla karşılaşırsınız. Bu şey ne işe yarıyor? Daha önce hiç duymadım. Bunları çözmek için çok fazla İK zamanı ve bağlılığı gerekir.
David Rice: Evet, iyi bir nokta. Bazen yeni bir hizmete veya yeni ve parlak bir şeye kapılmak cazip gelebiliyor. Ancak evet, güvenin düşük olduğu bir dönemdeyiz ve güven hiç olmadığı kadar düşük.
Jason Lee: Bir de zaman yok; neredeyse hiç zaman yok. İnsanların kaynakları kısıtlı ve üzerlerinde büyük bir yük var. Beş yıl önce burada olsaydık, yeni büyük teknoloji şirketi işini başlatalım derdik. Ancak marka ve marka bilinirliğinin neden önemli olduğunun bir nedeni var. Muhasebeciler bunun bilançoda yer alan bir varlık olduğunu söylüyor.
Bunun için hesaplamaları var. Coca-Cola’nın sahip olduğu en büyük varlık, markasının değeri. Bu nedenle İK liderlerinin şu konu üzerinde çok dikkatli düşünmesi gerektiğini düşünüyorum: Başka birinin markasını oluşturmak için yaptığı yatırımdan nasıl yararlanabiliriz? Böylece bunu bizim yapmamız gerekmez.
Açıklamak zorunda kalmayız. Coca-Cola’nın altı kutuluk paketini masaya koyun, çalışanlar ne yapacaklarını anlar.
David Rice: Çalışanların finansal sermayelerini anlamalarına yardımcı olmayı düşündüğümüzde, programlarınızın sermaye yönetimi, büyüme ve genişleme gibi konuları yönetmelerine veya anlamalarına nasıl yardımcı olduğunu merak ediyorum.
Jason Lee: Chime olarak işverenlerle yaptıklarımız hakkında özel bir soru soruyorsunuz. Çalışanların finansal sağlığıyla ilgili üç farklı yan hak kategorimiz var ve bunlara ilginç isimler veriyoruz. Genellikle ön saflarda çalışanlarla, saatlik ücret alan çalışanlarla çalışıyoruz; ancak yan haklarımızın adları sermaye yönetimi, sermaye büyümesi ve sermaye genişlemesi.
Bunların ne olduğunu anlatmaya başlamadan önce, bunlar Fidelity, JP Morgan veya benzeri bir kuruluşta yapılan toplantıda duyacağınız isimler gibi gelmiyor mu? Saatlik çalışanlar için pek öyle değil. Chime olarak benimsediğimiz yaklaşım şu: Çalışanınızda gördüğümüz potansiyel bu. Aslında onların o kişi olabileceğini düşünüyoruz. O hâlde onları şimdiden başlatalım.
Sermaye yönetimi, insanların günlük finanslarını yönetmesine yardımcı olmak için yaptığımız her şeyi kapsıyor. Erken ücret erişimi sunuyoruz. Çalışanlar maaş günlerinden bir veya iki gün önce doğrudan ödeme alıyor. Ücretsiz kredili mevduat hesabı hizmeti sağlıyoruz. Bunlar, ödeme dönemleri arasında geçinmekte zorlanan insanların kullanabileceği araçlar. Kullanabilecekleri tamamen ücretsiz pek çok araç var. Birinci nokta bu.
İkinci nokta sermaye büyümesi. Daha önce konuştuğumuz gibi, finansal sağlıkta en sıkıcı dikey alan tasarruf. Ancak biz buna sermaye büyümesi diyoruz çünkü çalışanların çok akıllı ve doğal yöntemlerle ortalama olarak yüzlerce dolar tasarruf etmesini sağlamaya gerçekten bağlıyız.
Oturup tasarruf etmenin neden iyi olduğuna dair seminer vermek değil; tutarı yuvarlamak, buraya ve oraya bir dolar ayırmak gibi şeyler. Örneğin ortalama bir işverene baktığımda, Chime kullanan çalışanların tasarruf bakiyesinin çoğu zaman 200 dolar veya daha fazla olduğunu görüyorum. Bu olağanüstü bir şey, çünkü bunu Amerika’daki herkesin tasarruf oranının negatif %2 olduğu ulusal ortalamayla karşılaştırdığınızda fark çok büyük.
David Rice: Negatif mi?
Jason Lee: Negatif %2. Sermaye genişlemesi, insanların kredi geçmişlerini geliştirmesine ve oluşturmasına yardımcı olan üçüncü yan hak grubumuz. Bu da nihayetinde kredi puanlarını etkiliyor. Bu ürünü kullanan insanların sonuçları dikkat çekici. Gördüğümüz kadarıyla kredi puanları ortalama olarak yaklaşık 30 puan artıyor. Bunun kişi üzerinde yaratabileceği etkiyi düşündüğünüzde bu oldukça önemli.
David Rice: Ekonomi için önümüzde ilginç zamanlar var. Şu anda ücretlere ve genel istihdama baktığımızda her şey çok belirsiz görünüyor. İşverenlerin finansal sağlık ortamının önümüzdeki birkaç yıl içinde nasıl gelişeceğini merak ediyorum.
Jason Lee: Bence istek değişmeyecek. Bahsettiğiniz araştırmada zaten %97 oranına ulaştık.
Aynı araştırmayı 10 yıl önce de okumuştum; o zaman bu oran %41’di. Yani 10 yıl önce şirketlerin yalnızca %41’i çalışanlarının finansal sağlığının kendi sorumlulukları olduğuna inanıyordu. Bu oran %97’ye yükseldi.
Gelecekte göreceğim gelişim şu: Birincisi, işverenlerin isteği varlığını sürdürecek çünkü çalışanlarınıza yatırım yapmanın her zaman iş için iyi olduğunu anlama noktasını çoktan geçtik. Her zaman iş için iyidir.
Ancak göreceğiniz değişiklik, ürünlerin ve teknolojinin çok daha akıllı hâle gelmesi olacak. Giriş engelini düşürerek çok daha kolay kullanılabilir olacaklar. Bunu anlatan kısa bir anekdotu paylaşmayı seviyorum. Bir müşterim bana, Tasarruf programımız olduğunu mu söylüyorsunuz? Biz kredi birliği kullanıyoruz, dedi.
Ben de harika, kredi birliğinin sitesini şimdi açalım. Web sitelerini açalım, bizimle tasarruf edin, hesap açın, dedim. Küçük harflerle minimum başlangıç tutarı 20.000 dolar yazıyordu. Kimde böyle bir para var ki? Saatlik çalışanları bir kenara bırakın, kimde hazırda 20.000 dolar bulunur?
Mesele şu: Evet, kutuyu işaretledik, bir tasarruf programımız var. Ancak kimse kullanmıyor. İşverenler gerçekten değerli ve arkasında durabilecekleri şeyler yapmaları konusunda daha fazla baskı ve istek hissettikçe ürünlerin de geliştiğini görmeye başlayacağınızı düşünüyorum.
Örneğin Chime’da 20.000 dolarla değil, 20 sentle tasarruf etmeye başlayabilirsiniz. Minimum tutarımız yok. 20 sentle tasarruf etmeye başlayabilir, yüksek faiz alabilir ve tüm bu avantajlardan yararlanabilirsiniz. Teknolojinin faydası da bu. Sürtünmeyi ve maliyetin büyük bir kısmını azaltıyor. 20.000 dolarla başlamanıza gerek yok. 20 sentle, hatta 0 sentle başlayabilirsiniz.
David Rice: Jason, ilginç bir sohbet oldu. Finansal sağlık pek çok kişinin gündeminde. Veriler de bunu açıkça gösteriyor.
Bitirmeden önce sana tanıtmak istediğin herhangi bir şeyi tanıtma, insanların seni nerede bulabileceklerini ve neler yaptığın hakkında daha fazla bilgiye nasıl ulaşabileceklerini anlatma fırsatı vermek istiyorum.
Jason Lee: LinkedIn’deyim, beni orada bulabilirsiniz: Jason Lee. İnanması zor ama LinkedIn’de benim adımı taşıyan bir veya iki kişi daha var. Jason Lee Chime yazarsanız beni bulabilirsiniz.
LinkedIn’de benimle bağlantı kurun. Çok aktifim ve yanıt veririm. Daha fazla bilgi edinmek istiyorsanız chime.com adresine gidin; bizi orada bulabilirsiniz.
David Rice: Harika. Her bölümde yaptığımız son şey, podcastte küçük bir geleneğimiz var: Konuğumuzun bana bir soru sorması. Şimdi sözü sana bırakıyorum. İstediğin her şeyi sor.
Jason Lee: Kendiniz hakkında doğru olan, çok fazla kişinin bilmediği ama daha fazla kişinin bilmesini istediğiniz bir şey nedir?
David Rice: Oldukça maceracı bir ruhum var. İK hakkında sürekli konuştuğum bu podcasti yapıyorum. İnsanlar İK’yı herhangi bir şekilde maceracı bir alan olarak düşünür mü bilmiyorum, ancak dışarı çıkmayı ve hayatı tüm renkleriyle, tüm biçimleriyle deneyimlemeyi gerçekten seven biriyim.
Yapabildiğim her şeyi deniyorum. Sürekli büyüyen bir hobiler listem var. Herhangi bir şeye ilgi duyup bir süre onun peşinden gidebilirim. Sanırım belki de mesele şu: LinkedIn profilimin gösterdiği kadar sıkıcı değilim.
Jason Lee: Bu işe yarar. Yani insanların sıkıcı biri olmadığını bilmesini istiyorsun. Anladım. İşte bu. Aynı cevap.
David Rice: Pekâlâ Jason, programa katıldığın ve bugün zamanının bir bölümünü bize ayırdığın için teşekkürler. Bunu gerçekten takdir ediyorum.
Jason Lee: Ne demek. Çok teşekkürler David.
David Rice: Pekâlâ dinleyiciler, henüz yapmadıysanız peoplemanagingpeople.com adresine gidin ve bültene kaydolun.
Bir sonraki bölüme kadar, küçük başlamak zorunda kalsanız bile tasarruf programınızı başlatın.