

Podatek od wynagrodzeń a podatek dochodowy: wyjaśnienie kluczowych różnic


Podatek od wynagrodzeń i podatek dochodowy to dwa rodzaje podatków nakładanych przez organy władzy, ale różnią się pod kilkoma kluczowymi względami. Zrozumienie różnicy między nimi ma kluczowe znaczenie, gdy przychodzi czas na przetwarzanie listy płac. Nieprawidłowe obliczenie któregokolwiek z nich doprowadzi do niezadowolenia pracowników i organów podatkowych!
Wyjaśnię, czym jest każdy z tych podatków, jakie są kluczowe różnice między nimi oraz jak oblicza się każdy z nich.
Jaka jest różnica między podatkiem od wynagrodzeń a podatkiem dochodowym?
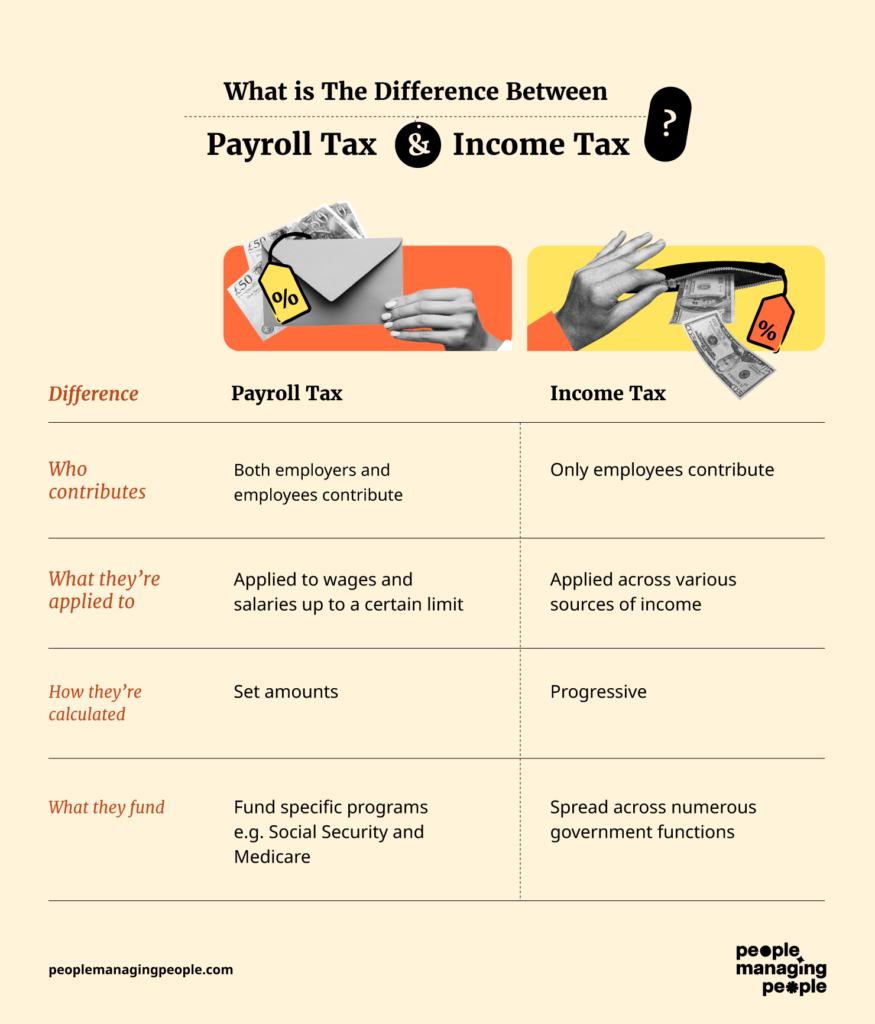
Główne różnice między podatkiem od wynagrodzeń a podatkiem dochodowym to:

- Kto płaci
- Czego dotyczą
- Jak są obliczane
- Co finansują.
Na przykład podatek od wynagrodzeń jest opłacany zarówno przez organizację, jak i pracownika, podczas gdy podatek dochodowy jest nakładany wyłącznie na pracowników.
Podatki od wynagrodzeń są również obliczane jako stały procent wynagrodzenia brutto, podczas gdy podatek dochodowy jest progresywny i uwzględnia wiele źródeł dochodu.
Podczas gdy podatki od wynagrodzeń są przeznaczane na konkretne programy, podatki dochodowe finansują wiele programów rządowych.
Teraz przyjrzymy się bliżej każdemu z tych rodzajów podatków.
Czym są podatki od wynagrodzeń?
W Stanach Zjednoczonych podatki od wynagrodzeń są nakładane na zarówno pracowników, jak i pracodawców w celu finansowania konkretnych programów federalnych i stanowych:
- podatki FICA (podatki na ubezpieczenie społeczne i Medicare)
- federalny podatek na mocy ustawy o ubezpieczeniu na wypadek bezrobocia (FUTA)
- stanowy podatek na mocy ustawy o ubezpieczeniu na wypadek bezrobocia (SUTA).
Są one naliczane od wynagrodzeń pracowników do określonego limitu.
Od 2025 roku podatek na ubezpieczenie społeczne dotyczy wynagrodzeń do kwoty $168,600, natomiast podatek Medicare nie ma limitu dochodu.
Jakie są stawki podatku od wynagrodzeń?
- Stawka podatku na ubezpieczenie społeczne wynosi 6.2% zarówno dla pracowników, jak i pracodawców (łącznie 12.4%).
- Stawka podatku Medicare wynosi po 1.45% dla pracowników i pracodawców (łącznie 2.9%). W przypadku osób o wyższych dochodach mogą obowiązywać dodatkowe podatki Medicare.
- Stawka podatku FUTA wynosi 6% od pierwszych $7,000 wynagrodzenia wypłaconego każdemu pracownikowi w roku kalendarzowym (maksymalnie $420). Pracodawcy mogą jednak otrzymać ulgę w wysokości do 5.4% za opłacanie stanowych podatków od bezrobocia, co daje efektywną stawkę podatku FUTA na poziomie 0.6%.
- Stawki podatku SUTA i podstawy wynagrodzeń różnią się w zależności od stanu i podlegają przepisom obowiązującym w danym stanie.
Co finansują podatki od wynagrodzeń?
W Stanach Zjednoczonych podatki na ubezpieczenie społeczne i Medicare finansują konkretne programy rządowe.
Podatki na ubezpieczenie społeczne wspierają przede wszystkim świadczenia emerytalne, świadczenia z tytułu niepełnosprawności oraz świadczenia dla osób pozostałych przy życiu, natomiast podatki Medicare finansują program ubezpieczenia zdrowotnego Medicare dla seniorów i niektórych osób z niepełnosprawnościami.
Wskazówka: Korzystanie z rozwiązań do zarządzania podatkami pomaga firmom zachować zgodność z przepisami i skutecznie zarządzać tymi składkami.
Przykład obliczania podatków od wynagrodzeń
Obliczanie podatków od wynagrodzeń jest stosunkowo proste. Wystarczy obliczyć należną kwotę jako procent wynagrodzenia brutto pracownika.
Na przykład jeśli pracownik zarabia $60,000 rocznie i otrzymuje miesięczne wynagrodzenie w wysokości $5,000, miesięczne składki będą wyglądać następująco:
- Ubezpieczenie społeczne (12.4%): $620 podzielone po równo między pracownika i pracodawcę
- Medicare (2.9%): $145 podzielone po równo między pracownika i pracodawcę
- FUTA (6%): $300 opłacane przez pracodawcę
- SUTA (2.8%): $140 opłacane przez pracodawcę.
Łącznie do zapłaty przez pracownika: $310 + $72.50 = $382.50
Łącznie do zapłaty przez pracodawcę: $310 + $72.50 + $300 + $140 = $822.50
Czym są podatki dochodowe?
Podatki dochodowe to podatki nakładane przez rządy na osoby fizyczne, w tym od wynagrodzeń, pensji, odsetek, dywidend, zysków kapitałowych, dochodów z najmu i zysków z działalności gospodarczej.
Stawki podatkowe są obliczane przez organizacje na podstawie poziomu dochodów i statusu rozliczenia.
Osoby fizyczne są odpowiedzialne za coroczne składanie zeznań podatkowych i bezpośrednie opłacanie wszelkich należnych podatków na rzecz rządu.
Jakie są stawki podatku dochodowego?
Stawki podatku dochodowego w USA są progresywne, co oznacza, że rosną wraz z dochodem. W 2025 roku istnieje siedem progów podatkowych w zakresie od 10% do 37%, przy czym stawki podatkowe mają zastosowanie do różnych przedziałów dochodów.
Przepisy podatkowe obejmują również odliczenia, ulgi i zwolnienia, które mogą wpływać na wysokość należnego podatku.
Co finansują podatki dochodowe?
Przychody z podatku dochodowego w USA przyczyniają się do finansowania różnych funkcji rządu, w tym obrony narodowej, programów opieki zdrowotnej, edukacji, infrastruktury i programów pomocy społecznej.
Jak obliczyć podatek dochodowy
Obliczanie podatków dochodowych jest nieco bardziej złożone i obejmuje kilka etapów. Poniżej przedstawiono ogólny opis sposobu obliczania federalnego podatku dochodowego:
1. Uzyskaj od pracownika formularz W-4
Wymagaj od każdego pracownika wypełnienia formularza W-4, zaświadczenia o potrącaniu podatku pracownika, w momencie zatrudnienia lub za każdym razem, gdy zmieni się jego sytuacja podatkowa. Formularz ten zawiera informacje o statusie rozliczenia pracownika, przysługujących mu kwotach wolnych oraz preferencjach dotyczących dodatkowych potrąceń.
2. Ustal status rozliczenia i przysługujące kwoty wolne
Przeanalizuj informacje podane przez pracownika w formularzu W-4, aby ustalić jego status rozliczenia i liczbę zadeklarowanych kwot wolnych. Im więcej zadeklarowanych kwot wolnych, tym mniejsza będzie kwota federalnego podatku dochodowego potrącana z wypłaty pracownika.
3. Skorzystaj z publikacji IRS 15 (okólnik E)
Zapoznaj się z publikacją IRS 15 (okólnik E), przewodnikiem podatkowym dla pracodawców, udostępnionym przez Urząd Skarbowy (IRS).
Publikacja ta zawiera tabele potrąceń federalnego podatku dochodowego oraz instrukcje dotyczące obliczania kwot potrąceń na podstawie wynagrodzenia pracownika, statusu rozliczenia, częstotliwości wypłat i zadeklarowanych kwot wolnych.
4. Skorzystaj z tabel potrąceń IRS
Skorzystaj z odpowiednich tabel potrąceń zawartych w publikacji IRS 15, aby obliczyć kwotę potrącanego federalnego podatku dochodowego na podstawie statusu rozliczenia pracownika, częstotliwości wypłat (np. tygodniowej, co dwa tygodnie, miesięcznej) i wynagrodzenia.
Na przykład, kontynuując powyższy przykład pracownika z rocznym wynagrodzeniem w wysokości $60,000 wypłacanym co miesiąc, obliczenie wyglądałoby następująco:
- 10% z pierwszych $11,600 = $1,600
- 12% z $11,601 - $47,150 = $4,266
- 22% z $47,150 - $60,000 = $2,827
- Łącznie rocznie = $8,693
- Łącznie miesięcznie = $724.42
5. Zastosuj metodę procentową, jeśli ma zastosowanie
Jeśli wynagrodzenie pracownika przekracza najwyższy przedział wynagrodzenia w tabelach potrąceń, zastosuj metodę procentową do obliczenia potrącenia. Polega ona na zastosowaniu stałego procentu do kwoty przekraczającej najwyższy przedział.
6. Uwzględnij wnioski o dodatkowe potrącenia
Uwzględnij wszelkie dodatkowe potrącenia federalnego podatku dochodowego, o które pracownik poprosił w formularzu W-4. Pracownicy mogą określić dodatkową kwotę w dolarach, która ma być potrącana z każdej wypłaty, jeśli przewidują konieczność dopłaty większego podatku lub chcą zapewnić wystarczającą wysokość potrąceń.
7. Oblicz kwotę potrącenia
Oblicz kwotę potrącanego federalnego podatku dochodowego za każdy okres wypłaty na podstawie informacji zebranych z formularza W-4 i tabel potrąceń IRS. Odejmij tę kwotę od wynagrodzenia brutto pracownika przed wystawieniem wypłaty.
8. Przekaż potrącone podatki do IRS
Potrącaj obliczoną kwotę federalnego podatku dochodowego z każdej wypłaty pracownika i regularnie przekazuj te podatki do IRS, zgodnie z harmonogramem wpłat ustalonym na podstawie wielkości listy płac i zobowiązań podatkowych.
9. Prowadzenie dokumentacji
Prowadź dokładną dokumentację federalnych potrąceń podatku dochodowego dla każdego pracownika, w tym pasków wynagrodzeń i raportów płacowych, aby wspierać sprawozdawczość podatkową i zapewnić zgodność z przepisami.
10. Pomoc międzynarodowa
Zatrudniając pracowników poza Ameryką, korzystaj ze wsparcia wyspecjalizowanych zespołów i oprogramowania, aby zapewnić zgodność z przepisami dotyczącymi podatku dochodowego w danym kraju.
Na przykład dzięki oprogramowaniu płacowemu dla pracowników w Kanadzie łatwiej jest zarządzać różnicami między podatkiem od wynagrodzeń a zobowiązaniami z tytułu podatku dochodowego, nawet jeśli nie znasz wszystkich przepisów obowiązujących w danym regionie.
Najważniejsze wyzwania związane z zarządzaniem płacami i podatkiem dochodowym
Od przestrzegania zmieniających się przepisów krajowych po zarządzanie pracownikami w wielu krajach — firmy mierzą się z szeregiem wyzwań, które wymagają szczególnej uwagi i zastosowania odpowiednich systemów.
Poniżej przedstawiono niektóre z najczęstszych problemów, z którymi organizacje spotykają się podczas realizacji obowiązków związanych z płacami i podatkami.
1. Zgodność z przepisami podatkowymi
Przepisy podatkowe zmieniają się stosunkowo często, a zachowanie zgodności z nimi może być trudne. Na przykład w USA organizacje muszą przestrzegać różnych federalnych, stanowych i lokalnych wymogów podatkowych (w tym może pomóc PEO).
2. Pracownicy zdalni lub międzynarodowi
Aby jeszcze bardziej skomplikować sytuację, niektóre organizacje muszą poruszać się wśród różnych zasad obowiązujących w poszczególnych stanach lub krajach, a błędna klasyfikacja pracowników może prowadzić do wysokich kar lub (w tym może pomóc EOR).
3. Dokładne prowadzenie dokumentacji
Prowadzenie szczegółowej i aktualnej dokumentacji płacowej jest kluczowe dla zachowania zgodności z przepisami i przeprowadzania audytów. Pracodawcy muszą śledzić takie dokumenty jak karty czasu pracy, paski wynagrodzeń, formularze W-4 i deklaracje podatkowe.
Brak dokumentacji lub błędy w dokumentach mogą prowadzić do kar, problemów prawnych lub trudności w sezonie podatkowym, dlatego właściwe praktyki przechowywania i archiwizacji mają kluczowe znaczenie.
Najlepsze praktyki dotyczące obsługi płac i podatku dochodowego
Przy tak wielu elementach zarządzanie podatkami od wynagrodzeń może wydawać się przytłaczające. Oto jak usprawnić ten proces:
Aktualizuj dokumentację pracowników
Prowadź dokładną dokumentację dotyczącą wynagrodzeń pracowników i zapisuj informacje o potrąceniach podatkowych, w tym federalnym podatku dochodowym, podatku na ubezpieczenie społeczne, podatku Medicare oraz wszelkich podatkach stanowych lub lokalnych.
Pamiętaj, że wszyscy pracownicy muszą wypełnić formularz W-4 w celu opłacania podatku dochodowego
Śledź zmiany w przepisach
Przepisy podatkowe ewoluują. Twoim obowiązkiem jest śledzenie najnowszych zmian i zapewnienie zgodności procesów z ich wymogami. W USA dobrym punktem wyjścia jest strona internetowa IRS.
Korzystaj z oprogramowania płacowego
Nowoczesne oprogramowanie płacowe może automatyzować obliczenia i pomagać w zachowaniu zgodności z przepisami.
Każde rozwiązanie płacowe wiąże się z kosztami, ale jest to inwestycja, która szybko się zwraca dzięki oszczędności czasu i ograniczeniu liczby błędów. Aby ułatwić wybór, przedstawiamy nasz wybór najlepszego oprogramowania płacowego.
Regularne audyty
Częste audytowanie procesu płacowego może pomóc we wczesnym wykrywaniu i korygowaniu błędów. Obejmuje to przegląd klasyfikacji pracowników (pracownik a wykonawca), weryfikację stawek wynagrodzenia i przepracowanych godzin w porównaniu z ewidencją czasu pracy oraz dokładności potrąceń podatkowych (federalnych, stanowych i lokalnych).
Outsourcing czy nie?
Niektóre organizacje decydują się na outsourcing określonych funkcji, takich jak płace, profesjonalnym usługom, takim jak firmy płacowe lub usługi doradztwa HR, które pomagają zapewnić dokładność i zgodność z przepisami.
Jednak, jak omawiam w moim artykule na temat zalet i wad outsourcingu płac, należy wziąć pod uwagę kilka kwestii, np. koszty, opóźnienia w komunikacji i prywatność danych.
Wiedza o płacach jest przydatna
Niezależnie od tego, czy zdecydujesz się samodzielnie prowadzić płace, czy nie, praktyczna znajomość zasad działania płac oraz różnych podatków i przepisów dotyczących płac jest zawsze pomocna.
Mamy nadzieję, że ten przewodnik pomógł Ci zrozumieć różnicę między płacami a podatkiem dochodowym. Dodatkowe informacje znajdziesz w naszych artykułach na temat potrąceń z wynagrodzenia oraz certyfikowanych płac.
Możesz także subskrybować newsletter People Managing People aby otrzymywać wszystkie nasze najnowsze treści (nie tylko dotyczące płac), które pomogą Ci lepiej zarządzać talentami w Twojej organizacji i rozwijać karierę.
Najczęściej zadawane pytania
Czy podatek od wynagrodzeń jest liniowy czy progresywny?
Podatki od wynagrodzeń można uznać za regresywne w pewnych aspektach, ale zależy to od konkretnego kontekstu i sposobu ich analizy.
W wielu krajach, w tym w Stanach Zjednoczonych, podatki od wynagrodzeń są często uznawane za regresywne, ponieważ są nakładane według stałej stawki do określonego progu dochodowego. Oznacza to, że każdy płaci taki sam procent swoich dochodów do tego progu, niezależnie od wysokości zarobków. Jednak gdy dochód danej osoby przekroczy próg, może ona przestać płacić podatki od wynagrodzeń od dodatkowych dochodów, co w praktyce oznacza niższą stawkę podatku dla osób o wyższych zarobkach.
Na przykład w Stanach Zjednoczonych podatki na ubezpieczenie społeczne, które stanowią część podatków od wynagrodzeń, są pobierane według stałej stawki do określonego limitu dochodów, po którego przekroczeniu nie są już pobierane dodatkowe podatki na ubezpieczenie społeczne. Tworzy to sytuację, w której osoby o niższych dochodach mogą ostatecznie płacić wyższy procent swoich dochodów na ubezpieczenie społeczne w porównaniu z osobami o wyższych dochodach.
Zatem chociaż podatki od wynagrodzeń są zazwyczaj liniowe do określonego progu dochodowego, można je uznać za regresywne, ponieważ nieproporcjonalnie obciążają osoby o niższych dochodach. Należy jednak pamiętać, że taka charakterystyka może się różnić w zależności od konkretnej konstrukcji systemu podatkowego i zastosowanych definicji.
Czy podatek od wynagrodzeń jest podatkiem dochodowym?
Podatek od wynagrodzeń i podatek dochodowy to dwa odrębne rodzaje podatków.
Podatek od wynagrodzeń to podatek potrącany przez pracodawców z pensji lub wynagrodzeń pracowników. Jest naliczany jako procent dochodów pracownika i służy finansowaniu programów takich jak ubezpieczenie społeczne, Medicare i ubezpieczenie od bezrobocia. Podatki od wynagrodzeń są zazwyczaj opłacane zarówno przez pracodawcę, jak i pracownika.
Z kolei podatek dochodowy to podatek nakładany na dochody osoby fizycznej lub podmiotu. Obejmuje różne źródła dochodów, takie jak pensje, wynagrodzenia, odsetki, dywidendy i zyski kapitałowe. Stawki podatku dochodowego mogą być progresywne, co oznacza, że rosną wraz ze wzrostem dochodu, albo liniowe, czyli pozostają takie same niezależnie od poziomu dochodów. Małe firmy mogą skorzystać z \u003ca href=\u0022https://peoplemanagingpeople.com/services/best-payroll-services-for-small-businesses/\u0022 rel=\u0022noreferrer\u0022 target=\u0022_new\u0022\u003eniezawodnych usług kadrowo-płacowych dostosowanych do ich potrzeb\u003c/a\u003e, aby poradzić sobie z tymi złożonymi kwestiami
Chociaż zarówno podatek od wynagrodzeń, jak i podatek dochodowy są oparte na dochodach, są administrowane w odmienny sposób i pełnią różne funkcje w systemie podatkowym.
Jakie podatki uznaje się za podatki od wynagrodzeń?
Podatki od wynagrodzeń zazwyczaj obejmują podatki potrącane przez pracodawcę z pensji lub wynagrodzenia pracownika. Podatki te są często wykorzystywane do finansowania programów społecznych, takich jak ubezpieczenie społeczne, Medicare i ubezpieczenie od bezrobocia. Do typowych rodzajów podatków uznawanych za podatki od wynagrodzeń należą:
Podatek na ubezpieczenie społeczne (FICA): Podatek ten finansuje program ubezpieczenia społecznego, który zapewnia uprawnionym osobom świadczenia emerytalne, rentowe i rodzinne po śmierci ubezpieczonego.
Podatek Medicare: Podatek ten finansuje program Medicare, który zapewnia ubezpieczenie zdrowotne osobom w wieku 65 lat i starszym, a także niektórym młodszym osobom z niepełnosprawnościami.
Potrącenie federalnego podatku dochodowego: Pracodawcy mogą również potrącać federalny podatek dochodowy z wypłat pracowników na podstawie formularza W-4 pracownika, który wskazuje kwotę podatku do potrącenia.
Potrącenie stanowego podatku dochodowego: W niektórych stanach pracodawcy są zobowiązani do potrącania stanowego podatku dochodowego z wypłat pracowników, w zależności od przepisów podatkowych danego stanu.
Potrącenie lokalnego podatku dochodowego: Na niektórych obszarach władze lokalne mogą nakładać podatki dochodowe, które pracodawcy muszą potrącać z wypłat pracowników.
Są to podstawowe rodzaje podatków uznawanych za podatki od wynagrodzeń w wielu jurysdykcjach. Konkretne potrącane podatki mogą się różnić w zależności od przepisów i regulacji kraju, stanu lub miejscowości, w której pracuje dana osoba.
Czy podatek od wynagrodzeń jest tym samym co potrącenie?
Nie, podatek od wynagrodzeń i potrącenie to nie to samo, chociaż potrącenie jest elementem podatków od wynagrodzeń.
Podatek od wynagrodzeń oznacza podatki, które pracodawcy są zobowiązani potrącać z pensji lub wynagrodzeń pracowników i przekazywać właściwym organom rządowym. Podatki te zazwyczaj obejmują podatek na ubezpieczenie społeczne, podatek Medicare, federalny podatek dochodowy, a czasami także stanowe i lokalne podatki dochodowe.
Z kolei potrącenie odnosi się konkretnie do procesu, w ramach którego pracodawcy zatrzymują część zarobków pracowników na pokrycie różnych podatków, w tym federalnych i stanowych podatków dochodowych, a także podatków od wynagrodzeń, takich jak podatki na ubezpieczenie społeczne i Medicare. Potrącenie gwarantuje, że zobowiązania podatkowe pracowników są regulowane w ciągu roku, zamiast wymagać zapłaty dużej jednorazowej kwoty w okresie rozliczeń podatkowych.
Podsumowując, potrącenie jest metodą stosowaną do pobierania podatków od wynagrodzeń, natomiast podatek od wynagrodzeń obejmuje szerszy zakres podatków potrącanych z pensji lub wynagrodzeń pracowników.
Dlaczego niezależni wykonawcy nie mają podatków od wynagrodzeń?
W przeciwieństwie do pracowników niezależni wykonawcy odpowiadają za własne podatki. Firmy płacące wykonawcom muszą \u003ca href=\u0022https://peoplemanagingpeople.com/strategy-operations/payroll-finance/form-1099/\u0022\u003eużywać formularza 1099\u003c/a\u003e do zgłaszania płatności oraz \u003ca href=\u0022https://peoplemanagingpeople.com/strategy-operations/payroll-finance/what-is-form-1096/\u0022\u003eskładać formularz 1096\u003c/a\u003e w celu ich podsumowania dla IRS. Formularze te zapewniają, że wykonawcy prawidłowo zgłaszają swoje dochody, a firmy wywiązują się ze swoich zobowiązań podatkowych.
Czy pracodawcy potrącają zarówno podatki od wynagrodzeń, jak i podatki dochodowe?
\u003cp class=\u0022\u0022 data-start=\u00221273\u0022 data-end=\u00221463\u0022\u003eTak. Pracodawcy odpowiadają za \u003cstrong data-start=\u00221308\u0022 data-end=\u00221337\u0022\u003epotrącanie podatków od wynagrodzeń\u003c/strong\u003e oraz \u003cstrong data-start=\u00221342\u0022 data-end=\u00221372\u0022\u003efederalnych/stanowych podatków dochodowych\u003c/strong\u003e z wypłat pracowników, a następnie przekazywanie tych kwot właściwym organom podatkowym.\u003c/p\u003e

