
10 beste software voor toegang tot verdiend loon in 2026
Beste software voor toegang tot verdiend loon op shortlist


Met software voor toegang tot verdiend loon kunnen je werknemers vóór de geplande betaaldag toegang krijgen tot een deel van hun verdiende loon, waardoor ze meer controle krijgen over hun financiën. Als je op zoek bent naar oplossingen die helpen talent te behouden, financieel welzijn te verbeteren of in te spelen op veranderende verwachtingen van werknemers, is het essentieel om het juiste platform te kiezen. In deze lijst vind je de details die voor HR-teams het belangrijkst zijn—functies, integraties en wat elke tool uniek maakt—zodat je vol vertrouwen de software voor toegang tot verdiend loon kunt kiezen die aansluit bij de behoeften van je organisatie.
Why Trust Our Software Reviews
We’ve been testing and reviewing HR software systems since 2019. As HR experts ourselves, we know how critical and difficult it is to make the right decision when selecting software.
We invest in deep research to help our audience make better software purchasing decisions. We’ve tested more than 2,000 tools for different HR management use cases and written over 1,000 comprehensive software reviews. Learn how we stay transparent & our software review methodology.
Samenvatting van de beste software voor toegang tot verdiend loon
Deze vergelijkingstabel vat de prijsinformatie samen van mijn beste selecties voor software voor toegang tot verdiend loon, zodat je de beste optie voor je budget en zakelijke behoeften kunt vinden.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Het beste voor eenvoudige toegang tot verdiend loon | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 2 | Het beste voor geïntegreerde toegang tot verdiend loon via de salarisadministratie | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 3 | Het beste voor financieel welzijn en toegang tot loon | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 4 | Beste voor realtime toegang tot loon | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 5 | Het beste voor mobiele toegang tot vervroegd loon | Niet beschikbaar | Prijzen op aanvraag | Website | |
| 6 | Beste voor toegang tot verdiend loon met financiële educatie | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 7 | Het beste voor betaalkaarten en geldbeheer | Niet beschikbaar | Prijzen op aanvraag | Website | |
| 8 | Het beste voor toegang tot loon, gekoppeld aan HR | Niet beschikbaar | Prijzen op aanvraag | Website | |
| 9 | Het beste voor direct loon en spaarvoordelen | Gratis demo beschikbaar | Prijs op aanvraag | Website | |
| 10 | Het beste voor vertrouwde vroege toegang tot loon | Gratis demo beschikbaar | Prijzen op aanvraag | Website |
Beoordelingen van de beste software voor toegang tot verdiend loon
Hieronder vind je mijn gedetailleerde samenvattingen van de software voor toegang tot verdiend loon die op mijn shortlist is gekomen. In mijn beoordelingen bespreek ik de functies, integraties en beste gebruiksscenario’s van elk platform in detail, zodat je de beste optie voor jou kunt vinden.
Rain
Het beste voor eenvoudige toegang tot verdiend loon
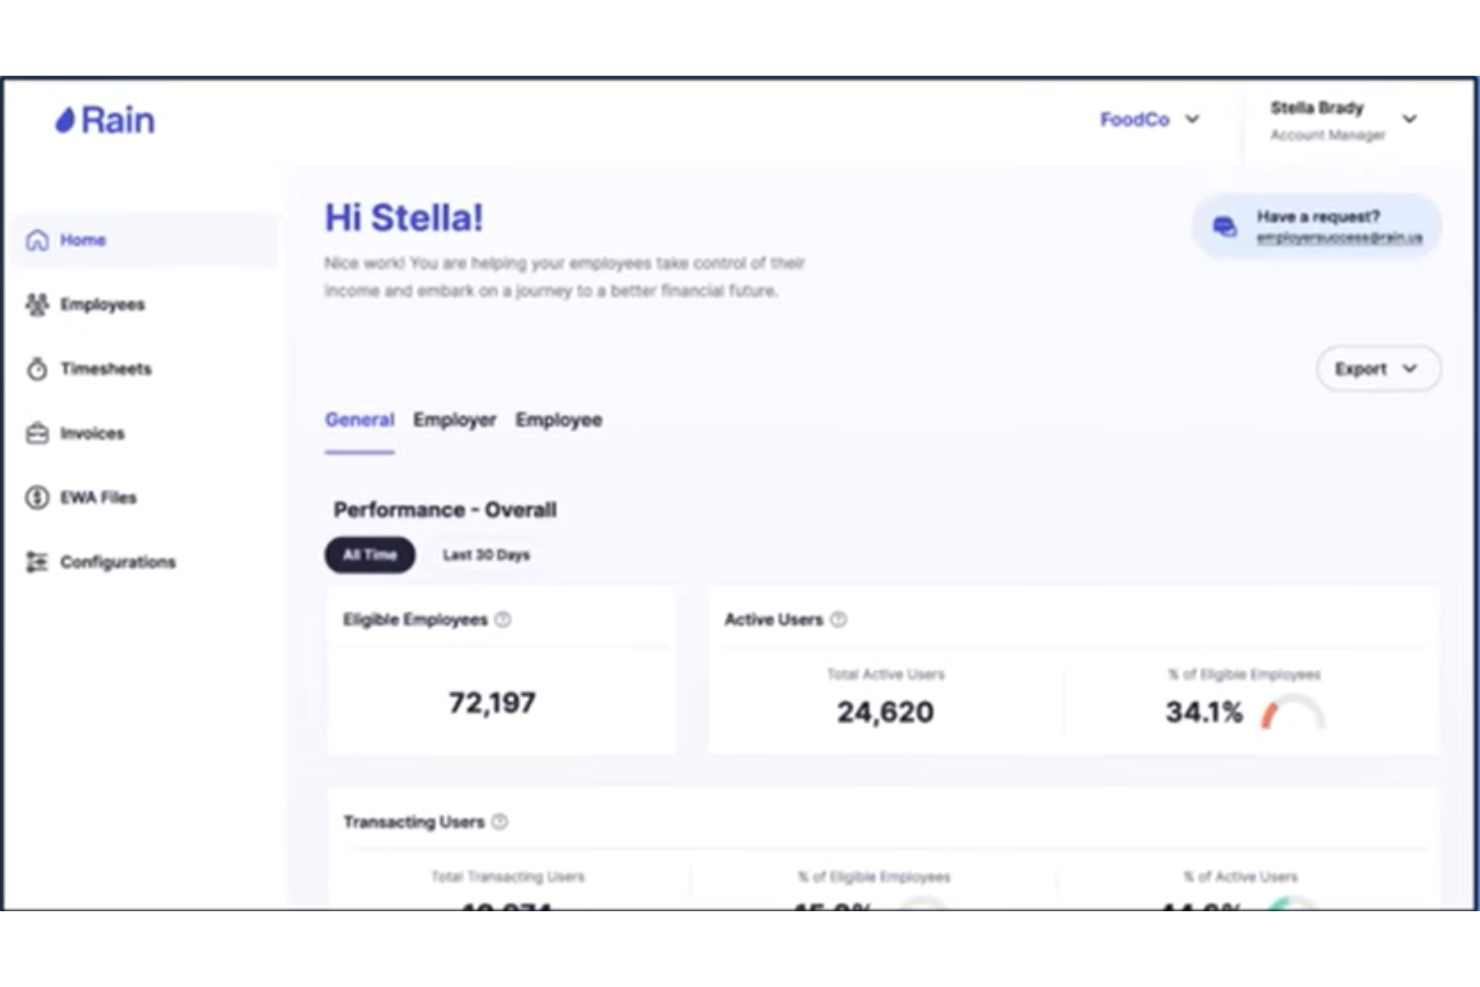
Rain is een EWA- en platform voor financieel welzijn dat werknemers met een uurloon op aanvraag toegang geeft tot hun verdiende loon, naast hulpmiddelen voor budgettering, uitgavenanalyse, automatisch sparen, gratis belastingaangifte en een AI-agent voor financiële gezondheid.
Voor wie is Rain het meest geschikt?
Rain is zeer geschikt voor middelgrote tot grote werkgevers in de detailhandel, gezondheidszorg en horeca die grote groepen werknemers met een uurloon op meerdere locaties beheren.
Waarom ik voor Rain koos
Ik heb Rain geselecteerd als een van de beste opties omdat het verder gaat dan de meeste EWA-tools door toegang tot verdiend loon op aanvraag te combineren met een echt uitgebreid aanbod voor financieel welzijn. Ik heb het over hulpmiddelen voor budgettering, uitgavenanalyse, automatisch sparen en gratis belastingaangifte, allemaal in één app voor werknemers met een uurloon. Wat ik ook aantrekkelijk vind, is de AI-agent voor financiële gezondheid, die de klok rond werkt om werknemers te begeleiden bij hun financiële beslissingen; iets wat ik bij andere EWA-aanbieders niet heb gezien. Rain verzamelt bovendien slechts zes verplichte gegevensvelden en vraagt niet om een SSN of DOB, waardoor het registreren van werknemers merkbaar eenvoudiger is dan bij de meeste platforms waarmee ik heb gewerkt.
Belangrijkste functies van Rain
- Saldo-bescherming: Rain controleert gekoppelde bankrekeningen dagelijks en maakt automatisch verdiend loon over om roodstandskosten te voorkomen wanneer het saldo onder $100 daalt.
- Rain Visa-betaalpas: Werknemers kunnen overboekingen van hun verdiende loon naar een Rain-bankrekening laten uitvoeren en overal besteden waar Visa wordt geaccepteerd, ook bij geldopnames via geldautomaten.
- 24/7 klantenservice vanuit de VS: Het ondersteuningsteam van Rain reageert binnen 30 seconden en helpt werknemers zowel in het Engels als in het Spaans.
- SOC 1- en SOC 2 Type 2-naleving: Rain is gecertificeerd volgens de normen SOC 1 Type 2, SOC 2 Type 2 en ISO/IEC 27001, wat belangrijk is voor HR- en IT-teams van grote ondernemingen.
Integraties van Rain
Rain biedt vooraf gebouwde koppelingen met meer dan 100 loonadministratie-, HCM- en tijdregistratieplatforms, waaronder Workday, ADP, UKG, Paylocity, SAP SuccessFactors, Microsoft Teams en TimeForge. Er is een API beschikbaar voor aangepaste integraties.
Pros and Cons
Pros:
- Voor het registreren van werkgevers zijn slechts zes gegevensvelden nodig
- De suite voor financieel welzijn omvat budgettering, belastingaangifte en sparen
- Het model met salarisaanpassingen houdt werkgevers volledig verantwoordelijk voor de salarisadministratie
Cons:
- Toegang tot EWA is beperkt tot 50% van het verdiende loon per loonperiode
- Voor een directe overboeking wordt $3 per transactie in rekening gebracht
Tapcheck
Het beste voor geïntegreerde toegang tot verdiend loon via de salarisadministratie
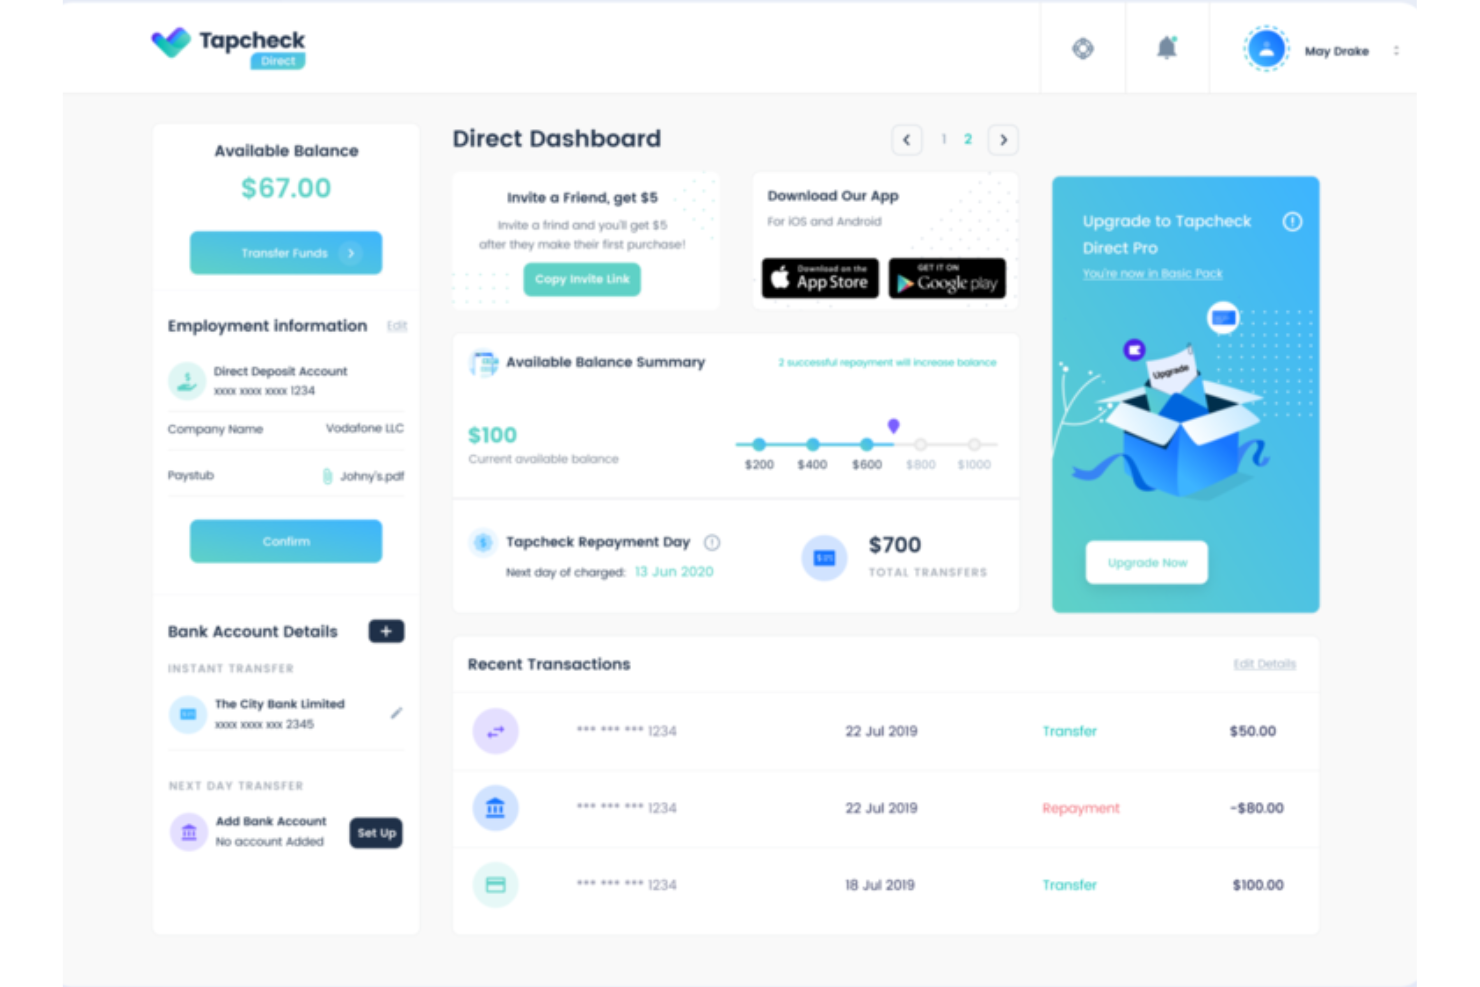
Tapcheck is een EWA-platform voor werkgevers dat verbinding maakt met uw bestaande salaris- en tijdregistratiesystemen, zodat werknemers tot 70% van hun netto verdiende loon vóór de betaaldag kunnen opnemen, waarbij het geld op een bankrekening of een Tapcheck Mastercard wordt gestort.
Voor wie is Tapcheck het meest geschikt?
Tapcheck is zeer geschikt voor middelgrote tot grote werkgevers in sectoren met veel uurloonmedewerkers, zoals de gezondheidszorg, horeca en detailhandel, die EWA via hun bestaande salaris- en tijdregistratie-inrichting willen laten verlopen.
Waarom ik voor Tapcheck heb gekozen
Ik heb Tapcheck gekozen als een van de beste oplossingen omdat het speciaal is ontwikkeld voor werkgevers die EWA in hun bestaande salarisadministratie willen integreren, in plaats van het ernaast te gebruiken. De integratie zonder code synchroniseert rechtstreeks met uw salaris- en tijdregistratiesystemen, zodat gewerkte uren na elke dienst automatisch naar Tapcheck worden doorgestuurd. Ik vind het ook prettig dat alle overdrachten terug naar uw salarissysteem worden geregistreerd, waardoor de loonstroken van werknemers correct blijven zonder dat u handmatig hoeft te reconciliëren. Naast EWA stelt de functie Tapcheck Disbursements werkgevers in staat om betalingen buiten de reguliere salariscyclus te versturen voor zaken als fooien, bonussen of eindafrekeningen, zonder terug te vallen op papieren cheques.
Belangrijkste functies van Tapcheck
- Overdrachten van Prizeout-cadeaukaarten: Werknemers kunnen verdiend loon omzetten in cadeaukaarten met korting van honderden merken, waarbij de overdrachtskosten volledig worden kwijtgescholden.
- Tapcheck Mastercard: Werknemers kunnen verdiend loon op een prepaid Mastercard zetten voor aankopen in winkels, online betalingen en geldopnames bij geldautomaten.
- Instelbare dagelijkse overdrachtslimieten: Werkgevers kunnen per werknemer dagelijkse overdrachtslimieten instellen, zodat u controle houdt over hoeveel van hun verdiende loon werknemers elke dag kunnen opnemen.
- Financiële welzijnstools: Werknemers krijgen rechtstreeks in de app toegang tot gepersonaliseerde hulpmiddelen voor financiële educatie, waaronder blogs, video's en controles van hun financiële welzijn.
Integraties van Tapcheck
Tapcheck biedt meer dan 300 integraties met HCM-, salaris- en tijdregistratiesystemen, waaronder ADP Vantage HCM, ADP Workforce Now, UKG, Workday, Viventium en AllianceHCM. Tapcheck kan ook via een API worden geïntegreerd met de salarissoftware van uw bedrijf.
Pros and Cons
Pros:
- Geen kosten voor werkgevers; werknemers betalen alleen per overdracht
- De berekening van het nettoloon houdt automatisch rekening met belastingen en inhoudingen
- Werknemers krijgen binnen 24 uur na het voltooien van een dienst toegang tot hun loon
Cons:
- Werknemersondersteuning is alleen via chat beschikbaar; er is geen telefonische hulplijn
- Bij het overstappen van salarisadministratiesysteem tijdens het gebruik is opnieuw handmatig importeren van een CSV-bestand vereist
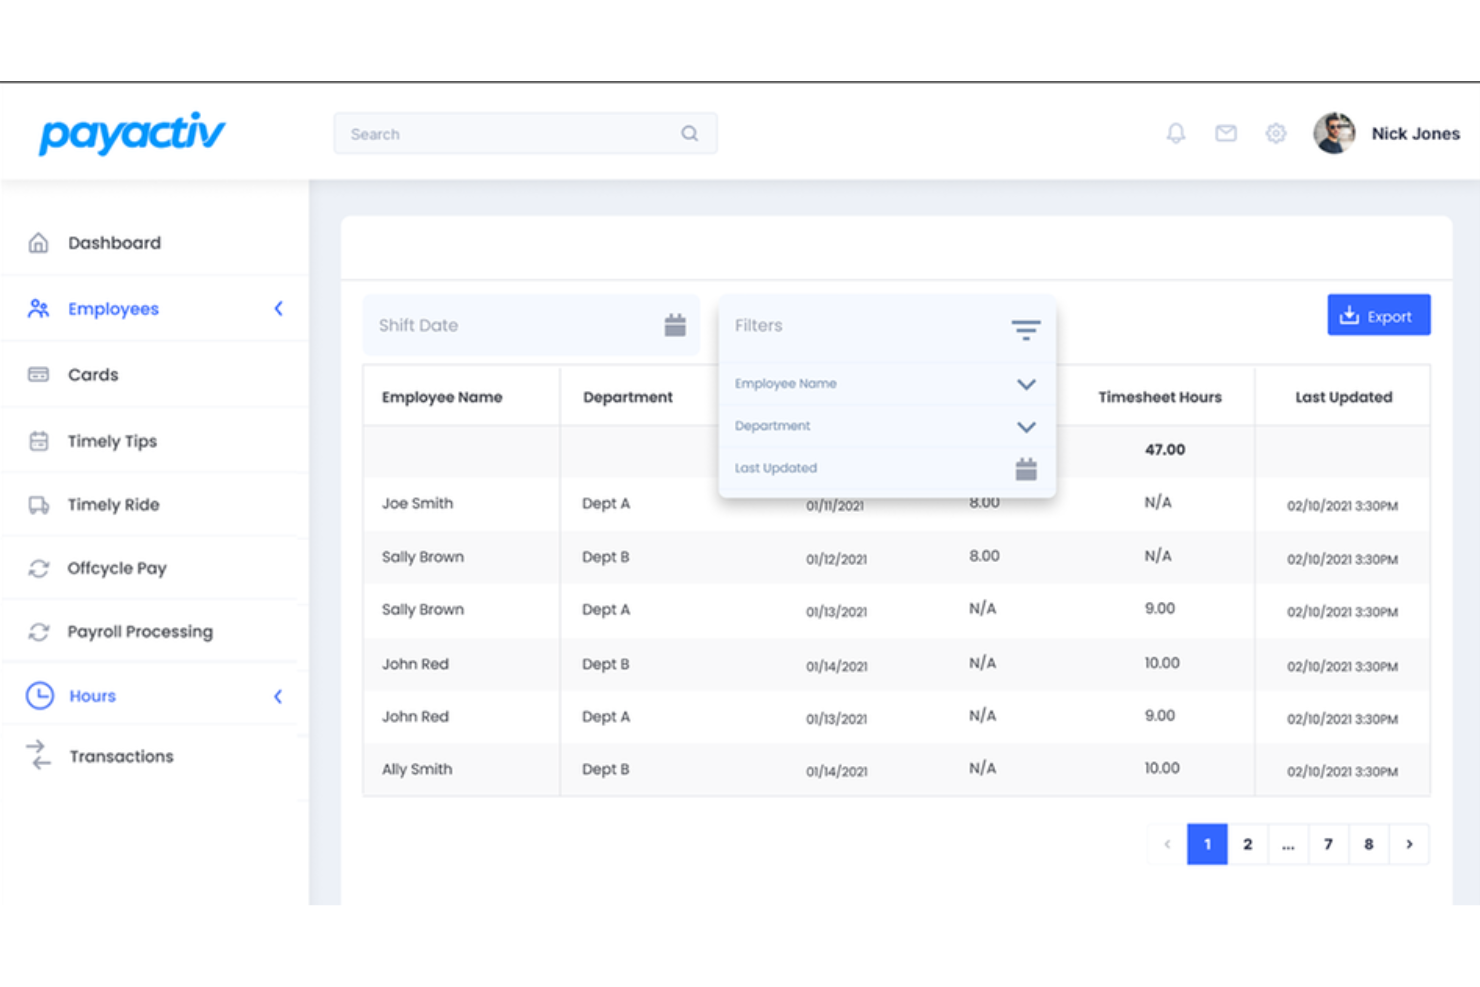
Payactiv is een platform voor toegang tot verdiend loon dat uitbetaling op aanvraag combineert met hulpmiddelen voor financieel welzijn, zoals het bijhouden van spaardoelen, een kortingsmarktplaats en individuele financiële coachingssessies.
Voor wie is Payactiv het meest geschikt?
Payactiv is geschikt voor middelgrote tot grote werkgevers die uitbetaling op aanvraag en gestructureerde hulpmiddelen voor financieel welzijn willen aanbieden als één uniforme werknemersvoorziening.
Waarom ik voor Payactiv heb gekozen
Payactiv staat op mijn shortlist omdat het een van de weinige platforms voor toegang tot verdiend loon is die uitbetaling op aanvraag combineert met een daadwerkelijk gestructureerd programma voor financieel welzijn, in plaats van slechts enkele links naar informatiebronnen. Vooral de individuele sessies met gecertificeerde financiële adviseurs in de app spreken mij aan. Werknemers kunnen daar echte afspraken voor financiële planning boeken om hun budget, schulden en langetermijndoelen te bespreken. Ook de fooien aan het einde van een dienst en de functie voor kilometervergoedingen vind ik overtuigend: Payactiv schiet het geld voor, zodat werknemers hun fooien en kilometervergoedingen automatisch na elke dienst ontvangen. Dat is een betekenisvol onderscheid voor werkgevers in de horeca, bezorging en logistiek. De meer dan 450 configureerbare regels waarmee de werking van het platform kan worden aangepast, geven HR-teams daadwerkelijk controle over de manier waarop de voorziening voor verschillende personeelssegmenten wordt ingericht.
Belangrijkste functies van Payactiv
- Loonkaart: Werknemers krijgen toegang tot verdiend loon, salarisbetalingen, fooien en vergoedingen via één Payactiv Visa Prepaid- of loonkaart.
- Dienstroosters: Werknemers kunnen openstaande diensten bekijken en rechtstreeks in de Payactiv-app vragen om deze over te nemen.
- Werknemerserkenning en bonussen: Managers kunnen vanuit het platform directe bonussen en erkenningsbeloningen aan werknemers toekennen.
- Kortingsmarktplaats: Werknemers kunnen rechtstreeks vanuit de app aanbiedingen voor geneesmiddelen op recept en alledaagse artikelen bekijken.
Integraties van Payactiv
Payactiv integreert via API met alle belangrijke HCM- en salarisverwerkingsleveranciers, waaronder ADP Workforce Now, UKG, Paychex en meer. Er is ook een API beschikbaar voor zakelijke partners en HCM-leveranciers, zodat zij de functies voor toegang tot verdiend loon van Payactiv rechtstreeks in hun eigen platformen kunnen integreren.
Pros and Cons
Pros:
- Payactiv is een gecertificeerde B Corp en een vennootschap met publiek belang
- Werknemers krijgen toegang tot hun loon via bankoverschrijving, loonkaart of contante afhaling bij Walmart
- Financiële adviesgesprekken worden gevoerd door gecertificeerde financiële adviseurs.
Cons:
- Er gelden kosten voor directe overschrijvingen wanneer werknemers de Payactiv-kaart niet gebruiken
- De zichtbaarheid van het verdiende saldo is afhankelijk van een correcte synchronisatie van realtime salarisgegevens
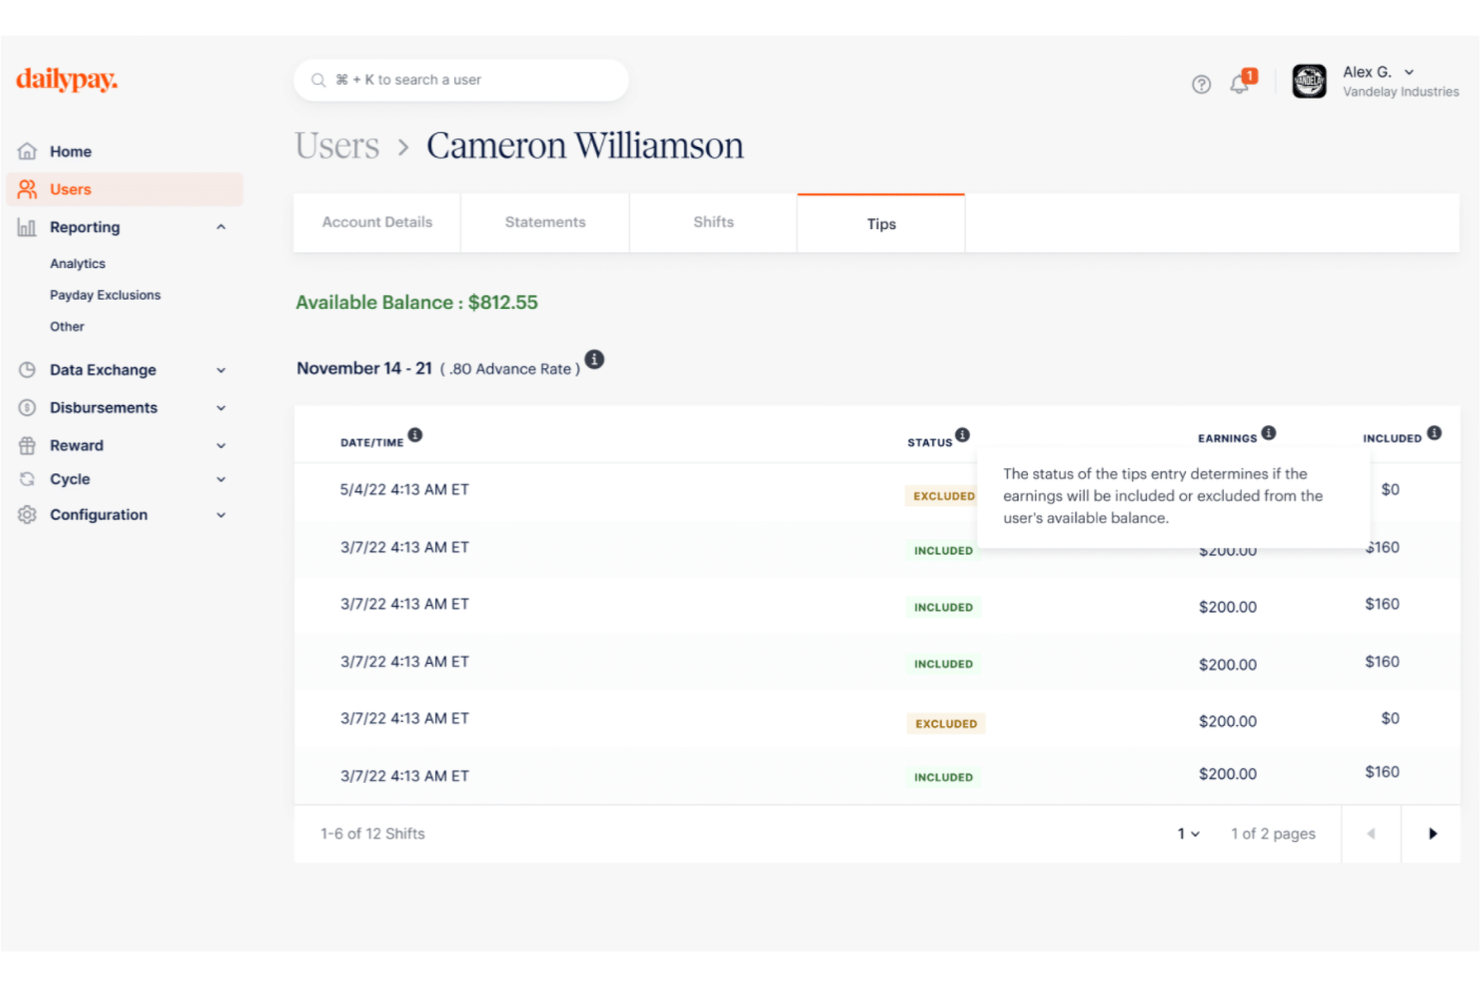
DailyPay is een platform voor salaris op aanvraag waarmee werknemers in realtime toegang krijgen tot hun verdiende loon. Uitbetalingen zijn mogelijk naar elke betaalpas, salariskaart of bankrekening, met daarnaast integraties met meer dan 180 systemen voor HCM, salarisadministratie en tijdregistratie.
Voor wie is DailyPay het meest geschikt?
DailyPay is zeer geschikt voor grote ondernemingen in sectoren met een hoog personeelsverloop, zoals de gezondheidszorg, detailhandel en horeca.
Waarom ik voor DailyPay heb gekozen
Ik heb DailyPay geselecteerd als een van de beste opties, omdat het een van de weinige platforms voor toegang tot verdiend loon is die in elke grote sector echt realtime uitbetalingen mogelijk maakt, zonder dat werkgevers hun salarisproces of afstemmingsprocedures hoeven aan te passen. Wat ik bijzonder nuttig vind, is de functie voor tussentijdse uitbetalingen, waarmee werkgevers uitbetalingen buiten de normale cyclus direct kunnen uitvoeren—denk aan bonusbetalingen of de eindafrekening voor ontslagen werknemers—zonder te wachten op de volgende salarisverwerking. Ik vind het ook goed dat DailyPay werknemers zonder traditionele bankrekening bedient via de Visa®-prepaidkaart, zodat het voordeel van realtime toegang de volledige personeelsbezetting bereikt en niet alleen het deel met een bankrekening.
Belangrijkste functies van DailyPay
- Realtime toegang tot digitale fooien: Werknemers kunnen hun fooien dagelijks bekijken en overboeken in de DailyPay-app, afzonderlijk van of gecombineerd met hun saldo voor gewerkte diensten.
- DailyPay-voordelen: Werknemers die bij DailyPay zijn ingeschreven, krijgen rechtstreeks in de app toegang tot zorgvuldig geselecteerde kortingen op verzekeringen, terugkerende rekeningen, entertainment en andere dagelijkse uitgaven.
- Plan voor kleine bedrijven: Een speciaal salaris-op-aanvraagplan voor werkgevers met minder dan 500 werknemers, waardoor toegang tot verdiend loon ook buiten toepassingen voor uitsluitend grote ondernemingen beschikbaar is.
- Model met volledige voorfinanciering: DailyPay financiert alle verzoeken om uitbetaling van werknemers vooraf en verrekent deze via je normale salarisproces, zodat je salarisadministratieteam geen geld hoeft te reserveren of bestaande werkprocessen hoeft te wijzigen.
Integraties van DailyPay
DailyPay biedt meer dan 180 rechtstreekse integraties met toonaangevende systemen voor HCM, salarisadministratie en tijdregistratie, waaronder ADP, Workday, UKG, Paychex, Paylocity, Paycor, Paycom, SAP, Oracle en isolved. DailyPay werkt via het implementatieteam ook samen met werkgevers aan aangepaste systeemkoppelingen.
Pros and Cons
Pros:
- Werknemers kunnen per salarisperiode toegang krijgen tot maximaal 100% van hun verdiende saldo
- Het model met kosten per transactie betekent geen kosten voor de werkgever
- PCI DSS Level 1- en ISO 27001-certificeringen dekken de naleving van de gegevensbeveiliging
Cons:
- De kosten per overboeking die aan werknemers worden doorberekend, kunnen bij frequente kleine opnames oplopen
- Werknemers verwarren de omleiding van de directe storting door DailyPay soms met een fout in de salarisadministratie
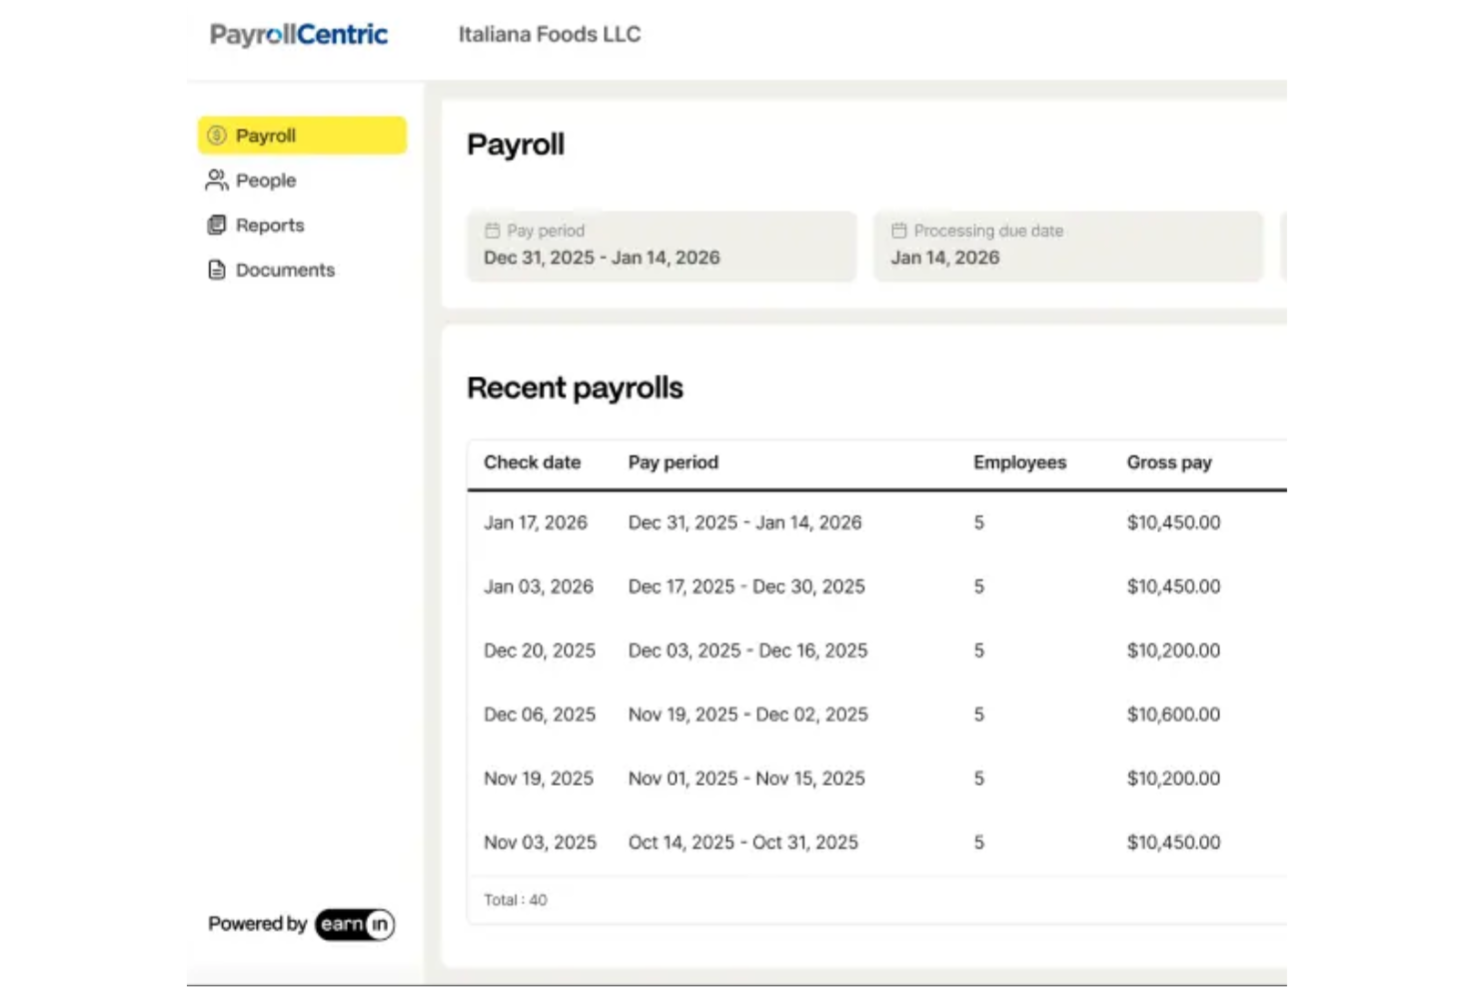
EarnIn is een app voor directe toegang tot verdiend loon voor werknemers, waarmee werknemers hun verdiende loon vóór de betaaldag kunnen opnemen, hun inkomsten kunnen bijhouden en toegang krijgen tot hulpmiddelen zoals saldobescherming en kredietbewaking, zonder dat de werkgever iets hoeft in te stellen.
Voor wie is EarnIn het meest geschikt?
EarnIn is zeer geschikt voor individuele werknemers die op aanvraag toegang willen tot hun loon, zonder te wachten tot hun werkgever een formeel programma voor toegang tot verdiend loon invoert.
Waarom ik voor EarnIn heb gekozen
Ik heb EarnIn opgenomen in mijn topkeuzes omdat het het enige platform voor toegang tot verdiend loon is dat ik ken waarvoor helemaal geen integratie met de werkgever nodig is. EarnIn werkt volledig buiten je salarisadministratie-, HRIS- en tijdregistratiesystemen om. Daardoor kunnen werknemers zich zelfstandig aanmelden en hun verdiende loon opnemen, zonder dat er aan jouw kant IT-betrokkenheid nodig is. Met de functie Opnemen kunnen werknemers tot $150 per dag opnemen zonder verplichte kosten — werknemers kunnen het geld binnen 1–3 werkdagen kosteloos ontvangen, of een kleine toeslag voor snelle overboeking betalen om het geld binnen enkele minuten te ontvangen. Ik vind het ook goed dat de standaardoverschrijving zonder kosten echt in het product is ingebouwd en niet slechts een voetnoot in de marketing is.
Belangrijkste functies van EarnIn
- Vervroegd loon: In aanmerking komende werknemers ontvangen hun directe storting tot twee dagen vóór hun geplande betaaldag op hun bankrekening.
- Saldobescherming: Werknemers stellen een aangepaste waarschuwingsdrempel voor een laag saldo in, waarna EarnIn automatisch geld kan overmaken om roodstand te voorkomen.
- Spaar zelf: Een kosteloze, door de FDIC verzekerde spaarrekening die in de app is ingebouwd en waarmee werknemers bij elk salaris geld opzij kunnen zetten.
- Kredietbewaking: Werknemers kunnen hun VantageScore 3.0 van Experian rechtstreeks in de EarnIn-app bekijken.
Integraties van EarnIn
Het product van EarnIn voor toegang tot verdiend loon is ontworpen zonder integraties, wat betekent dat het volledig buiten je salarisadministratie-, HRIS- en tijdregistratiesystemen werkt.
Pros and Cons
Pros:
- Aanmelding door de werkgever of integratie met de salarisadministratie is niet vereist
- Voor standaardopnames zijn geen verplichte kosten verschuldigd
- Saldobescherming maakt automatisch geld over om roodstand te voorkomen
Cons:
- Voor veel gebruikers is GPS-locatiebepaling vereist om gewerkte uren te verifiëren
- De aanvankelijke opnamelimieten zijn laag totdat de app voldoende accountgeschiedenis heeft opgebouwd
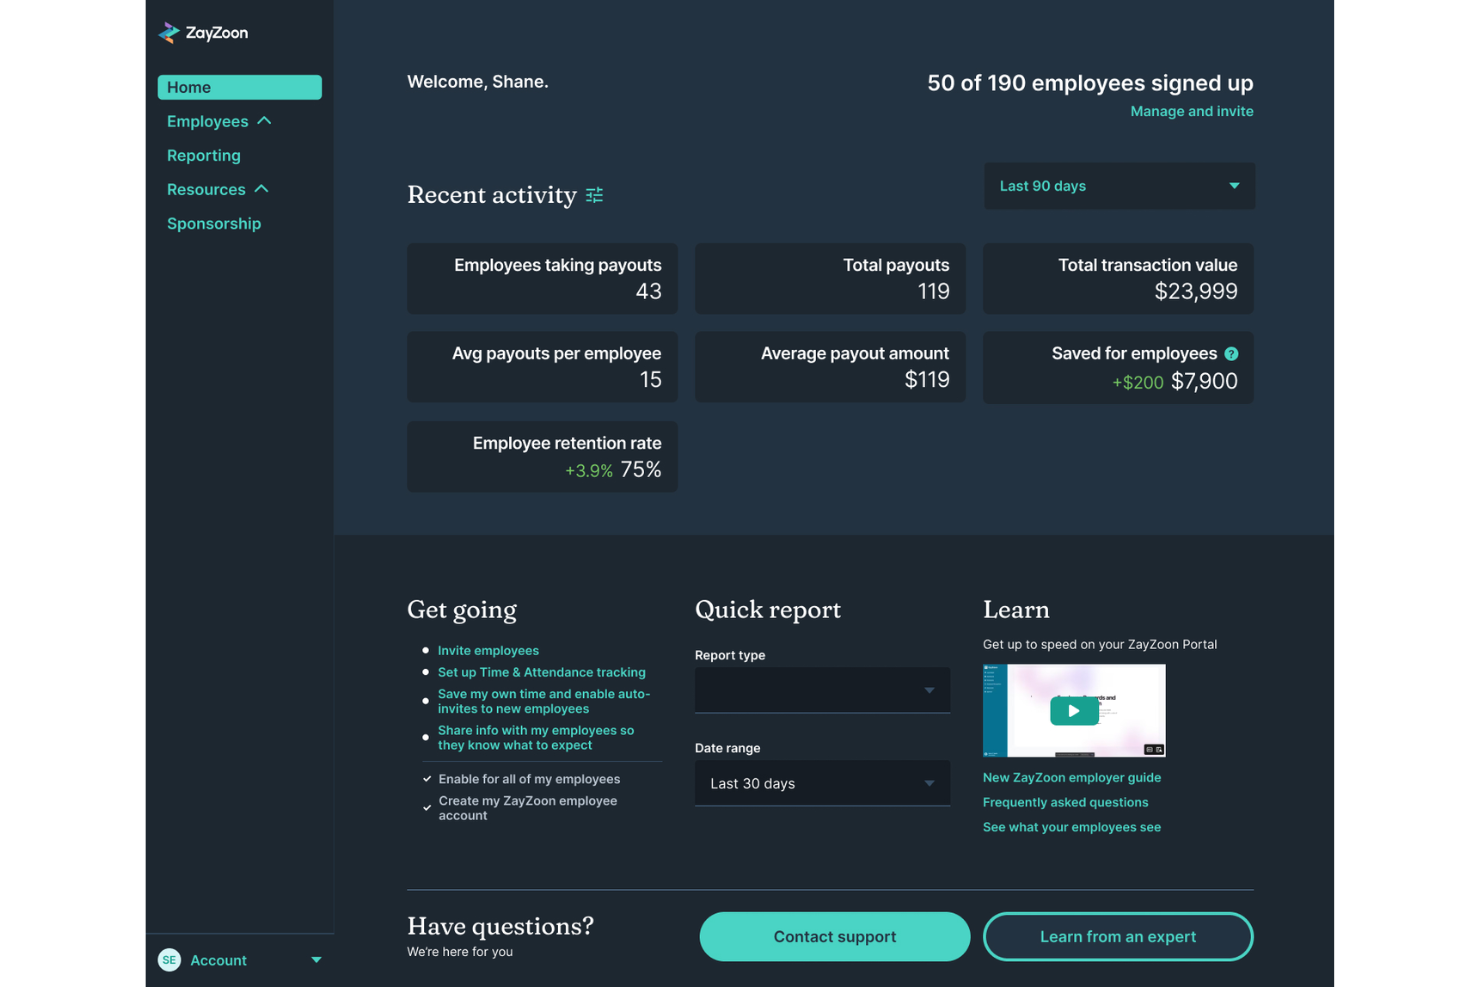
ZayZoon is een EWA- en medewerkersbetrokkenheidsplatform voor medewerkers zonder vaste werkplek dat toegang tot verdiend loon op aanvraag combineert met extra voordelen, beloningen en erkenning, teamcommunicatie en hulpmiddelen voor financiële educatie.
Voor wie is ZayZoon het meest geschikt?
ZayZoon is een uitstekende keuze voor kleine tot middelgrote bedrijven in de restaurant-, retail- en horecasector die een snel te implementeren EWA-oplossing nodig hebben met minimale IT-belasting.
Waarom ik voor ZayZoon heb gekozen
ZayZoon verdient zijn plaats als een van de beste opties op mijn shortlist, omdat de installatie daadwerkelijk slechts 10 minuten kan duren. Dat is bijzonder belangrijk als je een klein bedrijf runt zonder een speciaal IT-team. ZayZoon financiert alle uitbetalingen zelf en verrekent deze automatisch via je salarisadministrateur, zodat je geen voorschotrekening of nieuwe financieringsregeling nodig hebt. Ik vind het ook prettig dat het bedrijf de lonen van medewerkers niet omleidt en niet vereist dat werknemers hun automatische incasso wijzigen om de dienst te gebruiken. Daarmee worden de twee meest voorkomende knelpunten bij de implementatie weggenomen. Met meer dan 300 integraties met salarisadministrateurs is de kans groot dat je huidige salarissysteem al wordt ondersteund.
Belangrijkste functies van ZayZoon
- Marktplaats met extra voordelen: Medewerkers krijgen toegang tot een zorgvuldig samengesteld platform met kortingen op essentiële producten en diensten, verzekeringen, wellnessapps, belastingaangifte en hulpmiddelen voor het opbouwen van krediet, beschikbaar voor alle medewerkers ongeacht of ze EWA gebruiken.
- Beloningen en erkenning: Managers kunnen rechtstreeks via de app erkenning en beloningen naar medewerkers sturen om prestaties of mijlpalen van het team te erkennen.
- Teamcommunicatie: Stuur aankondigingen en peilingen in de app om medewerkers zonder vaste werkplek geïnformeerd en verbonden te houden, zonder dat een aparte berichtenapp nodig is.
- Employer Connect-dashboard: Houd het EWA-gebruik in de gaten, beheer de toegang van medewerkers en stuur uitnodigingen rechtstreeks vanuit een speciaal werkgeversportaal naar medewerkers.
Integraties van ZayZoon
ZayZoon biedt meer dan 300 integraties met salaris- en HCM-systemen, waaronder ADP Workforce Now, isolved, PrismHR, Execupay en Paylocity.
Pros and Cons
Pros:
- Geen kosten voor werkgevers bij alle abonnementsniveaus
- Cursussen over financieel welzijn behandelen budgettering, krediet en pensioen
- Het Employer Connect-dashboard houdt het EWA-gebruik van medewerkers in realtime bij
Cons:
- Kosten per overboeking voor medewerkers kunnen in de loop der tijd oplopen
- De zichtbaarheid voor beheerders van inhoudingen op het salaris is beperkt
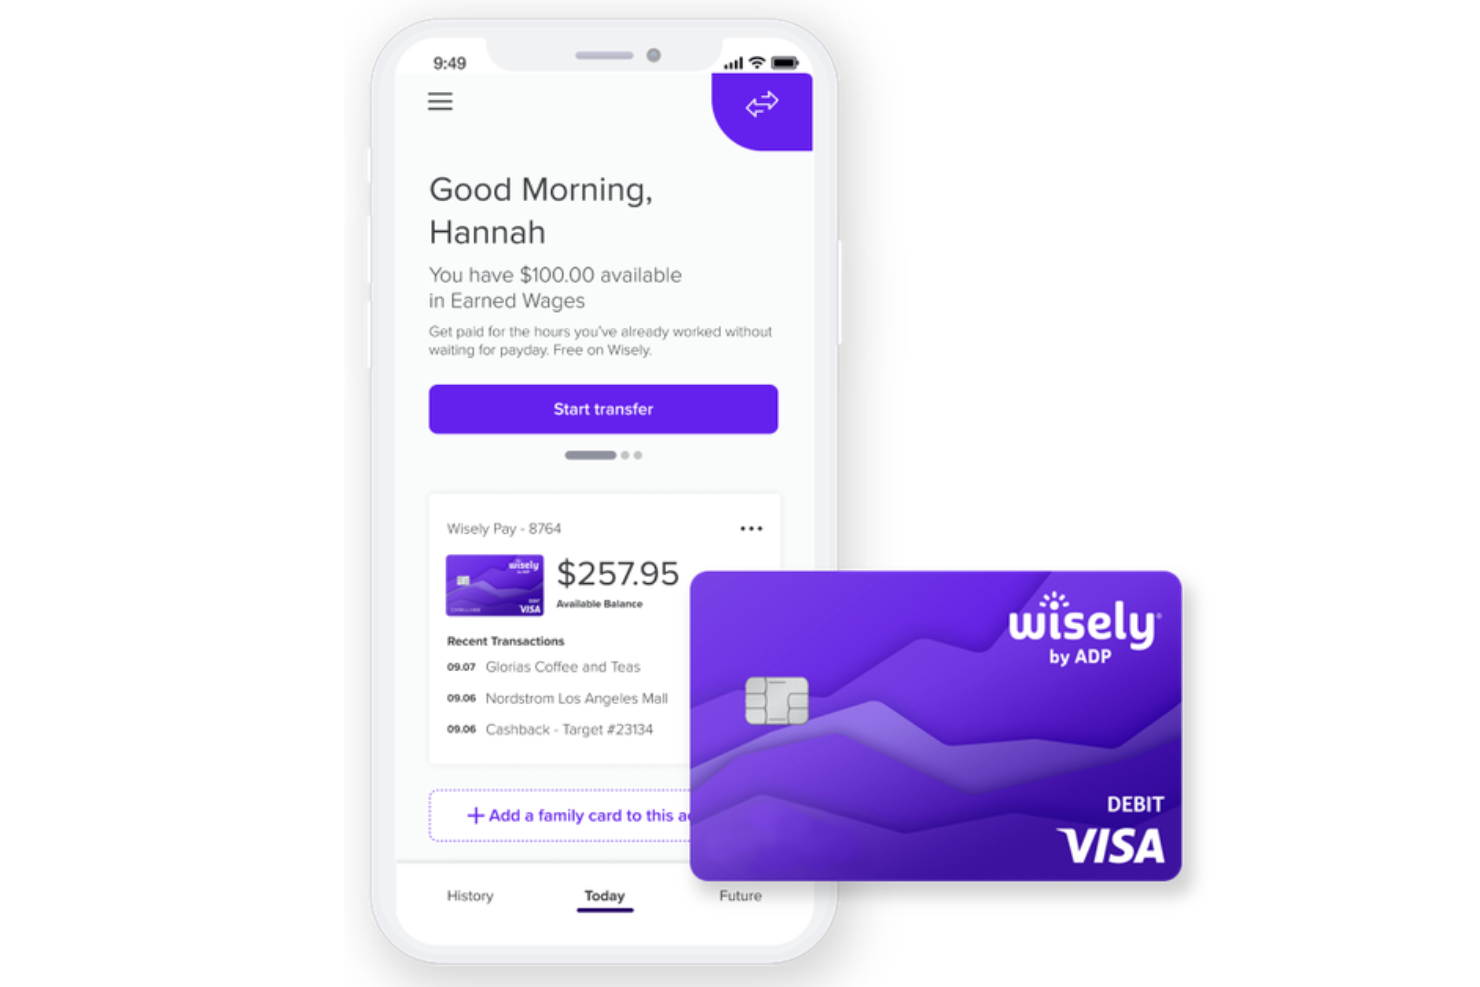
Wisely van ADP is een EWA- en betaalkaartplatform dat toegang op verzoek tot verdiend loon combineert met een Visa- of Mastercard-betaalkaart, een mobiele app voor het bijhouden van uitgaven en spaargeld, en een beloningsprogramma voor werknemers die per uur worden betaald.
Voor wie is Wisely het meest geschikt?
Wisely is zeer geschikt voor werkgevers die papieren cheques willen elimineren en werknemers die per uur worden betaald één digitale oplossing willen bieden voor salaris, uitgaven en sparen.
Waarom ik voor Wisely heb gekozen
Ik heb Wisely opgenomen in mijn topkeuzes omdat het een van de weinige EWA-tools is die volledig rond het betaalkaartmodel is opgebouwd. In tegenstelling tot zelfstandige EWA-apps geeft Wisely werknemers een prepaiddebetkaart van Visa of Mastercard die hun belangrijkste betaalmiddel wordt. Dat betekent dat je werknemers niet alleen eerder toegang geeft tot hun loon, maar de papieren cheque volledig vervangt. Ik vind ook de functie voor spaarenveloppen in de myWisely-app handig. Hiermee kunnen werknemers die per uur worden betaald automatisch geld opzijzetten in benoemde categorieën, rechtstreeks vanuit hun salaris. En omdat de kaart werknemers vergezelt wanneer ze van baan veranderen, behoudt deze waarde buiten de relatie met één werkgever.
Belangrijkste functies van Wisely
- Vroege rechtstreekse storting: Werknemers kunnen ervoor kiezen hun rechtstreekse storting tot 2 dagen eerder te ontvangen, of tot 4 dagen eerder voor uitkeringen van de overheid, zonder extra kosten.
- Directe kaartblokkering: Via de myWisely-app kunnen werknemers hun kaart onmiddellijk blokkeren om alle transacties te verhinderen als de kaart verloren is of vermoedelijk gestolen werd.
- Beloningsprogramma met geld terug: De myWisely-app toont geselecteerde aanbiedingen van merken in de detailhandel, horeca en reisbranche, waarbij het geld terug rechtstreeks wordt gestort in een Wisely Rewards-spaarenveloppe.
- Ondersteuning voor rechtstreekse stortingen uit meerdere bronnen: Werknemers kunnen rechtstreekse stortingen uit meerdere inkomensbronnen laten uitvoeren, waaronder een tweede baan, belastingteruggaven en overheidsuitkeringen, allemaal op dezelfde Wisely-kaart.
Integraties van Wisely
Wisely is ontworpen om samen te werken met de eigen salaris- en HCM-producten van ADP, waaronder ADP Workforce Now, ADP Vantage HCM, ADP Enterprise HR, RUN Powered by ADP en ADP Lyric.
Pros and Cons
Pros:
- De betaalkaart werkt overal waar Visa- en Mastercard-betaalkaarten worden geaccepteerd
- EWA wordt geleverd via een samenwerking met DailyPay zonder kosten voor werknemers
- Toeslagvrije toegang tot geldautomaten op tienduizenden locaties in het hele land
Cons:
- De afhandeling van fraudegeschillen verloopt vaak traag en blijft regelmatig onopgelost
- Voor het uitbetalen van fooien moeten werkgevers vooraf geld op een speciale rekening storten

Dayforce Wallet is een EWA- en digitaleportemonneeoplossing, ingebouwd in het Dayforce HCM-platform, die werknemers op aanvraag toegang geeft tot verdiend loon via een voorafbetaalde Mastercard-kaart, een vroegtijdige rechtstreekse storting en het bijhouden van spaardoelen in de app.
Voor wie is Dayforce Wallet het meest geschikt?
Middelgrote tot grote ondernemingen die Dayforce HCM al gebruiken, vooral in sectoren zoals detailhandel, gezondheidszorg en horeca, met grote aantallen werknemers die per uur worden betaald.
Waarom ik voor Dayforce Wallet heb gekozen
Ik heb Dayforce Wallet opgenomen in mijn topkeuzes omdat het een van de weinige EWA-oplossingen is waarbij verdiend loon rechtstreeks naar een eigen digitale portemonnee en voorafbetaalde Mastercard-kaart vloeit, zonder via een app van derden te worden geleid. Wat ik vooral goed vind, is dat de berekening van het loon op aanvraag gebruikmaakt van actuele gegevens uit de loonadministratie van Dayforce, zodat het beschikbare saldo van het verdiende loon in realtime wordt bijgewerkt naarmate er uren worden gewerkt. Ik vind het netwerk van meer dan 55.000 geldautomaten zonder opnamekosten ook echt nuttig voor werknemers die per uur worden betaald en afhankelijk zijn van contant geld, vooral in vergelijking met EWA-hulpmiddelen die per opname kosten in rekening brengen. De optie voor een vroegtijdige rechtstreekse storting, waarbij loonbetalingen tot twee dagen eerder worden gestort, betekent dat werknemers twee verschillende manieren hebben om hun loon vóór de standaardcyclus te ontvangen.
Belangrijkste functies van Dayforce Wallet
- Bijhouden van beschikbaar verdiend loon: Bekijk uw lopende nettosaldo van het verdiende loon in realtime terwijl u diensten voltooit, rechtstreeks binnen het Dayforce-platform of de app.
- Automatische inhouding van belastingen en aftrekposten: Bij elke opname van loon op aanvraag worden automatisch de juiste belastingen, loonbeslagen en broninhoudingen ingehouden voordat het geld wordt vrijgegeven.
- Optie voor directe overschrijving: Maak binnen enkele minuten geld over naar een gekoppelde, in aanmerking komende betaalkaart tegen een vast bedrag, of gebruik standaard ACH-overschrijvingen naar andere bankrekeningen zonder kosten.
- Ondersteuning voor meerdere regio's: Dayforce Wallet is beschikbaar voor werknemers in de Verenigde Staten, Canada en het Verenigd Koninkrijk, bij werkgevers die Dayforce gebruiken voor HCM en loonadministratie.
Integraties van Dayforce Wallet
Dayforce Wallet werkt als een ingebouwde uitbreiding van de loonadministratiemodule van Dayforce binnen het bredere Dayforce HCM-platform. Dit betekent dat het rechtstreeks verbinding maakt met de engine voor continue berekeningen van Dayforce voor realtime loongegevens, in plaats van te integreren met externe hulpmiddelen.
Pros and Cons
Pros:
- Geen kosten voor verzoeken om loon op aanvraag of voor maandelijks onderhoud
- Het saldo van het verdiende loon wordt in realtime bijgewerkt na het voltooien van diensten
- Registratie van minderjarige werknemers van 14 tot 17 jaar wordt ondersteund
Cons:
- Alleen beschikbaar voor werkgevers die Dayforce al gebruiken voor de loonadministratie
- De werkgever moet zich aanmelden voordat werknemers toegang krijgen tot EWA-functies
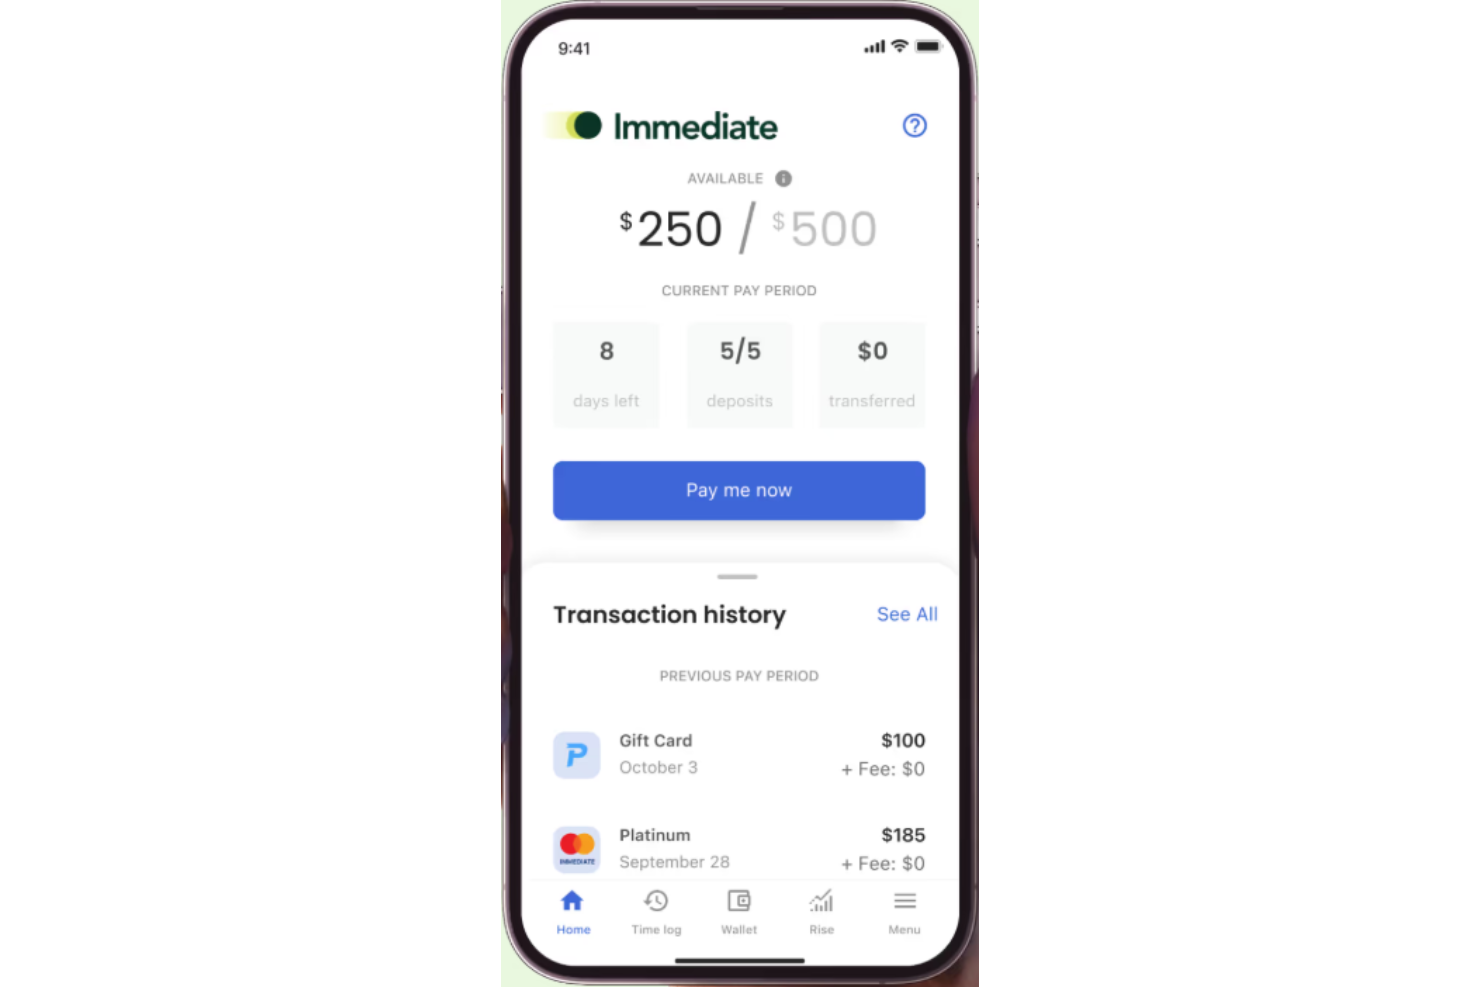
Immediate is een platform voor toegang tot verdiend loon waarmee werknemers op aanvraag toegang krijgen tot hun verdiende loon, contante fooi-uitkeringen en betalingen buiten de reguliere looncyclus, zonder dat wijzigingen in het bestaande loonproces van een werkgever nodig zijn.
Voor wie is Immediate het meest geschikt?
Immediate is een goede keuze voor werkgevers in de horeca, ouderenzorg en productie die behoefte hebben aan loon op aanvraag en contante fooi-uitkeringen voor werknemers met een uurloon.
Waarom ik voor Immediate heb gekozen
Immediate verdient een plek op mijn selectie omdat het een van de weinige EWA-platforms is die echt niets aan je loonadministratie verandert. Wanneer een werknemer uitklokt, worden de gewerkte uren automatisch geverifieerd in de ImmediatePay-app en wordt het geld rechtstreeks naar de bankrekening of betaalkaart overgemaakt. Immediate verrekent de bedragen via de eerstvolgende reguliere looncyclus, zodat je zelf geen handmatige afstemming of terugbetalingen hoeft bij te houden. Ik vind ook dat de contante fooi-uitkering specifiek het vermelden waard is voor horecateams die anders aan het einde van elke dienst contant geld zouden moeten verdelen.
Belangrijkste functies van Immediate
- Beheeropties voor toegang tot loon: Stel limieten in voor hoeveel van hun verdiende loon werknemers vóór de geplande betaaldag kunnen opnemen.
- Uitbetalingen van beloningen en incentives: Stuur eenmalige bonus- of incentivebetalingen naar werknemers buiten de reguliere looncyclus om.
- EWA-API onder eigen merk: Salarisverwerkers kunnen de EWA-functionaliteit van Immediate onder hun eigen merk integreren met behulp van een configureerbare API.
- Meerdere uitbetalingsopties: Werknemers kunnen kiezen tussen een betaalkaart, een verkoperskaart of ACH op de volgende dag om hun loon te ontvangen.
Integraties van Immediate
Immediate werkt via zijn integratiemarkt samen met toonaangevende systemen voor salarisverwerking, tijdregistratie en verkooppunten. Tot de salarisintegraties behoren ADP Workforce Now, APS, Asure, BambooHR en iSolved, terwijl de integraties voor tijdregistratie en aanwezigheid QuickBooks, Toast, 7shifts, SAP en meer omvatten. Er is ook een API beschikbaar voor ingebouwde EWA-integraties.
Pros and Cons
Pros:
- Geen kosten voor werkgevers en geen wijzigingen in het loonproces vereist
- Ingebouwde contante fooi-uitkering voor horeca- en serviceteams
- Interne ondersteuning vanuit de VS met een gedocumenteerde NPS-score van 91
Cons:
- Geen toegang tot loonstroken in de ImmediatePay-app zelf
- Primair gericht op werknemers met een uurloon, waardoor het minder geschikt is voor teams met een vast salaris
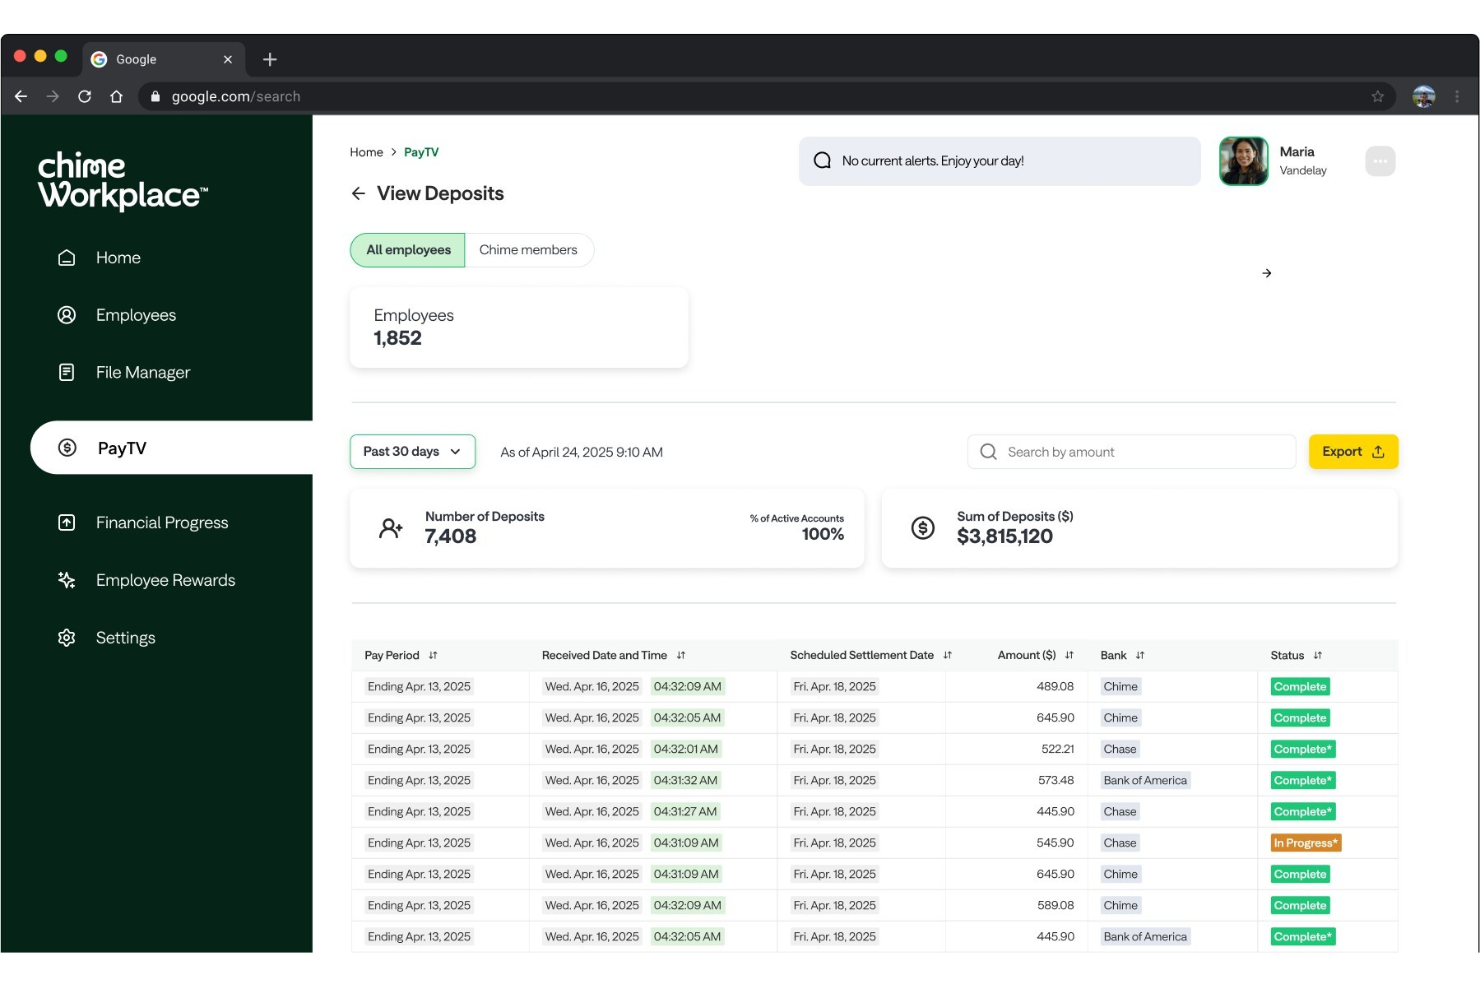
Chime Workplace is een platform voor financieel welzijn dat toegang tot verdiend loon, bankieren zonder kosten, bescherming tegen roodstand, spaarfuncties, kredietopbouw en door AI aangestuurde financiële inzichten bundelt in één door de werkgever aangeboden secundaire arbeidsvoorwaarde.
Voor wie is Chime Workplace het meest geschikt?
Chime Workplace is zeer geschikt voor werkgevers in de detailhandel, horeca en gezondheidszorg met grote groepen werknemers per uur of in de kluseconomie die geen toegang hebben tot traditionele bankvoordelen.
Waarom ik voor Chime Workplace heb gekozen
Ik heb Chime Workplace als een van de beste gekozen omdat het toegang tot verdiend loon afhandelt op een manier die de meeste EWA-tools simpelweg niet kunnen bieden: het werkt zelfs voor werknemers bij bedrijven die geen traditionele loonadministratie gebruiken. Dat is een echte leemte in de markt, en Chime vult die op door toegang te regelen via de Chime Checking Account van de werknemer in plaats van via de looncyclus van de werkgever. Ik vind het ook goed dat de MyPay at Work-functie in aanmerking komende werknemers toegang geeft tot maximaal $2,000 aan verdiend loon, waardoor deze functie aanzienlijk boven de opnamelimieten uitkomt die je bij de meeste concurrerende tools aantreft. En in tegenstelling tot zelfstandige EWA-aanbieders combineert Chime die toegang met roodstanddekking zonder kosten via SpotMe en een betaalrekening zonder kosten, zodat werknemers niet uit eigen zak betalen om toegang te krijgen tot hun eigen geld.
Belangrijkste functies van Chime Workplace
- Credit Builder-kaart: Een beveiligde Visa-kaart waarmee werknemers een kredietgeschiedenis kunnen opbouwen zonder jaarlijkse kosten, rente of verplichte kredietcontrole.
- Spaarrekening met hoog rendement: Een door de FDIC gedekte spaarrekening met een APY die aanzienlijk boven het nationale gemiddelde ligt en rechtstreeks toegankelijk is in de Chime-app.
- Financiële coaching op basis van AI: De Jade-tool in de app biedt gepersonaliseerde inzichten in krediet en uitgaven, naast sessies met gecertificeerde financiële coaches.
- Dashboard voor werkgeversrapportage: HR-teams kunnen het EWA-gebruik, spaaractiviteiten en statistieken over het financiële welzijn van werknemers in realtime volgen.
Integraties van Chime Workplace
Chime Workplace integreert met toonaangevende platforms voor loonadministratie en HRIS, waaronder ADP, Workday, UKG, Paychex, Gusto en SAP. Integraties maken gebruik van beveiligde API- en bestandsverbindingen om gegevens over loonopbouw, geschiktheid en de status van werknemers te synchroniseren met je bestaande HR-systemen.
Pros and Cons
Pros:
- Geen kosten voor werkgevers en werknemers bij EWA-voorschotten
- Het afwikkelingsmodel voorkomt inhoudingen op het loon en het vasthouden van loon
- Werkt voor werknemers zonder bankrekening en zonder eerdere geschiedenis van rechtstreekse loonstorting
Cons:
- De geschiktheid voor een voorschot varieert afhankelijk van de configuratie-instellingen van de werkgever
- EWA biedt alleen kortdurende financiële verlichting en draagt niet bij aan vermogensopbouw op lange termijn
Andere software voor toegang tot verdiend loon
Hier zijn enkele aanvullende opties voor software voor toegang tot verdiend loon die mijn shortlist niet hebben gehaald, maar toch de moeite waard zijn om te bekijken:
- Instant Financial
Het beste voor kosteloze directe betalingen
- Branch
Het beste voor kosteloze toegang tot loon en bankdiensten
- Clair
E voor directe loonstortingen


Hoe ik software voor toegang tot verdiend loon beoordeel
Ik deel mijn beoordeling op in twee lagen: de basisvereisten die elk EWA-platform nodig heeft, zoals realtime toegang tot verdiend loon en synchronisatie met de salarisadministratie, en de onderscheidende factoren die de ene tool van de andere onderscheiden.
Kernfunctionaliteit (Basisvereisten voor deze lijst)
Bij het selecteren van tools voor mijn lijst beoordeel ik elke tool op een schaal van 0 (biedt de functionaliteit niet aan) tot 5 (blink uit op dit gebied) voor elke hieronder genoemde kernfunctionaliteit. Vervolgens zet ik de totaalscore van de tool om in een percentage. Elke tool moet een minimale totaalscore van 65% behalen om in aanmerking te komen voor opname.
- Toegang tot loon op aanvraag: Ik controleer of werknemers hun verdiende loon volgens hun eigen schema kunnen opnemen—bijvoorbeeld na een dubbele dienst—zonder te wachten tot HR elk verzoek handmatig goedkeurt.
- Integratie met salarisadministratie en HRIS: Het platform moet verbinding kunnen maken met bestaande systemen voor salarisadministratie en tijdregistratie, zodat verdiende saldi accuraat blijven zonder dubbele gegevensinvoer.
- Berekeningsengine voor verdiend loon: Ik beoordeel hoe de tool beschikbare saldi berekent—of deze realtime klokgegevens ophaalt of afhankelijk is van statische salarisramingen die geen rekening houden met overwerk of dienstwisselingen.
- Mobiele app voor werknemers: Een native iOS/Android-app is hier belangrijk, omdat de meeste EWA-gebruikers uurloonwerkers zijn die tussen diensten door vanaf hun telefoon geld aanvragen, en niet vanaf een desktop.
- Meerdere uitbetalingsopties: Ik kijk naar de flexibiliteit van uitbetalingen—directe overschrijving, ACH, salariskaart—zodat werknemers de methode kunnen kiezen die past bij hun bankzaken.
- Tools voor financieel welzijn: Functies voor budgettering, aansporingen om te sparen of hulpmiddelen voor financiële geletterdheid maken het aanbod compleet en helpen werknemers gewoonten op te bouwen die verder gaan dan alleen eerder toegang krijgen tot loon.
Nadat ik een lijst heb samengesteld van tools die aan de criteria voldoen, kijk ik naar wat elk platform onderscheidt.
Onderscheidende factoren (Wat leveranciers van elkaar onderscheidt)
Zo vergelijk ik verschillende leveranciers:
Opvallende functies
Ik let goed op hoe een leverancier met kosten omgaat—platforms die werknemers een kosteloos model bieden, nemen een belangrijke drempel voor gebruik weg, vooral bij uurloonwerknemers. Geautomatiseerde afstemming met de salarisadministratie is een andere belangrijke factor, omdat die bepaalt hoeveel handmatige opschoning het salaristeam elke cyclus moet uitvoeren. Ik beoordeel ook dashboards met werkgeversanalyses die de acceptatie van het programma en de impact op personeelsbehoud bijhouden, omdat HR-leiders duidelijke gegevens nodig hebben om de regeling intern te onderbouwen.
Meer dan functies
De nalevingspositie is hier erg belangrijk—regelgeving rond EWA verschilt per rechtsgebied, dus ik controleer of een leverancier zijn product duidelijk als niet-krediet classificeert en afgestemd blijft op veranderende richtlijnen voor consumentenfinanciering. Aansluiting bij de sector is eveneens belangrijk, omdat een platform dat is gebouwd voor medewerkers in de zorg met ploegendiensten planningsgegevens heel anders verwerkt dan een platform dat is ontworpen voor de detailhandel of uitzendbureaus. Ik beoordeel ook de transparantie van kosten en kijk of zowel werknemers als werkgevers vóór inschrijving duidelijk inzicht hebben in de kosten.
Hoe kies je software voor toegang tot verdiend loon?
Het is gemakkelijk om te verzanden in lange lijsten met functies en complexe prijsstructuren. Om je te helpen gefocust te blijven tijdens het doorlopen van jouw unieke selectieproces voor software, volgt hier een checklist met factoren om rekening mee te houden:
| Factor | Waar je op moet letten |
|---|---|
| Schaalbaarheid | Ondersteunt de software je organisatie terwijl je groeit, locaties toevoegt of te maken krijgt met seizoensgebonden veranderingen in je personeelsbestand? Let op kosten per gebruiker of limieten die mogelijk niet meegroeien. |
| Integraties | Kan de oplossing verbinding maken met je salarisadministratie-, HCM- en tijdregistratiesystemen zonder handmatige bestandsuitwisseling of maatwerk? Bevestig vooraf de integratievereisten. |
| Aanpasbaarheid | Kun je toegangslimieten, het moment van uitbetaling en geschiktheid aanpassen aan je loonbeleid, diensten en nalevingsvereisten? Vermijd starre regels die administratieve complexiteit veroorzaken. |
| Gebruiksgemak | Vinden je beheerders en werknemers de ervaring duidelijk, met minimale training of ondersteuning? Denk aan taalopties en mobiele toegang voor medewerkers in uitvoerende functies. |
| Implementatie en onboarding | Hoeveel ondersteuning wordt geboden bij de lancering, het instellen van accounts en het informeren van gebruikers? Beoordeel de tijdlijnen, de vereiste betrokkenheid van IT en de beschikbaarheid van stapsgewijze hulpmiddelen. |
| Kosten | Wat zijn de transparante totale kosten op lange termijn—waaronder installatiekosten, maandelijkse kosten en kosten per transactie? Vergelijk de prijsimpact voor zowel de werkgever als de werknemer. |
| Beveiligingsmaatregelen | Beschikt het platform over sterke gegevensbescherming, fraudebewaking en certificeringen voor naleving? Vraag documentatie op en verduidelijk de protocollen voor het melden van datalekken. |
| Nalevingsvereisten | Ondersteunt de software regelgeving in de staten of regio’s waar je actief bent, zoals loonwetgeving, belastingen, loonbeslag of financiële rapportage? Wees voorzichtig met vage toezeggingen over naleving. |
Wat is software voor toegang tot verdiend loon?
Software voor toegang tot verdiend loon geeft werknemers vóór de betaaldag direct toegang tot loon dat ze al hebben verdiend. Deze platforms integreren met systemen voor salarisadministratie en personeelsbeheer om een flexibele betaaloplossing te bieden waarmee werknemers onverwachte uitgaven kunnen opvangen zonder afhankelijk te zijn van flitskredieten met hoge rente.
HR- en personeelsafdelingen gebruiken deze tools om de financiële flexibiliteit te verbeteren, financiële stress te verminderen en financiële stabiliteit op lange termijn te ondersteunen. Veel platforms positioneren toegang tot verdiend loon ook als een waardevolle welzijnsvoorziening en als onderdeel van bredere financiële voordeelprogramma's voor werknemers. Functies zoals eenvoudige inschrijving, educatieve hulpmiddelen zoals een webinar en geautomatiseerde integratie met de salarisadministratie helpen bedrijven de toegang tot loon te stroomlijnen en tegelijkertijd risico's zoals roodstand en betalingsachterstanden te verminderen.
Functies van software voor toegang tot verdiend loon
Let bij het kiezen van software voor toegang tot verdiend loon op de volgende belangrijke functies:
- Op aanvraag opnemen van loon: Hiermee kunnen werknemers vóór de betaaldag op elk moment een deel van hun verdiende loon opnemen, wat flexibiliteit biedt wanneer zich financiële behoeften voordoen.
- Integratie met salarisadministratie en HRIS: Synchroniseert rechtstreeks met systemen voor salarisadministratie en tijdregistratie om het beschikbare loon nauwkeurig te berekenen, waardoor handmatig werk voor HR- en salarisadministratieteams tot een minimum wordt beperkt.
- Aanpasbare opnamelimieten: Hiermee kunt u beleid instellen voor hoeveel en hoe vaak werknemers toegang kunnen krijgen tot hun verdiende loon, ter ondersteuning van naleving en verantwoord gebruik.
- Realtime bijhouden van verdiensten: Geeft werknemers actuele informatie over hun beschikbare saldo's, wat transparantie en financieel bewustzijn bevordert.
- Meerdere uitbetalingsopties: Biedt werknemers flexibele manieren om geld te ontvangen, zoals een rechtstreekse storting, een betaalkaart of andere digitale portemonnees.
- Mobiele toegang: Hiermee kunnen werknemers saldi controleren, opnames aanvragen en hun rekeningen beheren via een beveiligde mobiele app of webportaal.
- Waarborgen voor naleving en beveiliging: Beschermt gevoelige gegevens met versleuteling en voldoet aan regelgeving op het gebied van loon, bankzaken en privacy om de informatie van zowel werkgevers als werknemers veilig te houden.
- Geautomatiseerde rapportages en analyses: Geeft werkgevers duidelijke inzichten in gebruik, opnametrends en financiële impact, zodat ze beleid kunnen onderbouwen en de effectiviteit van het programma kunnen bewaken.
- Meertalige ondersteuning: Komt tegemoet aan een divers personeelsbestand door toegang tot accountbeheer en ondersteuning in meerdere talen te bieden.
- Toegewijde klantenondersteuning: Zorgt via meerdere kanalen, zoals chat, telefoon en e-mail, voor snelle hulp aan zowel werknemers als beheerders.
Softwareoplossingen voor toegang tot verdiend loon bevatten doorgaans geen AI als onderdeel van hun functies.
Voordelen van software voor toegang tot verdiend loon
Het implementeren van software voor toegang tot verdiend loon biedt verschillende voordelen voor uw team en uw bedrijf. Dit zijn enkele voordelen waar u naar kunt uitkijken:
- Hogere werknemerstevredenheid: Toegang tot verdiend loon op aanvraag geeft werknemers meer controle over hun financiën, vermindert stress en verbetert het moreel.
- Hogere retentie: De flexibiliteit om toegang te krijgen tot verdiend loon kan uw organisatie onderscheiden, waardoor u in een concurrerende arbeidsmarkt toptalent kunt aantrekken en behouden.
- Vereenvoudigde salarisadministratie: Rechtstreekse integratie met salaris- en HR-systemen vermindert handmatig werk, bespaart tijd en verkleint de kans op fouten.
- Betere naleving en beveiliging: Ingebouwde nalevingscontroles en versleuteling helpen u aan wettelijke vereisten te voldoen en gevoelige salarisgegevens veilig te houden.
- Verbeterde toegankelijkheid voor werknemers: Door meerdere uitbetalingsmethoden en toegang via een mobiele app aan te bieden, zorgt u ervoor dat alle werknemers, ongeacht hun bankstatus, de dienst kunnen gebruiken.
- Duidelijke gebruiksinzichten: Geautomatiseerde rapportages en analyses bieden bruikbare gegevens over gebruikspatronen en financiële gevolgen, zodat u uw loonbeleid kunt verfijnen.
- Lagere kosten door ziekteverzuim en personeelsverloop: Ondersteuning op het gebied van financieel welzijn kan stressgerelateerd verzuim en personeelsverloop verminderen, wat uw organisatie uiteindelijk geld bespaart.
Kosten en prijzen van software voor toegang tot verdiend loon
Bij het selecteren van software voor toegang tot verdiend loon is inzicht nodig in de verschillende beschikbare prijsmodellen en abonnementen. De kosten variëren op basis van functies, teamgrootte, uitbreidingen en meer. In de onderstaande tabel worden veelvoorkomende abonnementen, hun gemiddelde prijzen en de gebruikelijke inbegrepen functies van softwareoplossingen voor toegang tot verdiend loon samengevat:
Vergelijkingstabel van abonnementen voor software voor toegang tot verdiend loon
| Type abonnement | Gemiddelde prijs | Veelvoorkomende functies |
|---|---|---|
| Gratis abonnement | $0 | Toegang voor een beperkt aantal werknemers, toegang tot een mobiele app, essentiële functies voor loonvoorschotten en basisondersteuning. |
| Persoonlijk abonnement | $3–$10/gebruiker/maand | Loonopnames op aanvraag, eenvoudige integratie met de salarisadministratie, mobiele toegang, aanpasbaar opnamebeleid en basisanalyses. |
| Bedrijfsabonnement | $5–$25/gebruiker/maand | Alle functies van het persoonlijke abonnement, geavanceerde dashboards, ondersteuning voor meerdere locaties, uitgebreidere rapportages en beheermogelijkheden voor werkgevers. |
| Enterprise-abonnement | $20–$50/gebruiker/maand | Alle functies van het bedrijfsabonnement, prioriteitsondersteuning, SSO-mogelijkheden, aangepaste integraties en geavanceerde nalevingshulpmiddelen. |
Veelgestelde vragen over software voor toegang tot verdiend loon
Hier vindt u antwoorden op veelgestelde vragen over software voor toegang tot verdiend loon:
Hoe snel kunnen werknemers toegang krijgen tot hun verdiende loon?
Werknemers kunnen doorgaans direct of binnen één werkdag toegang krijgen tot hun verdiende loon, afhankelijk van de aanbieder en de uitbetalingsmethode. De meeste software ondersteunt overdrachten op aanvraag naar bankrekeningen, betaalkaarten of digitale portemonnees.
Zijn er kosten voor werknemers die toegang tot verdiend loon gebruiken?
Ja, veel platforms voor toegang tot verdiend loon brengen per opname een kleine transactiekost in rekening, hoewel sommige werkgevers ervoor kiezen deze kosten te betalen. De kostenstructuur is doorgaans duidelijk zichtbaar in het werknemersdashboard.
Heeft software voor toegang tot verdiend loon invloed op de kasstroom van een bedrijf?
Nee, de meeste oplossingen schieten het loon zelf voor en verhalen het bedrag tijdens de volgende salarisverwerking op de werkgever. Daardoor wordt uw kasstroom vóór de betaaldag niet beïnvloed.
Is het invoeren van toegang tot verdiend loon veilig en in overeenstemming met de regelgeving?
Ja, als u kiest voor een gerenommeerde aanbieder met sterke beveiligingsprotocollen, versleuteling en naleving van loon- en privacyregelgeving. Controleer altijd de documentatie van de leverancier en de wettelijke vereisten voordat u een nieuw programma lanceert.
Kan software voor toegang tot verdiend loon werknemers per uur en werknemers in loondienst ondersteunen?
Ja, de meeste oplossingen werken voor zowel werknemers die per uur worden betaald als werknemers in loondienst. Ze synchroniseren met tijdregistratie- en salarissystemen om het verdiende loon waarop iemand recht heeft nauwkeurig te berekenen.