

Anställningsförmåner: Den ultimata guiden 2026
Som expert på personalförmåner ser jag vilken inverkan en god planering av personalförmåner kan ha på människors liv och hur kraftfulla drivkrafter de är för att behålla och rekrytera medarbetare.
Fortsätt läsa för att lära dig vad personalförmåner är, varför de är viktiga, vilka olika typer av personalförmåner som finns och hur du utvecklar ditt förmånspaket.
Vad är personalförmåner?
Personalförmåner är former av ersättning utöver lön som en arbetsgivare erbjuder anställda utöver deras ordinarie ekonomiska ersättning. Förmånspaket för anställda är avgörande för att attrahera topptalanger och öka den övergripande arbetstillfredsställelsen.

Genom att förstå innebörden av ersättningshantering kan HR-personal införa rättvisa förmånsrutiner. Förmåner fastställs i anställningsavtalet och kan omförhandlas och uppdateras, vilket gör dem till ett kraftfullt verktyg för att behålla medarbetare.
Varför är personalförmåner viktiga?
Enligt USA:s arbetsmarknadsdepartements statistikbyrå (BLS) uppgick personalförmåner för anställda i den privata sektorn i genomsnitt till $12.77 per arbetad timme i december 2023. Det motsvarar 29.6% av den totala ersättningen ($43.11 per timme).
Förmånspaket är en betydande kostnad för organisationer, så varför ska man erbjuda dem?
En välgrundad strategi för personalförmåner är viktig för att:
- Attrahera och behålla talanger: Konkurrenskraftiga förmånspaket gör en organisation mer attraktiv för potentiella medarbetare. De bidrar också till att behålla befintliga medarbetare, vilket minskar personalomsättningen och de tillhörande kostnaderna för att anställa och utbilda ny personal.
- Efterlevnad: Som vi kommer att diskutera mer i detalj nedan krävs vissa personalförmåner enligt federal lag eller delstatslagstiftning.
- Stöd för hälsa och välbefinnande: Förmåner som sjukförsäkring, tjänster för psykisk hälsa och välbefinnandeprogram kan bidra till att stödja medarbetarnas allmänna hälsa och välbefinnande. Detta kan leda till minskad frånvaro och ökad produktivitet.
- Mångfald och inkludering: Genom att anpassa förmånerna efter de varierande behoven hos en mångsidig arbetsstyrka kan man främja en mer inkluderande och jämlik arbetsplats, vilket blir allt viktigare på en global marknad.
För att säkerställa en effektiv hantering av dina personalförmåner kan du överväga att använda en högt rankad löneprogramvara, som kan effektivisera löneprocesserna och förbättra förmånshanteringen.
Nu när vi har gått igenom varför personalförmåner är viktiga ska vi titta närmare på de viktigaste typerna av personalförmåner och några exempel på hur de ser ut i praktiken.
Företag bör väga kostnaden för personalförmåner mot vad de kommer att vinna i form av kvarhållning och motivation.
Typer av personalförmåner
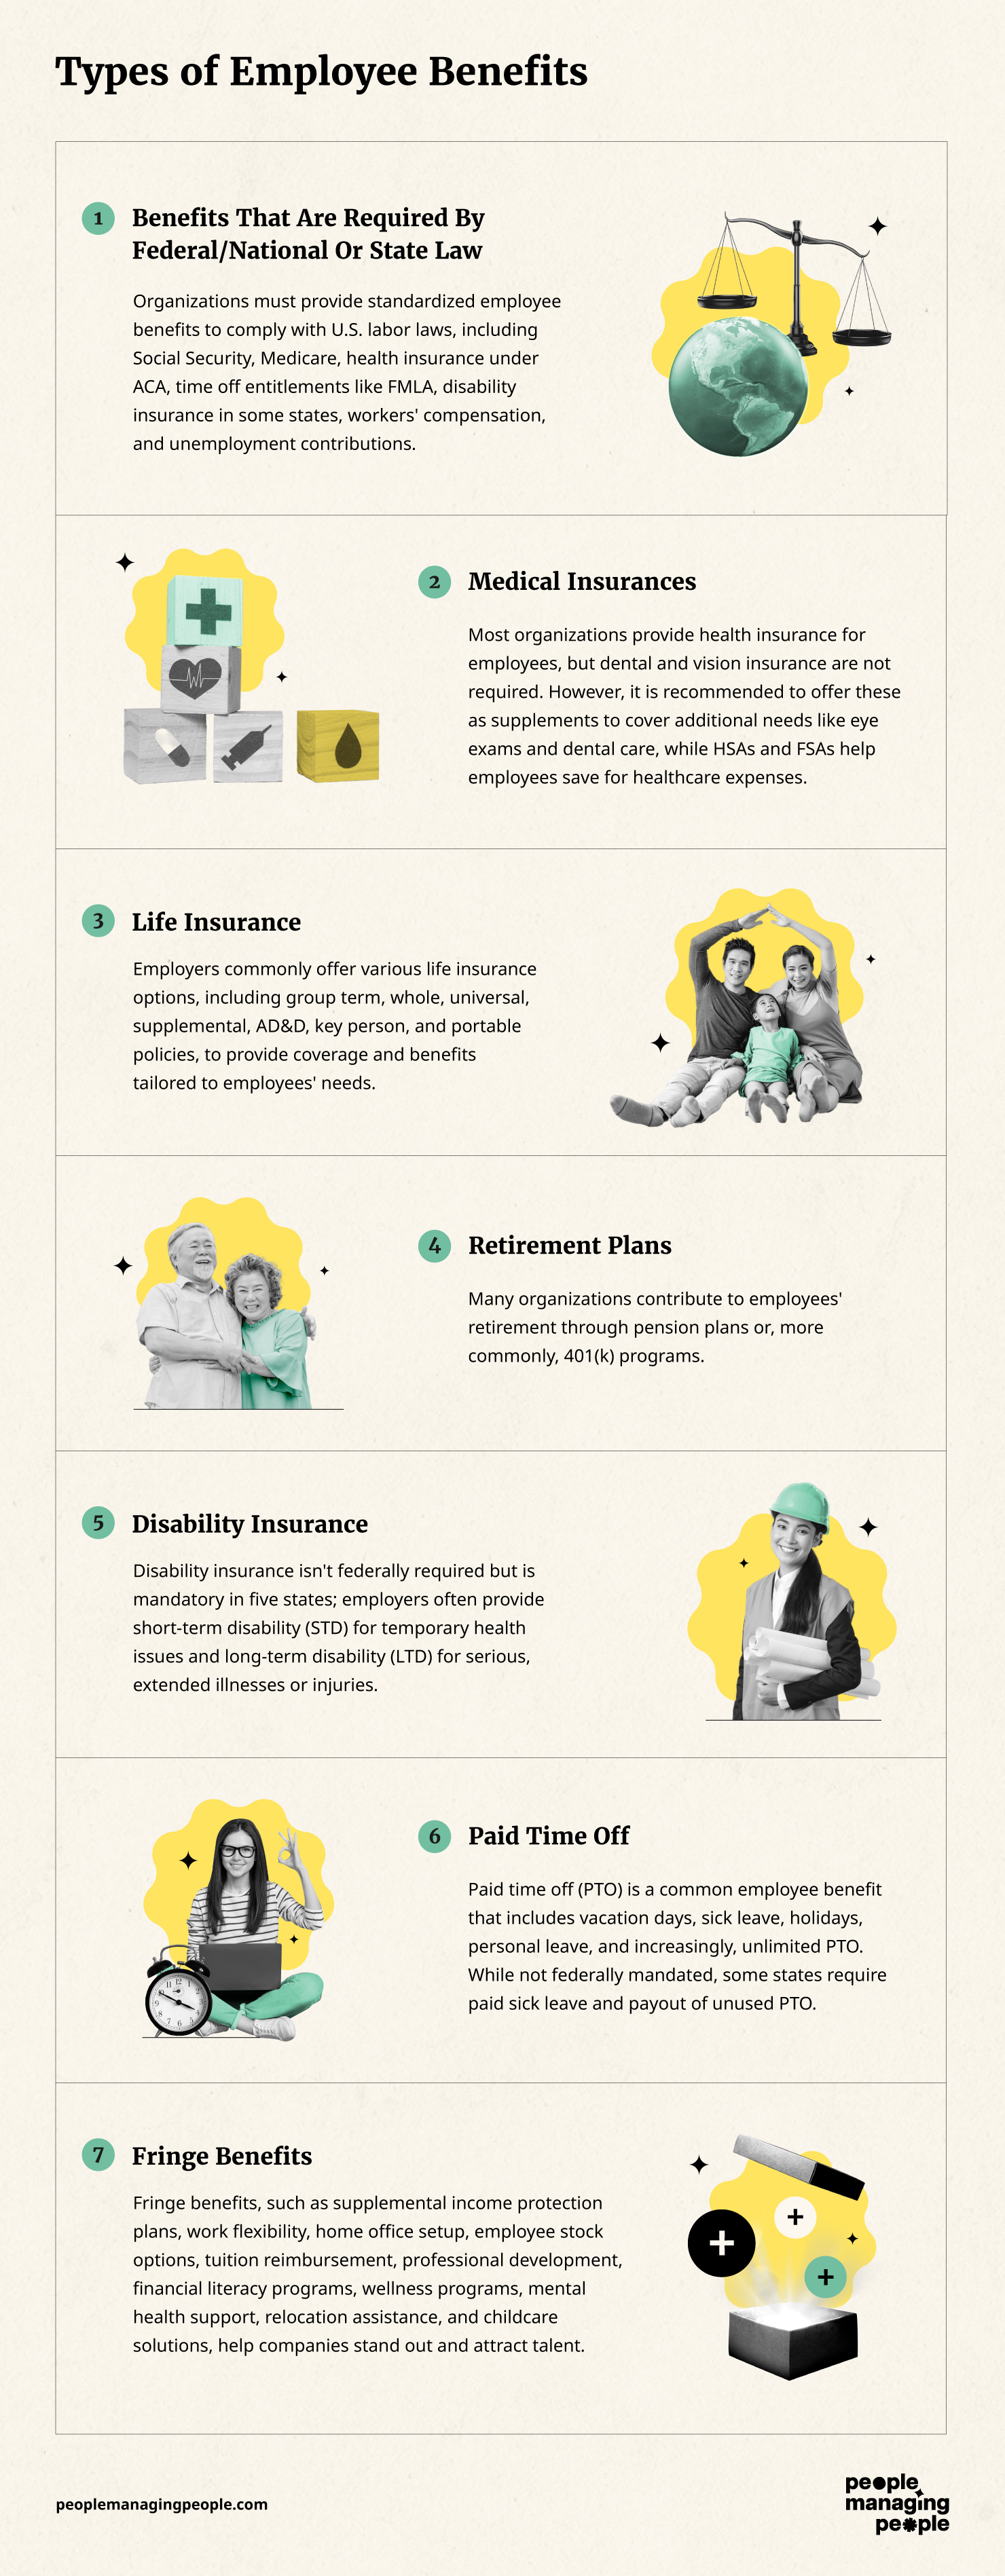
Generellt sett finns det sju huvudsakliga typer av personalförmåner:
- Förmåner som krävs enligt federal/nationell lag eller delstatslagstiftning
- Sjukförsäkring
- Livförsäkring
- Pensionsplaner
- Försäkring vid arbetsoförmåga
- Betald ledighet
- Förmåner utöver lön.
Typ 1: Personalförmåner som krävs enligt federal lag (i USA)
Följande typer av personalförmåner är standardiserade i olika branscher och delstater. Det innebär att organisationer måste erbjuda dem till sina anställda för att följa amerikansk arbetsrätt.
Tänk på att arbetslagstiftningen kan variera något mellan olika delstater. Även om denna lista fungerar som en praktisk vägledning till de olika typerna av federalt reglerade förmånsprogram för anställda rekommenderar vi att du rådfrågar en arbetsrättsjurist när du utformar dina förmånspaket.
Experttips: När du planerar förmåner bör du ta reda på vad en ansvarsförsäkring för personalförmåner täcker för att skydda både företaget och de anställda.
Socialförsäkrings- och Medicare-avgifter
Socialförsäkrings- och Medicare-avgifter är långsiktiga personalförmåner som både anställda och arbetsgivare bidrar till.
- USA:s socialförsäkringsmyndighet begränsar genom sitt program för ålderspension, efterlevande och sjukförsäkring (OASDI) den procentandel av en anställds inkomster som kan beskattas under ett visst år.
- OASDI:s skatteavdragsnivå är 6.2% för både anställda och arbetsgivare, av det beskattningsbara maxbeloppet på $160,200 (2023), medan egenföretagare betalar 12.4 procent. Maxbeloppet ökar till 168,600 år 2024
- Medicare finansieras genom en löneskatt på 1.45% på de första $200,000 av en anställds lön. Anställda vars lön överstiger $200,000 omfattas av ytterligare 0.9% Medicare-skatt. Arbetsgivare betalar också en skatt på 1.45% av sina anställdas löner. De betalar inte den ytterligare skatten.
Sjukförsäkring
Enligt lagen om prisvärd vård (ACA) måste tillämpliga stora arbetsgivare (ALE) erbjuda prisvärd sjukförsäkring som uppfyller minimikraven till heltidsanställda och deras anhöriga.
För att uppfylla definitionen av en ALE måste du ha 50 eller fler heltidsanställda (inklusive heltidsmotsvarande anställda) under det föregående kalenderåret. ACA definierar heltidsanställda som personer som i genomsnitt har arbetat 30 timmar i veckan eller 130 timmar i månaden.
Ledighet och rätt till frånvaro
Obligatoriska program för ledighet och frånvaro regleras av federala lagar samt delstats- och lokala lagar och ger anställda arbetsplatsskyddad frånvaro från arbetet.
- Federala lagar:
- Lagen om familje- och sjukledighet (FMLA) ger berättigade anställda eller omfattade arbetsgivare upp till 12 veckors obetald, arbetsplatsskyddad ledighet av kvalificerande familje- och medicinska skäl samt av skäl som rör militärtjänstgöring.
- Delstats-/lokala lagar:
- Utöver federala lagar har vissa delstater och kommuner också egna krav på ledighet och frånvaro som arbetsgivare måste följa.
Även om rätten till ledighet och frånvaro varierar beroende på plats omfattar några vanliga lagstadgade typer av ledighet och frånvaro följande.
- Ledighet för jurytjänstgöring
- Militär ledighet
- Ledighet för röstning
- Ledighet för brottsoffer
- Ledighet för vårdgivare
- Betald sjukfrånvaro
- Betald personlig ledighet
Läs mer i min artikel om hantering av ledighet.
Sjukförsäkring vid arbetsoförmåga
Sjukförsäkring vid arbetsoförmåga ger inkomstskydd åt anställda som inte kan arbeta på grund av en sjukdom, skada eller graviditet som inte är arbetsrelaterad.
Även om sjukförsäkring vid arbetsoförmåga inte är ett federalt krav är den lagstadgad i vissa delstater och amerikanska territorier:
- Kalifornien
- Hawaii
- New Jersey
- New York
- Puerto Rico
- Rhode Island.
Eftersom sjukförsäkring vid arbetsoförmåga inte krävs i alla delstater erbjuder de flesta arbetsgivare en företagsförsäkring för att säkerställa täckning för alla anställda.
Arbetsskadeförsäkring
Arbetsskadeförsäkring (även kallad ”arbetsskadeersättning”) är en obligatorisk förmån som ger anställda inkomstskydd och medicinsk täckning vid sjukdom eller skada till följd av arbetet.
Avgifter till arbetslöshetsförsäkringen
I likhet med arbetsskadeförsäkring syftar arbetslöshetsförsäkringen till att ge anställda ett skyddsnät.
Arbetsgivare betalar in till en arbetslöshetsfond i enlighet med en kombination av federala lagar och delstatslagar, oavsett om den anställde arbetar deltid eller heltid.
Anställda som blir ofrivilligt arbetslösa kan vara berättigade till delvis ersättning av inkomsten under en begränsad period.
Bonustips: För företag som anställer internationellt går det ofta att hitta löneverktyg eller tjänster som är specialiserade på den aktuella regionen för att säkerställa att ni följer reglerna där. Exempelvis hjälper lönesystem utformade för Kanada företag att hantera personalförmåner mer effektivt och korrekt.
Typ 2: Sjukförsäkring
Det är branschstandard för de flesta organisationer att erbjuda sjukförsäkring, men det finns ingen egentlig standard här.
Även om arbetsgivare med fler än 50 heltidsanställda måste erbjuda sjukförsäkring, krävs tandvårds- och synförsäkringar inte enligt lag.
Som standard erbjuder sjukförsäkringar vanligtvis endast grundläggande syn- och tandvårdstjänster för barn under 18 år, enligt kraven i lagen om överkomlig vård.
För att täcka luckor i försäkringsskyddet är det god praxis att arbetsgivare erbjuder tandvårds- och synförsäkring som ett komplement till sjukförsäkringen.
Nedan beskriver vi kort varje typ av försäkring och vad de vanligtvis täcker. Tänk på att detaljerna varierar mellan olika försäkringsleverantörer.
Sjukförsäkring
Sjukförsäkringar täcker allmänna sjukvårdskostnader, såsom:
- Sjukhusvistelse
- Kostnader för ambulans vid akutfall
- Årliga hälsoundersökningar
- Läkararvoden
- Graviditets- och mödravård
- Antibiotika för mindre infektioner, som öroninflammation och halsfluss
- Behandling av benbrott
- Receptbelagda läkemedel
- Laboratorietjänster.
Försäkringsskyddet för varje typ av vård kan variera avsevärt beroende på försäkringsleverantör, nätverk och vårdgivare eller vårdinstitution. Därför är det viktigt att ge de anställda detaljerad information om deras alternativ, så att de kan fatta ett välgrundat beslut.
Synförsäkring
Synförsäkring täcker medicinska förmåner relaterade till synen, inklusive
- Årliga synundersökningar
- Bidrag till receptbelagda glasögon eller kontaktlinser
- Medicinskt nödvändig ögonkirurgi som inte är valfri.
Tandvårdsförsäkring
Tandvårdsförsäkring täcker kostnader för tandvård, såsom:
- Förebyggande vård (regelbundna undersökningar, rengöring)
- Tandutdragningar
- Rekonstruktiv tandvård (lagningar, rotfyllningar, kronor med mera).
- Behandling av tandköttssjukdomar
- Ortodontisk behandling (tandställning, retainers, käkkirurgi med mera)
- Estetisk tandvård (tandblekning, implantat med mera).
I vilken utsträckning specifika tandvårdsprocedurer täcks varierar mellan olika försäkringsplaner.
Hälsosparkonto och konto för sjukvårdsersättning
Sjukvård är dyrt, och genom att erbjuda dina anställda ett hälsosparkonto (HSA) och/eller ett konto för sjukvårdsersättning (HRA) kan du hjälpa dem att bättre förbereda sig för att vid behov betala sjukvårdsutgifter som de själva måste stå för.
HSA gör det möjligt för anställda att avsätta obeskattade medel för att täcka godkända sjukvårdsutgifter, såsom kostnader för sjukvård, tandvård, synvård och receptbelagda läkemedel. Det som är bra med denna förmån är den tredubbla skattefördelen.
- Inbetalningar till HSA görs skattefritt
- Anställda kan investera pengarna och dra nytta av skattefri värdeökning
- Uttag för godkända sjukvårdsutgifter beskattas inte
Flexibla utgiftskonton
I likhet med ett HSA gör flexibla utgiftskonton (FSA) det möjligt för anställda att avsätta obeskattade pengar för att täcka godkända utgifter. Genom att implementera verktyg för utgiftsrapportering kan du säkerställa noggrann uppföljning och användning av dessa konton
Det finns tre typer av FSA: FSA för vård av anhöriga, FSA för sjukvård och FSA för begränsade ändamål.
- FSA för sjukvård gör det möjligt för medarbetare att avsätta pengar före skatt för att täcka kostnader för sjukvård, tandvård och synvård.
- Erbjuds eftersom HSA-behörighet är kopplad till att medarbetare ansluter sig till företagets hälsoplan med hög självrisk, vilket innebär att vissa medarbetare inte kan delta.
- FSA med begränsat användningsområde gör det möjligt för medarbetare att avsätta pengar före skatt för att endast täcka kostnader för tandvård och synvård. Denna plan är endast tillgänglig för medarbetare som omfattas av företagets hälsoplan med hög självrisk och HSA-förmåner.
- FSA för omsorg av anhöriga gör det möjligt att avsätta pengar före skatt för att täcka kostnader för omsorg av barn som är 13 år eller yngre (t.ex. dagis, sommarläger och barnflickor) samt omsorg av en vuxen make eller anhörig som inte kan ta hand om sig själv (omfattar tjänster som äldreomsorg och hjälp i hemmet).
Typ 3: Livförsäkring
En annan vanlig typ av personalförmån är livförsäkring. Det finns några alternativ beroende på vilka du vill erbjuda denna förmån till:
- Grupplivförsäkring med fast löptid: Detta är den vanligaste typen av livförsäkring som arbetsgivare erbjuder. Den ger ett skydd under en bestämd period (löptiden) och ger vanligtvis en dödsfallsersättning till medarbetarens förmånstagare om medarbetaren avlider under denna period. Premierna är ofta lägre jämfört med individuella försäkringar, och ibland kan arbetsgivaren stå för hela kostnaden.
- Livsvarig livförsäkring: Livsvarig livförsäkring är mindre vanlig i personalförmånspaket och täcker medarbetaren under hela livet, inte bara under en bestämd period. Premierna är vanligtvis högre än för livförsäkring med fast löptid, men försäkringen bygger upp ett kontantvärde över tid som medarbetaren kan låna mot.
- Universell livförsäkring: Detta är en mer flexibel form av livförsäkring som kombinerar delar av livförsäkring med fast löptid och livsvarig livförsäkring. Den ger en dödsfallsersättning och bygger även upp ett kontantvärde, men erbjuder större flexibilitet när det gäller premiebetalningar och dödsfallsersättningens belopp.
- Frivillig/kompletterande livförsäkring: Arbetsgivare kan erbjuda medarbetare möjligheten att köpa ytterligare livförsäkring genom en gruppplan. Detta är ofta billigare än om medarbetaren köpte försäkringen individuellt. Medarbetaren betalar premien men får fördelen av gruppriset.
- Försäkring vid olycksfall med dödsfall eller invaliditet (AD&D): Denna försäkring erbjuds ofta tillsammans med livförsäkringar. Den ger ersättning om medarbetaren avlider eller skadas allvarligt i en olycka.
- Livförsäkring för ledande befattningshavare eller nyckelpersoner: Detta är en livförsäkring som ett företag tecknar på en viktig chefs eller medarbetares liv. Företaget är förmånstagare och betalar premierna. Försäkringen används för att skydda företaget mot den ekonomiska förlust som skulle uppstå om en nyckelperson avlider.
- Flyttbara livförsäkringar: Vissa arbetsgivare erbjuder livförsäkringar som medarbetare kan behålla även efter att de lämnat företaget. Detta är ett attraktivt alternativ för medarbetare eftersom det ger dem ett fortsatt skydd oavsett anställningsstatus.
Typ 4: Pensionsplaner
Många organisationer erbjuder bidrag till medarbetarnas pension som en personalförmån.
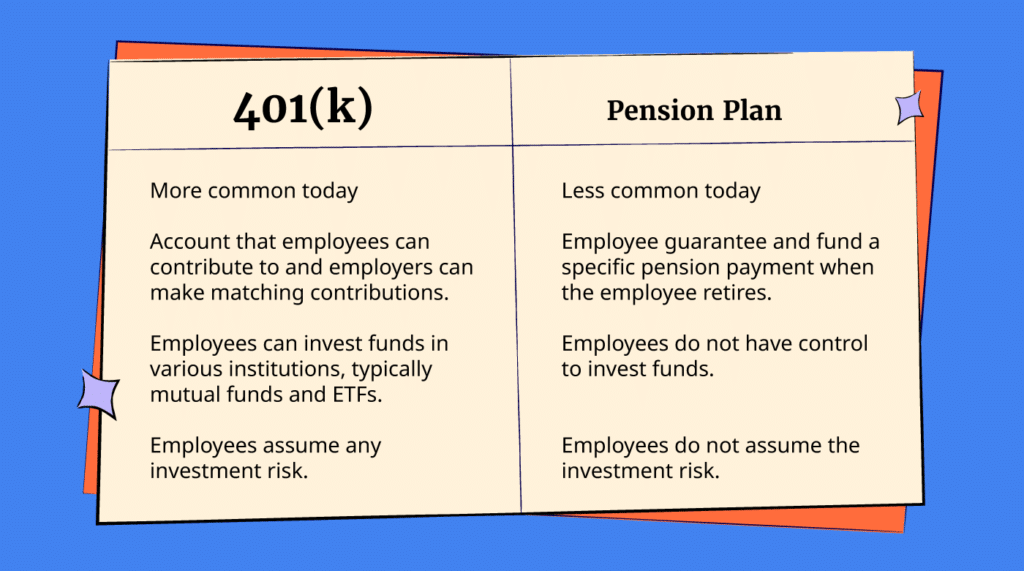
Det finns två huvudsakliga mekanismer för detta, nämligen pensionsplaner och 401(k)-program. Även om vissa företag fortfarande erbjuder pensionsplaner är 401(k)-planer i dag klart det populäraste alternativet för pensionssparande.
Kortfattat:
- En 401(k)-fond är en skattegynnad pensionssparplan med automatiska avdrag från medarbetarens lön.
- En 401(k)-matchning innebär att arbetsgivaren matchar medarbetarens inbetalningar helt eller delvis.
- 401(k)-fonder är i allmänhet billigare än andra pensionsplaner
- Medarbetare har större kontroll över fondinbetalningarna med en 401(k) än med en pension
- Arbetsgivare är inte skyldiga att bidra till medarbetarnas 401(k)-planer
- Pensionsplaner har ofta regler för vilka medarbetare som är berättigade baserat på anställningstid.
Oavsett vilket alternativ du väljer förväntar sig de flesta arbetssökande bidrag till sitt pensionssparande som en personalförmån.
Typ 5: Invaliditetsförsäkring
Som nämnts tidigare krävs invaliditetsförsäkring inte på federal nivå, men det gör den i fem amerikanska delstater.
Det är dock vanligt att arbetsgivare erbjuder antingen kort- eller långvarig invaliditetsförsäkring.
Försäkring vid kortvarig arbetsoförmåga (STD)
- Omfattning: STD täcker vanligtvis en del av den anställdes lön om personen tillfälligt inte kan arbeta på grund av sjukdom, skada eller graviditet.
- Varaktighet: Försäkringen gäller vanligtvis under en kort period, från några veckor till flera månader, även om den exakta varaktigheten varierar beroende på försäkringen.
- Karenstid: Det finns ofta en kort karenstid (till exempel en vecka) efter att den anställde blivit arbetsoförmögen och innan ersättningen börjar betalas ut.
- Ersättningsbelopp: Ersättningen uppgår vanligtvis till mellan 50 % och 70 % av den anställdes vanliga inkomst.
- Syfte: Den är utformad för att hjälpa anställda att hantera sina utgifter under kortare frånvaro från arbetet på grund av hälsorelaterade problem.
Försäkring vid långvarig arbetsoförmåga (LTD)
- Omfattning: LTD ger inkomstskydd för anställda som inte kan arbeta under en längre period på grund av en allvarlig sjukdom eller skada.
- Varaktighet: Den här försäkringen börjar vanligtvis gälla när försäkringen vid kortvarig arbetsoförmåga upphör och kan gälla i flera år eller tills den anställde når pensionsåldern, beroende på försäkringen.
- Karenstid: Karenstiden för LTD-ersättning är vanligtvis längre än för STD, ofta flera månader.
- Ersättningsbelopp: Precis som för STD uppgår LTD-ersättningen vanligtvis till mellan 50 % och 70 % av den anställdes vanliga inkomst, även om detta kan variera.
- Syfte: LTD är avgörande för att ge ekonomisk trygghet åt anställda som ställs inför långvariga hälsoproblem som hindrar dem från att arbeta.
Typ 6: Betald ledighet
Oavsett om det handlar om att erbjuda fler betalda semesterdagar eller betalda sjukdagar är betald ledighet (PTO) en av de vanligaste typerna av personalförmåner.
Några typer av betald ledighet är:
- Nationella helgdagar och religiösa högtider
- Semesterdagar
- Sjukledighet
- Dagar för psykisk hälsa eller personlig ledighet
- Volontär- eller samhällstjänstdagar.
Vissa organisationer avskaffar helt åtskillnaden mellan sjukledighet och andra typer av ledighet, och förmåner som obegränsad betald ledighet blir allt vanligare.
Även om betald ledighet inte är federalt obligatorisk måste arbetsgivare i vissa delstater erbjuda betald sjukledighet och är dessutom skyldiga att betala ut det ekonomiska värdet av intjänad eller outnyttjad betald ledighet när en anställd slutar eller går i pension.
Typ 7: Extra förmåner
Extra förmåner är mindre etablerade personalförmåner som hjälper företag att skilja sig från andra arbetsgivare.
Kompletterande inkomstskydd
Även om detta varierar från företag till företag har frivilliga planer för kompletterande inkomstskydd blivit populära när man vill attrahera och behålla sina talanger.
Det är inte bara kostnadseffektivt och enkelt att administrera ur arbetsgivarens perspektiv, utan kan också vara livräddande för anställda under de svåraste perioderna.
Det finns en mängd olika planer för inkomstskydd, men några av de mest populära erbjudandena är:
- Sjukhusersättning. Sjukhusförsäkring hjälper försäkrade anställda och deras familjer att hantera de ekonomiska konsekvenserna av en sjukhusvistelse. Anställda kan få ersättning när de läggs in på sjukhus på grund av en olycka, sjukdom eller förlossning som omfattas av försäkringen.
- Allvarlig sjukdom. Om din anställde diagnostiseras med en sjukdom som omfattas av denna försäkring mot allvarlig sjukdom kan personen få ett engångsbelopp. Pengarna kan användas på valfritt sätt (t.ex. för att betala räkningar, egna sjukvårdskostnader och så vidare).
- Olycksfallsförsäkring. Olycksfallsförsäkring kan betala ett fast ersättningsbelopp baserat på vilken typ av skada du har och vilken behandling du behöver. Den täcker olyckor som inträffar både på och utanför arbetet. Den omfattar dessutom en rad olika händelser, från vanliga skador till allvarligare incidenter.
Flexibilitet i arbetet
Delvis tack vare pandemin har distansarbete och hybridarbete blivit vanligt, och anställda och arbetssökande förväntar sig allt oftare flexibilitet när det gäller var eller när de arbetar – eller både och.
En EY-undersökning från 2021 av mer än 16 000 anställda från 16 länder samt från olika branscher och yrkesroller visade att 54 % av arbetstagarna skulle överväga att byta jobb om de inte erbjöds flexibilitet när det gäller arbetsplats och/eller arbetstider.
Vilken typ av flexibilitet är viktigast? En FutureForum-undersökning från 2021 visade att 76 % av de anställda vill ha flexibilitet när det gäller arbetsplats, medan 93 % vill ha flexibla arbetstider.
Utrustning för hemmakontoret
Om du faktiskt erbjuder anställda möjligheten att arbeta på distans kan du överväga att skapa ett förmånspaket som hjälper de anställda att utrusta sitt hemmakontor. Detta kan underlättas med grunderna i programvara för utgiftshantering.
Du kan till exempel ge varje anställd en budget för en ergonomisk stol, en datorskärm, videokonferensutrustning och andra nödvändigheter för hemmakontoret.
Personaloptioner
Att erbjuda personaloptioner (ESOs) som ger anställda rätt att köpa företagets aktier till ett fastställt pris har blivit en populär personalförmån under de senaste åren.
Aktieoptioner och andra upplägg för vinstdelning kan vara ett effektivt sätt att få anställda att investera i företaget – både mentalt och i bokstavlig bemärkelse – eftersom de skapar en direkt koppling mellan den anställdas prestation och företagets framgång.
Den här typen av förmån uppmuntrar också anställda att stanna längre i företaget.
Återbetalning av studieavgifter
Att erbjuda återbetalning av studieavgifter, hjälp med återbetalning av studielån eller att subventionera eller finansiera vidareutbildning är en allt populärare extra personalförmån.
Det är förståeligt att den här typen av förmån tilltalar arbetssökande när man betänker att mer än 46 miljoner människor i USA har studieskulder på sammanlagt omkring 1,75 biljoner dollar och att 81 % av de tillfrågade uppger att de skjuter upp viktiga milstolpar i livet till följd av studieskulder.
Möjligheter till utbildning och professionell utveckling
Att investera i de anställdas utveckling främjar inte bara lojalitet, utan ger också de anställda möjlighet att frigöra ytterligare värde i sin roll och karriär inom organisationen.
Några sätt att göra detta är att budgetera för utbildningsbidrag och/eller avsätta särskild tid för personlig och professionell utveckling.
Du kan också ge de anställda tillgång till onlinekurser, workshoppar och andra former av utbildning eller till och med erbjuda subventioner för högre utbildning.
Program för ekonomisk kunskap
Program för ekonomisk kunskap som drivs av arbetsgivaren är ett utmärkt sätt att kombinera utbildningsmöjligheter för anställda med initiativ som stärker dem genom att minska deras ekonomiska stress.
Från färdigheter i budgetering och skattehantering till att lära sig grunderna i investeringar vill de flesta få ut så mycket som möjligt av sin ekonomi och skulle kunna dra nytta av riktade utbildningsprogram.
Program för de anställdas välbefinnande
I takt med att anställda i allt högre grad strävar efter en bättre balans mellan arbete och privatliv inför många organisationer initiativ för de anställdas välbefinnande som uppmuntrar dem att göra hälsosamma val.
Exempel är
- Gym på arbetsplatsen
- Nyttiga snacks eller cateringalternativ
- Yoga- och/eller meditationspass på kontoret
- Subventionerade eller kostnadsfria gymmedlemskap
- Kostnadsfria konsultationer med personliga tränare, nutritionister, psykologer och andra
- Företagsbetalda massagebehandlingar och andra stressreducerande aktiviteter
- Hälsoutmaningar som belönar anställda för hälsosamma val
- Volontärdagar.
Att uppmuntra hälsosamma vanor, både fysiska och mentala, innebär naturligtvis friskare anställda som tar färre sjukdagar.
Förmåner för psykiskt välbefinnande
Om pandemin har lärt oss något är det att behovet av stöd för psykisk hälsa på arbetsplatsen är mycket större än någon tidigare hade insett.
Som svar erbjuder ett växande antal organisationer förmåner för psykiskt välbefinnande, såsom terapitillfällen som bekostas av företaget samt abonnemang på meditations- och terapiappar som Headspace och Betterhelp.
Flytt- och boendeförmåner
Vissa företag – särskilt de som ligger i ”talangöknar” – erbjuder flyttbidrag och hjälp med flytt, eller till och med boendeförmåner. Detta kan vara ett effektivt sätt att locka nya medarbetare till företaget.
Att erbjuda bostadsbidrag är faktiskt vanligt i vissa länder. Exempelvis är det en kulturellt förväntad personalförmån i Japan.
Barnomsorgslösningar
Barnomsorg kan vara en betydande utgift för föräldrar i arbetslivet, vilket får vissa arbetsgivare att erbjuda barnomsorgslösningar såsom subventioner eller förskolor på arbetsplatsen som en extra förmån.
Så många som 50 miljoner amerikanska arbetstagare (ungefär en tredjedel av den amerikanska arbetsstyrkan) har ett barn under 14 år i hushållet.
Att hjälpa föräldrar att täcka de höga kostnaderna för barnomsorg kan uppmuntra dem att återgå till eller stanna kvar i arbetet och minska frånvaron.
Vissa företag erbjuder till och med hjälp med fertilitetsbehandlingar, adoptionsprocesser och abort.
Fördelar med personalförmåner
Utöver att uppfylla lagkrav, vilka positiva effekter kan det ha att erbjuda medarbetare förmåner?
- Attraherar talanger. Ett konkurrenskraftigt förmånspaket är avgörande för att attrahera de bästa talangerna, eftersom många ser förmåner som en viktig del av sin totala ersättning.
- Ökar personalens kvarstannande. Förmåner bidrar till arbetstillfredsställelse och lojalitet, vilket uppmuntrar medarbetare att stanna längre hos sin arbetsgivare.
- Förbättrar produktiviteten. Förmåner med fokus på hälsa och välbefinnande kan leda till en friskare arbetsstyrka som vanligtvis är mer produktiv tack vare färre sjukdagar och bättre övergripande prestationer.
- Ger skattefördelar. Vissa förmåner kan ge skattefördelar för både arbetsgivare och medarbetare, såsom avdrag för inbetalningar till pensionsplaner och skattefria hälsoförmåner.
- Håller jämna steg med konkurrenterna. Många av dina konkurrenter erbjuder dessa saker, även om du inte gör det. Du kanske till och med vill ligga steget före konkurrenterna genom en certifiering inom personalförmåner, som hjälper ditt team att tänka utanför ramarna och upptäcka kommande trender.
Potentiella nackdelar med personalförmåner
Även om personalförmåner till stor del är fördelaktiga för organisationer och medarbetare finns det vissa potentiella nackdelar att känna till.
Risk för beroende
Medarbetare kan bli alltför beroende av arbetsgivarens förmåner, såsom sjukförsäkring eller pensionssparande. Detta beroende kan göra det svårt för medarbetare att byta jobb eller gå i pension, vilket kan leda till att de stannar längre än de egentligen borde.
Upplevd ojämlikhet
Att erbjuda olika nivåer av förmåner till olika grupper av medarbetare (t.ex. heltids- jämfört med deltidsanställda) kan leda till upplevda eller faktiska orättvisor på arbetsplatsen, vilket påverkar arbetsmoralen och lagarbetet.
Om du har ett team som finns på olika platser runt om i världen är det avgörande att utveckla en global strategi för personalförmåner som skapar jämlikhet för att behålla talanger.
Risk för missbruk
Vissa förmåner, såsom sjukledighet eller flexibla arbetsarrangemang, kan vara mottagliga för missbruk av ett litet antal medarbetare. Detta missbruk kan leda till extra kostnader och potentiellt skapa missnöje bland andra medarbetare.
Bästa praxis för personalförmåner
Att utveckla ditt förmånspaket är ingen liten uppgift. Precis som med de flesta personalrelaterade projekt är det god praxis att gå igenom data och inhämta medarbetarnas synpunkter så mycket som möjligt.
Följ dessa bästa praxis för att utveckla ett konkurrenskraftigt förmånspaket som passar din organisation.
Använd medarbetarnas feedback för att anpassa förmånerna till din arbetsstyrka
Att använda medarbetarfeedback för att anpassa förmånerna efter arbetsstyrkan är ett strategiskt tillvägagångssätt som kan förbättra arbetstillfredsställelsen och personalretentionen avsevärt.
- Data om användning av förmåner: Analysera data om användningen av befintliga förmåner. Låg användning av vissa förmåner kan tyda på att medarbetarna inte värdesätter dem eller inte förstår dem tillräckligt väl.
- Undersökningar och frågeformulär: Genomför undersökningar eller frågeformulär för att samla in insikter om medarbetarnas nöjdhet med det nuvarande förmånspaketet och förslag på förbättringar.
- Benchmarking: Jämför ert förmånspaket med branschstandarder och konkurrenter. Medarbetarfeedback kan användas för att identifiera områden där organisationen inte når upp till förväntningarna eller skulle kunna särskilja sig.
Gör förmånerna inkluderande
Att göra medarbetarförmåner inkluderande innebär att utforma och erbjuda ett förmånspaket som tillgodoser alla medarbetares varierande behov.
- Bidrag från medarbetare med olika bakgrund: Sök aktivt synpunkter från medarbetare i olika åldrar och med olika kön, etnicitet och andra bakgrunder för att förstå olika behov och preferenser.
- Kulturell kompetens i administrationen av förmåner: Säkerställ att de som administrerar förmånerna har utbildning i kulturell kompetens så att de effektivt kan stödja alla medarbetare.
Gör personalisering enkel
Att personalisera medarbetarförmåner kan avsevärt öka deras värde och attraktionskraft för en mångsidig arbetsstyrka. Här är några sätt för arbetsgivare att göra personalisering av förmåner enkel och effektiv:
- Flexibla förmånsplaner: Inför en flexibel förmånsplan som låter medarbetarna välja bland en mängd olika alternativ. Detta kan inkludera en ”cafeteriaplan” där medarbetarna fördelar ett fast belopp i förmånsmedel till de alternativ de föredrar.
- Användarvänliga tekniska plattformar: Använd tekniska plattformar som gör det möjligt för medarbetarna att enkelt se, välja och ändra sina förmåner. Säkerställ att plattformarna är intuitiva, tillgängliga och ger tydlig information om varje alternativ.
Kommunicera regelbundet om förmåner
Regelbunden kommunikation om medarbetarförmåner är avgörande för att säkerställa att medarbetarna känner till och förstår de förmåner som är tillgängliga för dem.
- Välkomstpaket för nya medarbetare: Tillhandahåll omfattande information om förmåner i välkomstpaket för nyanställda. Detta bör innehålla detaljerade beskrivningar av alla förmåner, information om hur man registrerar sig och vem man ska kontakta vid frågor.
- Regelbundna e-postuppdateringar: Skicka periodiska e-postmeddelanden med uppdateringar om ändringar eller tillägg i förmånspaketet, påminnelser om registreringsperioder och tips om hur medarbetarna får ut mesta möjliga av sina förmåner.
- Intranät eller medarbetarportal: Underhåll en uppdaterad sektion på företagets intranät eller medarbetarportal där all information om förmåner finns lättillgänglig, inklusive vanliga frågor, kontaktuppgifter till förmånsleverantörer och instruktionsvideor.
Mät och övervaka användningen av förmåner
Arbetsgivare kan effektivt mäta och övervaka användningen av medarbetarförmåner genom olika metoder.
- Dataanalys och rapportering: Använd ert program för hantering av förmåner/ersättning för att följa antalet registrerade och användningsgraden för olika förmåner. Regelbunden granskning av dessa data kan ge insikter i vilka förmåner som är mest respektive minst populära.
- Utnyttjanderapporter från leverantörer: Begär regelbundna utnyttjanderapporter från förmånsleverantörer. Dessa rapporter innehåller ofta detaljerad statistik över hur medarbetarna använder förmånerna, till exempel skade- och ersättningsdata för sjukförsäkring eller deltagandegrad i pensionsplaner.
- Kostnadsanalys: Övervaka kostnaderna för varje förmån. Genom att jämföra kostnaderna med användningen och det upplevda värdet kan ni avgöra avkastningen på investeringen (ROI) för varje förmån.
Så skapar du ditt medarbetarförmånspaket
Att skapa ett medarbetarförmånspaket handlar om att balansera medarbetarnas behov och preferenser mot organisationens budget och mål.
Innan ni går in på detaljerna i planeringen av förmåner lönar det sig att utveckla en ersättningsfilosofi som beskriver organisationens inställning till att belöna medarbetare för deras arbete och hur arbetet bör utföras.
Här är en steg-för-steg-guide för att skapa ett effektivt medarbetarförmånspaket:
1. Bedöm behov och preferenser
Precis som med alla affärs- eller medarbetarprojekt är en bra utgångspunkt att börja med bådas önskemål och behov.
- Analysera data om förmånsutnyttjande: Bedöm antalet registrerade och utnyttjandegraden för olika förmåner och begär regelbundna rapporter om utnyttjandet från förmånsleverantörerna.
- Genomför enkäter: Samla in feedback från nuvarande och potentiella medarbetare för att förstå vilka förmåner som värderas högst.
- Analysera arbetsstyrkans demografi: Ta hänsyn till arbetsstyrkans behov, inklusive ålder, livsstil och familjesituation, för att anpassa förmånspaketet.
- Jämför med branschstandarder: Undersök branschen och jämför förmånspaketet med branschstandarder och konkurrenter.
- Bedöm andra HR-mätvärden såsom personalomsättning, engagemang och frånvaro.
2. Fastställ mål
Bestäm vad du vill uppnå med förmånspaketet, till exempel att attrahera talanger, förbättra personalbevarandet eller främja medarbetarnas välbefinnande och produktivitet.
3. Budgetplanering
Fastställ en budget för förmånspaketet. Ta hänsyn till de totala kostnaderna, inklusive arbetsgivarens och medarbetarnas bidrag, samt hur dessa utgifter passar in i den övergripande lönebudgeten. Vi har sett att genomsnittet är 29,6 % av den totala ersättningen, men marknadsundersökningar kommer väl till pass här.
4. Undersök och välj förmåner
- Grundläggande förmåner: Börja med grundläggande förmåner som sjukförsäkring, pensionssparplaner och betald ledighet.
- Ytterligare förmåner: Överväg att lägga till andra förmåner baserat på medarbetarnas feedback och dina mål, såsom tandvårds- och synförsäkring, livförsäkring, flexibla arbetstider, friskvårdsprogram och möjligheter till kompetensutveckling.
- Juridiska krav: Säkerställ att förmånspaketet följer alla lokala, delstatliga och federala lagar.
5. Välj leverantörer
Begär offerter från flera leverantörer för varje förmån. Ta hänsyn till faktorer som kostnad, täckningsalternativ, leverantörsnätverk och kundservice.
Det lönar sig också att utvärdera de administrativa krav och det stöd som varje leverantör erbjuder.
6. Utforma registreringsprocessen
Bestäm registreringsperioden och hur medarbetarna ska välja sina förmåner. Överväg att använda en plattform eller programvara för förmånsadministration för att förenkla processen.
7. Kommunicera med medarbetarna
Ta fram en plan för att kommunicera informationen om förmånspaketet till alla medarbetare.
Detta bör omfatta information om vilka förmåner som finns tillgängliga, hur medarbetarna kan registrera sig och vilka kostnader som är förknippade med varje alternativ.
Det rekommenderas också att erbjuda möten och material som hjälper medarbetarna att förstå och få ut så mycket som möjligt av sina förmåner.
8. Inför förmånspaketet
Arbeta tillsammans med de valda leverantörerna för att införa förmånerna. Säkerställ att alla administrativa processer för registrering, ändringar och anspråk finns på plats.
9. Övervaka och utvärdera
Granska regelbundet förmånspaketet för att bedöma dess effektivitet och medarbetarnas nöjdhet, och håll utkik efter förändringar i lagar och regler som kan påverka dina förmåner.
10. Justera vid behov
Var beredd att justera förmånspaketet utifrån feedback, förändringar i arbetsstyrkan och ekonomiska överväganden.
En av fördelarna med att bli certifierad inom förmåner är möjligheten att utforma förmånsprogram för medarbetare som överensstämmer med, eller överträffar, branschens bästa praxis.
Teknik för förmånsadministration
Förmånshantering är ett viktigt HR-ansvar och för många ett heltidsarbete. Det omfattar ett brett spektrum av uppgifter, bland annat att välja lämpliga förmåner, förhandla med leverantörer, säkerställa efterlevnad av lagar och regler samt öppen registrering och hantering av anspråk.
Programvara för förmånsadministration kan avsevärt minska den administrativa arbetsinsats som krävs för att säkerställa att förmånsansökningar och medarbetardata hanteras i enlighet med tillämpliga lagar och regler.
Viktiga funktioner omfattar:
- Inbyggda registreringstjänster
- Självbetjäningsportal för medarbetare
- Stöd från förmånsförmedlare
- Rapportering och analys
- Utbildning och engagemang för medarbetare.
För mer information, se vårt urval av de bästa lösningarna för administration av personalförmåner.
Ytterligare resurser
Även om artikeln är ganska omfattande kunde jag inte täcka allt som rör personalförmåner.
Här är några ytterligare resurser som hjälper dig att utveckla och hantera personalförmåner effektivt:
Gå med i gemenskapen för People Managing People
För fler insikter om personalförmåner, gå med i vår stödjande gemenskap för HR- och företagsledare som delar kunskap och bästa praxis för att hjälpa dig att utvecklas i karriären och skapa större påverkan i din organisation.
Vanliga frågor
Vilka är de fyra huvudtyperna av personalförmåner?
\u003cul\u003e
\u003cli\u003e\u003cstrong\u003eSjukförsäkring\u003c/strong\u003e: Detta är en av de viktigaste och mest uppskattade förmånerna. Sjukförsäkring kan täcka en rad medicinska kostnader för anställda och ofta även deras familjer, inklusive läkarbesök, sjukhusvistelser, operationer, receptbelagda läkemedel och ibland tandvård och synvård.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003ePensionsplaner\u003c/strong\u003e: Pensionsförmåner, såsom 401(k)-planer i USA, pensionsplaner och andra sparprogram, hjälper anställda att spara och planera för pensionen. Arbetsgivare kan erbjuda inbetalningar eller matchande bidrag till de anställdas konton som en del av dessa planer.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eBetald ledighet (PTO)\u003c/strong\u003e: Denna kategori omfattar semesterdagar, sjukledighet, personliga lediga dagar och helgdagar. Betald ledighet gör det möjligt för anställda att vila, återhämta sig eller ta hand om personliga ärenden utan att förlora inkomst.\u003c/li\u003e
\u003cli\u003e\u003cstrong\u003eLiv- och invaliditetsförsäkring\u003c/strong\u003e: Dessa förmåner ger ekonomiskt skydd åt anställda och deras familjer om en oförutsedd händelse inträffar. Livförsäkringar betalar ut ersättning till en förmånstagare om den anställde avlider, medan invaliditetsförsäkring ger inkomstskydd om en anställd inte kan arbeta på grund av en funktionsnedsättning.\u003c/li\u003e
\u003c/ul\u003e
När väljer anställda sina förmåner?
Anställda kan välja eller ändra sina förmåner vid eller till följd av:
\u003cul\u003e
\u003cli\u003eIntroduktion\u003c/li\u003e
\u003cli\u003eÅrligt öppet val av förmåner\u003c/li\u003e
\u003cli\u003eKvalificerande livshändelser, såsom äktenskap, dödsfall, förlust av försäkringsskydd, barnafödande eller adoption\u003c/li\u003e
\u003cli\u003e\u003ca href=\u0022https://peoplemanagingpeople.com/employee-lifecycle/offboarding/employee-offboarding-steps/\u0022\u003eAvslut av anställning\u003c/a\u003e\u003c/li\u003e
\u003c/ul\u003e
\u0026nbsp;

