
In qualità di professionista nel settore dei benefit, vedo l'impatto che una buona pianificazione dei benefit per i dipendenti può avere sulla vita delle persone e quanto siano potenti strumenti per la fidelizzazione e il reclutamento dei dipendenti.
Continua a leggere per scoprire cosa sono i benefit per i dipendenti, perché sono importanti, quali sono i diversi tipi di benefit e come sviluppare il tuo pacchetto di benefit.
Cosa sono i benefit per i dipendenti?
I benefit per i dipendenti sono forme di compenso non salariale/non retributivo che un datore di lavoro offre ai dipendenti in aggiunta alla loro normale retribuzione economica. I pacchetti di benefit per i dipendenti sono essenziali per attrarre i migliori talenti e migliorare la soddisfazione complessiva sul lavoro.
Comprendere il significato della gestione della retribuzione consente ai professionisti delle risorse umane di attuare pratiche eque in materia di benefit. I benefit sono stabiliti nel contratto di lavoro e possono essere rinegoziati e aggiornati, il che li rende un potente strumento di fidelizzazione dei dipendenti.
Perché i benefit per i dipendenti sono importanti?
Secondo il Bureau of Labor Statistics (BLS), nel dicembre 2023 i benefit per i dipendenti del settore privato ammontavano in media a 12.77 dollari per ogni ora lavorata. Ciò equivale al 29.6% della retribuzione totale (43.11 dollari all'ora).
I pacchetti di benefit rappresentano un costo significativo per le organizzazioni, quindi perché offrirli?
Una solida strategia di benefit per i dipendenti è importante per:
- Attrarre e fidelizzare i talenti: pacchetti di benefit competitivi rendono un'organizzazione più attraente per i potenziali dipendenti. Inoltre, aiutano a fidelizzare i dipendenti esistenti, riducendo il turnover e i costi associati all'assunzione e alla formazione di nuovo personale.
- Conformità: come illustreremo più dettagliatamente di seguito, alcuni benefit per i dipendenti sono richiesti dalla legge federale o statale.
- Supporto alla salute e al benessere: benefit come l'assicurazione sanitaria, i servizi per la salute mentale e i programmi di benessere possono contribuire a sostenere la salute e il benessere generale dei dipendenti. Ciò può portare a una riduzione dell'assenteismo e a un aumento della produttività.
- Diversità e inclusione: adattare i benefit per soddisfare le diverse esigenze di una forza lavoro eterogenea può favorire un ambiente di lavoro più inclusivo ed equo, sempre più importante in un mercato globale.
Per garantire una gestione efficiente dei benefit per i dipendenti, valuta l'utilizzo di un software per la gestione delle paghe altamente apprezzato, che può semplificare i processi di elaborazione delle paghe e migliorare l'amministrazione dei benefit.
Ora che abbiamo illustrato perché i benefit per i dipendenti sono importanti, esaminiamo più da vicino i principali tipi di benefit per i dipendenti, con alcuni esempi di come si presentano nella pratica.
Le aziende dovrebbero valutare il costo dei benefit per i dipendenti rispetto a ciò che otterranno in termini di fidelizzazione e motivazione.
Tipi di benefit per i dipendenti
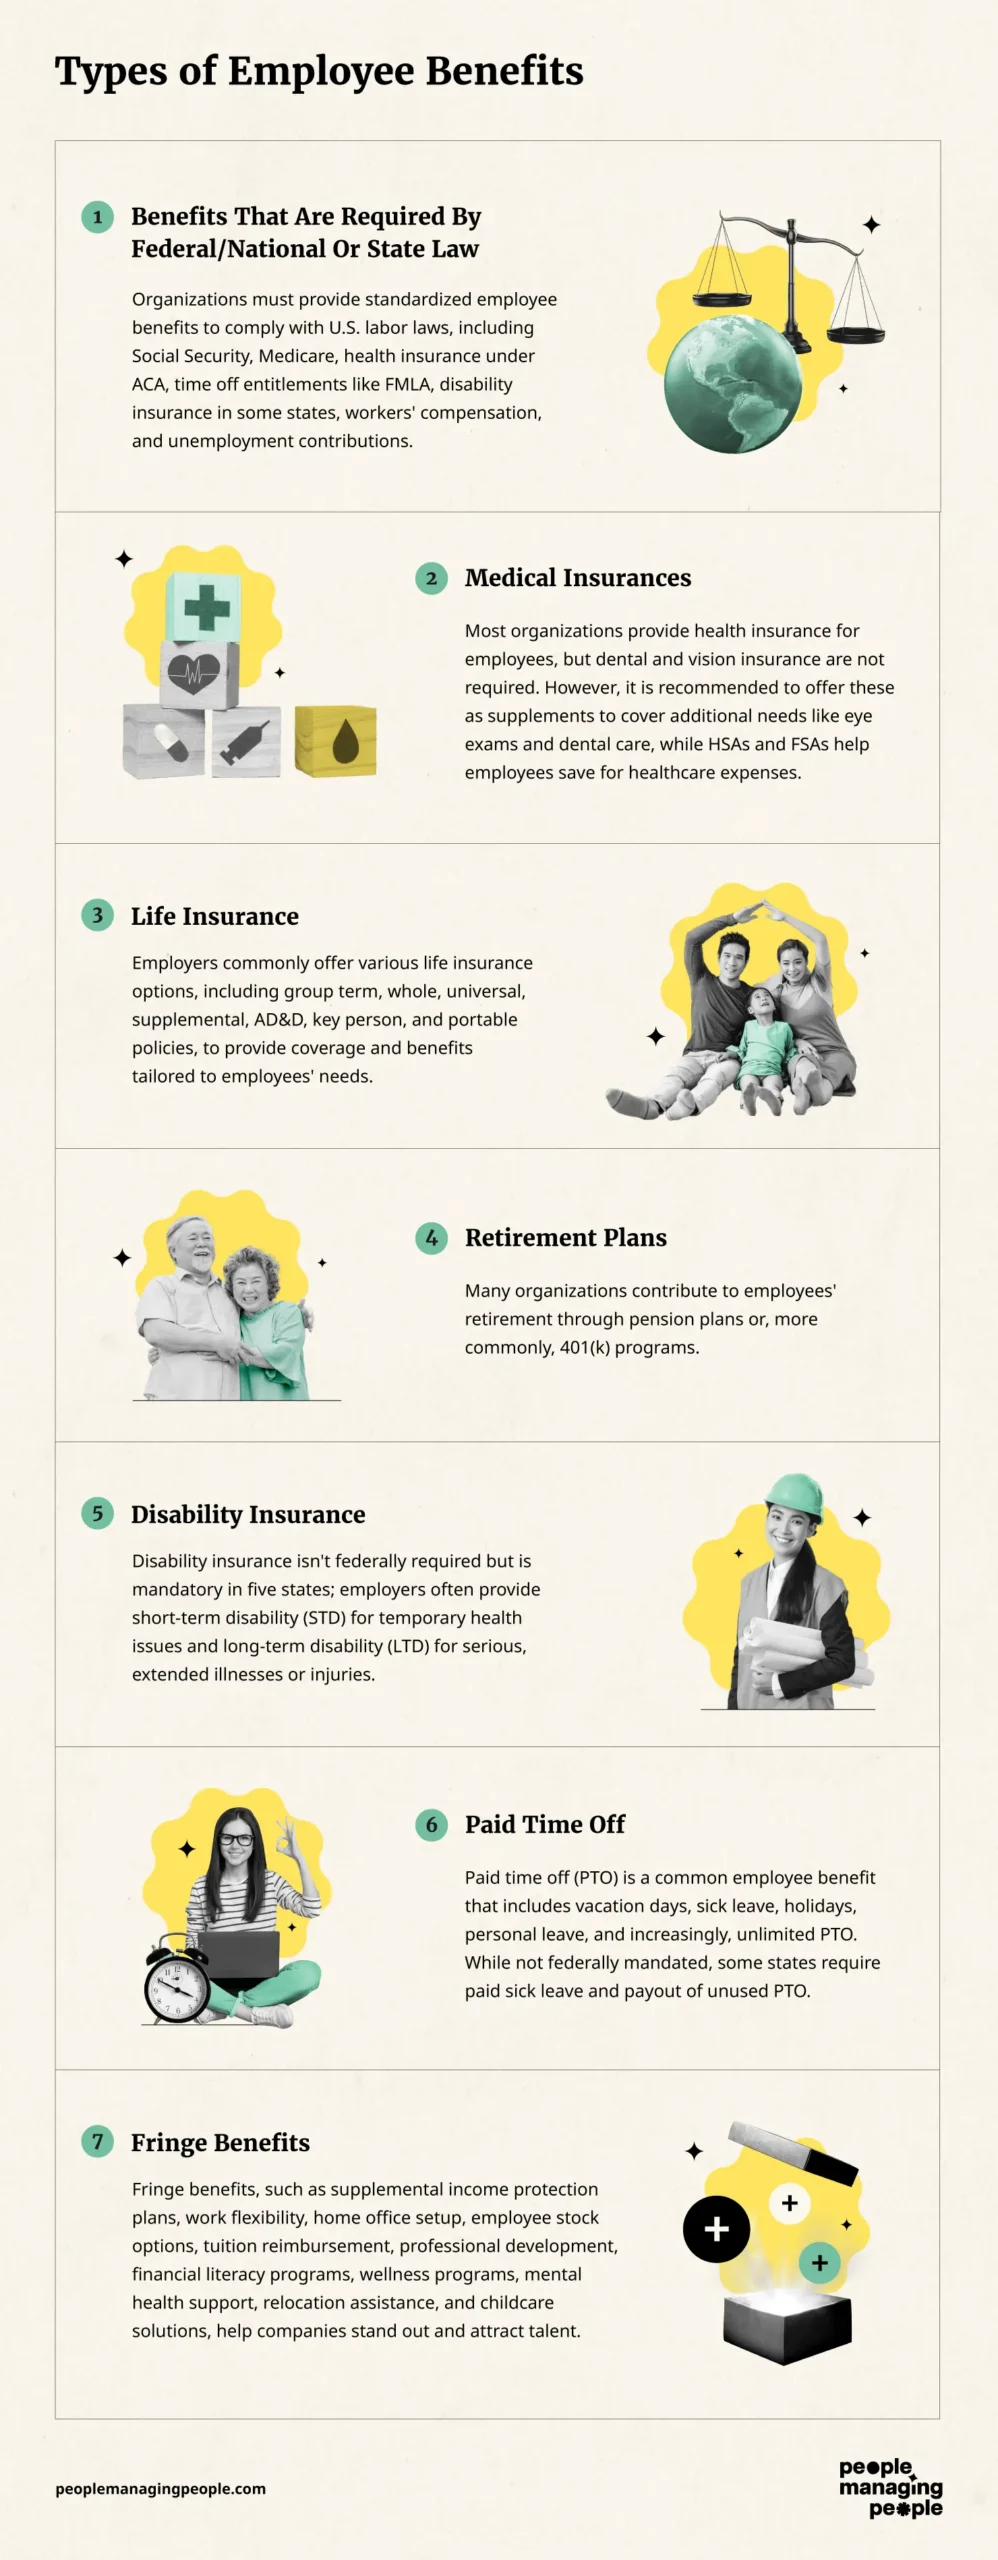
In linea generale, esistono sette tipi principali di benefit per i dipendenti:
- Benefit richiesti dalla legge federale/nazionale o statale
- Assicurazione sanitaria
- Assicurazione sulla vita
- Piani pensionistici
- Assicurazione per l'invalidità
- Permessi retribuiti
- Benefit accessori.
Tipo 1: benefit per i dipendenti richiesti dalla legge federale (negli Stati Uniti)
I seguenti tipi di benefit per i dipendenti sono standardizzati in tutti i settori e gli Stati. Ciò significa che le organizzazioni devono offrirli ai propri dipendenti per rimanere conformi alle leggi sul lavoro degli Stati Uniti.
Tieni presente che le leggi sul lavoro possono variare leggermente da uno Stato all'altro. Sebbene questo elenco serva da guida pratica ai vari tipi di programmi di benefit per i dipendenti imposti a livello federale, ti consigliamo di consultare un avvocato specializzato in diritto del lavoro durante la definizione dei tuoi pacchetti di benefit per i dipendenti.
Consiglio dell'esperto: quando pianifichi i benefit, considera cosa copre l'assicurazione per la responsabilità civile relativa ai benefit dei dipendenti per proteggere sia la tua azienda sia i dipendenti.
Contributi alla previdenza sociale e a Medicare
I contributi alla previdenza sociale e a Medicare sono benefit a lungo termine per i dipendenti, ai quali contribuiscono sia i dipendenti sia i datori di lavoro.
- Il programma di assicurazione per la vecchiaia, i superstiti e l'invalidità (OASDI) dell'Amministrazione della previdenza sociale statunitense limita la percentuale dei guadagni di un dipendente soggetti a tassazione in un determinato anno.
- L'aliquota di ritenuta fiscale OASDI è del 6.2% sia per i dipendenti sia per i datori di lavoro, fino al limite massimo imponibile di $160,200 (nel 2023), mentre i lavoratori autonomi pagano il 12.4 percento. Il limite massimo aumenterà a 168,600 nel 2024
- Medicare è finanziato da un'imposta sui salari dell'1.45% applicata ai primi $200,000 della retribuzione di un dipendente. I dipendenti la cui retribuzione supera $200,000 sono soggetti a un'imposta aggiuntiva Medicare dello 0.9%. I datori di lavoro pagano inoltre un'imposta dell'1.45% sulla retribuzione dei propri dipendenti. Non pagano l'imposta aggiuntiva.
Assicurazione sanitaria
Ai sensi della Legge sull'assistenza sanitaria accessibile (ACA), i grandi datori di lavoro interessati (ALE) sono tenuti a fornire un'assicurazione sanitaria essenziale minima e conveniente ai dipendenti a tempo pieno e ai loro familiari a carico.
Per rientrare nella definizione di ALE devi avere almeno 50 dipendenti a tempo pieno (inclusi i dipendenti equivalenti a tempo pieno) durante l'anno solare precedente. L'ACA definisce dipendenti a tempo pieno coloro che hanno lavorato in media 30 ore alla settimana o 130 ore al mese.
Permessi e congedi
I programmi obbligatori di permessi e congedi sono regolamentati dalle leggi federali, statali e locali e garantiscono ai dipendenti un'assenza dal lavoro tutelata dalla legge.
- Leggi federali:
- La Legge sul congedo familiare e medico (FMLA) offre ai datori di lavoro idonei o coperti la possibilità di concedere fino a 12 settimane di congedo non retribuito, con tutela del posto di lavoro, per motivi familiari e medici qualificanti, nonché per ragioni legate al servizio militare.
- Leggi statali/locali:
- Oltre alle leggi federali, alcuni stati e comuni hanno anche propri obblighi in materia di congedi e permessi che i datori di lavoro devono rispettare.
Sebbene i diritti a congedi e permessi varino in base al luogo, alcuni tipi comuni di congedo e permesso obbligatori includono.
- Congedo per servizio come giurato
- Congedo militare
- Congedo per votare
- Congedo per vittime
- Congedo per assistenza familiare
- Permessi retribuiti per malattia
- Permessi retribuiti per motivi personali
Per saperne di più, leggi il mio articolo sulla gestione dei congedi.
Assicurazione per invalidità
L'assicurazione per invalidità offre una protezione del reddito ai dipendenti che non possono lavorare a causa di una malattia, un infortunio o una gravidanza non correlati al lavoro.
Sebbene l'assicurazione per invalidità non sia un requisito federale, è obbligatoria per legge in alcuni stati e territori degli Stati Uniti:
- California
- Hawaii
- New Jersey
- New York
- Porto Rico
- Rhode Island.
Poiché l'assicurazione per invalidità non è obbligatoria in tutti gli stati, la maggior parte dei datori di lavoro offre una polizza aziendale per garantire la copertura a tutti i dipendenti.
Assicurazione contro gli infortuni sul lavoro
L'assicurazione contro gli infortuni sul lavoro (nota anche come “assicurazione contro gli infortuni sul lavoro”) è un benefit obbligatorio che offre ai dipendenti protezione del reddito e copertura medica in caso di malattia o infortunio derivante dal lavoro.
Contributi per l'indennità di disoccupazione
Analogamente all'assicurazione contro gli infortuni sul lavoro, l'assicurazione contro la disoccupazione mira a fornire ai dipendenti una rete di sicurezza.
I datori di lavoro contribuiscono a un fondo fiduciario per la disoccupazione in conformità a una combinazione di leggi federali e statali, indipendentemente dal fatto che il dipendente lavori a tempo parziale o a tempo pieno.
I dipendenti che diventano disoccupati involontariamente possono avere diritto a una sostituzione parziale del reddito per un periodo limitato.
Consiglio bonus: Per le aziende che assumono a livello internazionale, spesso è possibile trovare strumenti o servizi per la gestione delle buste paga specializzati in quella regione, così da garantire il rispetto delle normative locali. Ad esempio, i sistemi per la gestione delle buste paga progettati per il Canada aiutano le aziende a gestire i benefit dei dipendenti in modo più efficace e accurato.
Tipo 2: Assicurazione sanitaria
Per la maggior parte delle organizzazioni è prassi del settore fornire un'assicurazione sanitaria, tuttavia non esiste uno standard effettivo in questo ambito.
Sebbene i datori di lavoro con più di 50 dipendenti a tempo pieno debbano offrire una copertura assicurativa sanitaria, i piani assicurativi odontoiatrici e per la vista non sono obbligatori per legge.
In genere, i piani di assicurazione sanitaria offrono soltanto servizi oculistici e odontoiatrici di base per i minori di 18 anni, come previsto dalla Legge sull'assistenza accessibile.
Per colmare le lacune della copertura, è buona prassi per i datori di lavoro offrire un'assicurazione odontoiatrica e per la vista come integrazione dell'offerta di assicurazione sanitaria.
Di seguito descriveremo brevemente ciascun tipo di assicurazione e ciò che generalmente copre. Tieni presente che i dettagli variano da un fornitore assicurativo all'altro.
Assicurazione sanitaria
I piani di assicurazione sanitaria coprono i costi generali dell'assistenza sanitaria, tra cui:
- Alloggio ospedaliero
- Costi delle ambulanze di emergenza
- Visite mediche annuali
- Onorari dei medici
- Assistenza durante la gravidanza e la maternità
- Antibiotici per infezioni minori come otiti e faringiti streptococciche
- Riduzione e immobilizzazione delle fratture ossee
- Farmaci prescritti
- Servizi di laboratorio.
La copertura per ciascun tipo di assistenza può variare significativamente in base al fornitore assicurativo, alla rete e al professionista o alla struttura sanitaria. Pertanto, è importante fornire ai dipendenti informazioni dettagliate sulle loro opzioni, affinché possano prendere una decisione informata.
Assicurazione per la vista
L'assicurazione per la vista copre le prestazioni mediche relative alla vista, tra cui
- Esami oculistici annuali
- Contributi per occhiali da vista o lenti a contatto
- Interventi chirurgici agli occhi necessari dal punto di vista medico (non elettivi).
Assicurazione odontoiatrica
L'assicurazione odontoiatrica copre i costi delle cure dentali, tra cui:
- Cure preventive (visite di controllo, pulizie)
- Estrazioni dentali
- Cure conservative (otturazioni, devitalizzazioni, corone, ecc.).
- Trattamento delle malattie gengivali
- Cure ortodontiche (apparecchi, contenzioni, chirurgia della mandibola, ecc.)
- Odontoiatria estetica (sbiancamento dentale, impianti, ecc.).
L'entità della copertura per specifiche procedure odontoiatriche varia da un piano all'altro.
Conto di risparmio sanitario e conto di rimborso sanitario
L'assistenza sanitaria è costosa e offrire ai dipendenti un conto di risparmio sanitario (HSA) e/o un conto di rimborso sanitario (HRA) può prepararli meglio a sostenere, quando necessario, le spese sanitarie a loro carico.
Gli HSA consentono ai dipendenti di accantonare fondi al lordo delle imposte per coprire spese sanitarie idonee, come i costi di cure mediche, odontoiatriche, oculistiche e di farmaci prescritti. Il grande vantaggio di questo benefit è il triplo vantaggio fiscale.
- I contributi vengono versati nell'HSA senza imposte
- I dipendenti possono investire quel denaro e beneficiare di una crescita potenziale esentasse
- I prelievi per spese sanitarie idonee non sono soggetti a imposte
Conti di spesa flessibili
Analogamente a un HSA, i conti di spesa flessibili (FSA) consentono ai dipendenti di accantonare denaro esentasse per coprire spese idonee. L'implementazione di strumenti per la rendicontazione delle spese può garantire un monitoraggio e un utilizzo precisi di questi conti
Esistono tre tipi di FSA: FSA per l'assistenza ai familiari a carico, FSA per spese sanitarie e FSA a scopo limitato.
- FSA sanitaria consente ai dipendenti di mettere da parte fondi al lordo delle imposte per coprire le spese mediche, dentistiche e oculistiche.
- Viene offerta perché l'idoneità all'HSA è legata all'iscrizione dei dipendenti al piano sanitario ad alta franchigia della vostra azienda, quindi ci sono dipendenti che non potranno partecipare.
- FSA per scopi limitati consente ai dipendenti di mettere da parte fondi al lordo delle imposte per coprire esclusivamente le spese dentistiche e oculistiche. Questo piano è disponibile solo per i dipendenti iscritti al piano sanitario ad alta franchigia e ai benefit HSA della vostra azienda.
- FSA per l'assistenza ai familiari a carico consente di mettere da parte fondi al lordo delle imposte per coprire le spese di assistenza ai familiari a carico per i figli fino a 13 anni (ad esempio asili nido, campi estivi e tate), nonché l'assistenza agli adulti per il coniuge o una persona a carico incapace di provvedere autonomamente a sé stessa (copre servizi come l'assistenza agli anziani e gli aiuti domiciliari).
Tipo 3: Assicurazione sulla vita
Un altro tipo comune di benefit per i dipendenti è l'assicurazione sulla vita. Esistono diverse opzioni, a seconda delle persone alle quali si desidera offrire questo benefit:
- Assicurazione collettiva temporanea sulla vita: è il tipo più comune di assicurazione sulla vita offerto dai datori di lavoro. Fornisce una copertura per un periodo stabilito (la durata) e in genere offre un'indennità in caso di decesso ai beneficiari del dipendente se quest'ultimo muore durante tale periodo. I premi sono spesso inferiori rispetto alle polizze individuali e talvolta il datore di lavoro può coprire l'intero costo.
- Assicurazione sulla vita intera: meno comune nei pacchetti di benefit per i dipendenti, l'assicurazione sulla vita intera copre il dipendente per tutta la sua vita, non solo per un periodo stabilito. I premi sono generalmente più elevati rispetto all'assicurazione temporanea sulla vita, ma la polizza accumula un valore in contanti nel tempo, contro il quale il dipendente può chiedere un prestito.
- Assicurazione sulla vita universale: è una forma più flessibile di assicurazione sulla vita che combina elementi dell'assicurazione temporanea e dell'assicurazione sulla vita intera. Fornisce un'indennità in caso di decesso e accumula inoltre un valore in contanti, offrendo però maggiore flessibilità per quanto riguarda i pagamenti dei premi e l'importo dell'indennità in caso di decesso.
- Assicurazione sulla vita volontaria o integrativa: i datori di lavoro possono offrire ai dipendenti la possibilità di acquistare un'assicurazione sulla vita aggiuntiva tramite un piano collettivo. Spesso ciò avviene a un costo inferiore rispetto all'acquisto individuale da parte del dipendente. Il dipendente paga il premio, ma beneficia della tariffa collettiva.
- Assicurazione contro morte accidentale e smembramento (AD&D): viene spesso offerta insieme alle polizze di assicurazione sulla vita. Fornisce prestazioni se il dipendente muore o subisce lesioni gravi in un incidente.
- Assicurazione sulla vita per dirigenti o persone chiave: è una polizza di assicurazione sulla vita che un'azienda acquista sulla vita di un dirigente o dipendente chiave. L'azienda è la beneficiaria e paga i premi. Viene utilizzata per proteggere l'azienda dalla perdita finanziaria che deriverebbe dalla morte di una persona chiave.
- Polizze di assicurazione sulla vita trasferibili: alcuni datori di lavoro offrono polizze di assicurazione sulla vita che i dipendenti possono mantenere anche dopo aver lasciato l'azienda. È un'opzione interessante per i dipendenti, poiché fornisce loro una copertura continuativa indipendentemente dal loro stato occupazionale.
Tipo 4: Piani pensionistici
Molte organizzazioni offrono contributi per la pensione dei dipendenti come benefit.
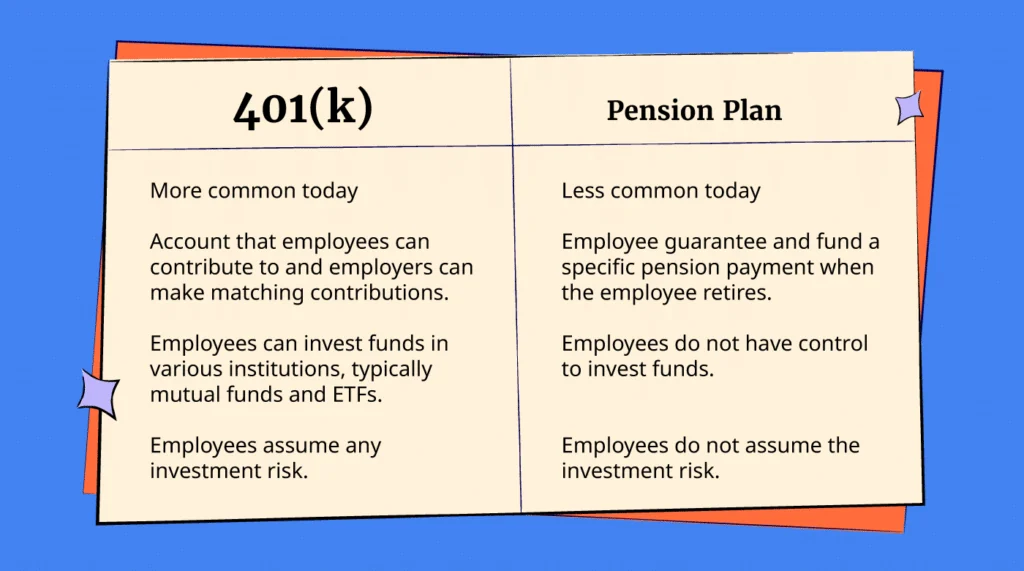
Esistono due meccanismi principali: i piani pensionistici e i programmi 401(k). Sebbene alcune aziende offrano ancora piani pensionistici, oggi i piani 401(k) sono di gran lunga l'opzione di pianificazione pensionistica più diffusa.
Informazioni rapide:
- Un fondo 401(k) è un piano di risparmio pensionistico agevolato fiscalmente, con detrazioni automatiche dalla busta paga del dipendente.
- Un contributo integrativo 401(k) significa che il datore di lavoro corrisponde in parte o completamente i contributi del dipendente.
- I fondi 401(k) sono generalmente meno costosi rispetto ad altri piani pensionistici
- Con un 401(k), i dipendenti hanno un maggiore controllo sui contributi al fondo rispetto a un piano pensionistico
- I datori di lavoro non sono tenuti a contribuire ai piani 401(k) dei propri dipendenti
- I piani pensionistici spesso prevedono regole sull'idoneità dei dipendenti in base all'anzianità di servizio.
Qualunque sia l'opzione scelta, la maggior parte delle persone in cerca di lavoro si aspetta contributi per i propri risparmi pensionistici come benefit.
Tipo 5: Assicurazione per invalidità
Come accennato in precedenza, l'assicurazione per invalidità non è obbligatoria a livello federale, ma lo è in 5 stati degli Stati Uniti.
Tuttavia, è comune che i datori di lavoro offrano un'assicurazione per invalidità a breve o a lungo termine.
Assicurazione per invalidità a breve termine (STD)
- Copertura: la STD copre generalmente una parte dello stipendio del dipendente se questi non può temporaneamente lavorare a causa di malattia, infortunio o gravidanza.
- Durata: la copertura dura solitamente per un breve periodo, da alcune settimane a diversi mesi, sebbene la durata esatta vari a seconda della polizza.
- Periodo di attesa: spesso è previsto un breve periodo di attesa, ad esempio una settimana, dopo che il dipendente è diventato invalido e prima dell'inizio delle prestazioni.
- Importo della prestazione: le prestazioni variano solitamente dal 50% al 70% del reddito ordinario del dipendente.
- Finalità: è pensata per aiutare i dipendenti a gestire le proprie spese durante le assenze dal lavoro di breve durata dovute a problemi di salute.
Assicurazione per invalidità a lungo termine (LTD)
- Copertura: la LTD fornisce una protezione del reddito ai dipendenti che non possono lavorare per un periodo prolungato a causa di una malattia grave o di un infortunio.
- Durata: questa copertura entra generalmente in vigore dopo la scadenza dell'assicurazione per invalidità a breve termine e può durare diversi anni o fino al raggiungimento dell'età pensionabile da parte del dipendente, a seconda della polizza.
- Periodo di attesa: il periodo di attesa per le prestazioni LTD è solitamente più lungo rispetto a quello della STD, spesso di diversi mesi.
- Importo della prestazione: come per la STD, le prestazioni LTD variano generalmente dal 50% al 70% del reddito ordinario del dipendente, sebbene questo possa variare.
- Finalità: la LTD è fondamentale per garantire stabilità finanziaria ai dipendenti che affrontano problemi di salute a lungo termine che impediscono loro di lavorare.
Tipo 6: Permessi retribuiti
Che si tratti di offrire più giorni di ferie retribuite o di congedo per malattia retribuito, i permessi retribuiti (PTO) sono una delle tipologie di benefit per i dipendenti più diffuse.
Alcuni tipi di permessi retribuiti includono:
- Festività nazionali e ricorrenze religiose
- Giorni di ferie
- Congedo per malattia
- Giorni di congedo per la salute mentale o per motivi personali
- Giornate dedicate al volontariato o al servizio.
Alcune organizzazioni stanno eliminando del tutto la distinzione tra congedo per malattia e altri tipi di assenza, e vantaggi come i PTO illimitati stanno diventando sempre più comuni.
Sebbene i permessi retribuiti non siano obbligatori a livello federale, in alcuni Stati i datori di lavoro sono tenuti a fornire congedi per malattia retribuiti e sono inoltre obbligati a corrispondere il valore monetario dei PTO maturati/non utilizzati quando un dipendente si dimette o va in pensione.
Tipo 7: Benefit accessori
I benefit accessori sono benefit per i dipendenti meno diffusi che aiutano le aziende a distinguersi dagli altri datori di lavoro.
Protezione integrativa del reddito
Sebbene ciò vari da un'azienda all'altra, i piani volontari di protezione integrativa del reddito sono diventati popolari per attrarre e fidelizzare i talenti.
Non solo hanno costi contenuti e sono facili da amministrare dal punto di vista del datore di lavoro, ma possono anche salvare la vita ai dipendenti nei momenti più difficili.
Esistono diversi piani di protezione del reddito, ma alcune delle offerte più diffuse sono:
- Indennità ospedaliera. L'assicurazione ospedaliera aiuta i dipendenti coperti e le loro famiglie ad affrontare le conseguenze finanziarie di un ricovero. I dipendenti possono ricevere prestazioni quando vengono ricoverati in ospedale per un infortunio, una malattia o un parto coperti.
- Malattie gravi. Se a un dipendente viene diagnosticata una malattia coperta da questa assicurazione per malattie gravi, può ricevere il pagamento di una prestazione forfettaria. Può utilizzare il denaro come preferisce, ad esempio per pagare le bollette, le spese mediche a proprio carico, ecc.
- Assicurazione contro gli infortuni. L'assicurazione contro gli infortuni può corrispondere un importo prestabilito in base al tipo di lesione riportata e al tipo di trattamento necessario. Copre gli incidenti che si verificano sia sul lavoro sia al di fuori dell'ambiente lavorativo e comprende una serie di eventi, dagli infortuni comuni agli episodi più gravi.
Flessibilità lavorativa
Anche grazie alla pandemia, il lavoro da remoto e quello ibrido sono diventati comuni, e i dipendenti e le persone in cerca di lavoro si aspettano sempre più flessibilità in termini di luogo o orario di lavoro, o di entrambi.
Un sondaggio EY del 2021 condotto su più di 16.000 dipendenti di 16 Paesi e appartenenti a diversi settori e ruoli ha rilevato che il 54% dei lavoratori prenderebbe in considerazione l’idea di cambiare lavoro se non gli venisse garantita flessibilità per quanto riguarda il luogo e/o l’orario di lavoro.
Quale tipo di flessibilità è più importante? Un sondaggio FutureForum del 2021 ha rilevato che il 76% dei dipendenti desidera flessibilità riguardo al luogo di lavoro, mentre il 93% desidera orari di lavoro flessibili.
Allestimento dell’ufficio domestico
Se offri ai dipendenti la possibilità di lavorare da remoto, potresti prendere in considerazione la creazione di un pacchetto di benefit e vantaggi che li aiuti ad allestire il proprio ufficio domestico. Questo può essere facilitato con le funzionalità di base del software per la gestione delle spese.
Ad esempio, potresti assegnare a ciascun dipendente un budget per una sedia ergonomica, un monitor da scrivania, apparecchiature per le videoconferenze e altri elementi essenziali per l’ufficio domestico.
Opzioni azionarie per i dipendenti
Offrire opzioni azionarie ai dipendenti (ESOs), che conferiscono loro il diritto di acquistare azioni dell’azienda a un prezzo prestabilito, è diventato un benefit per i dipendenti molto diffuso negli ultimi anni.
Le opzioni azionarie e altri sistemi di partecipazione agli utili possono essere un modo efficace per spingere i dipendenti a investire nell’azienda, sia mentalmente sia in senso letterale, poiché creano un legame diretto tra le prestazioni del dipendente e il successo dell’azienda.
Questo tipo di benefit incoraggia inoltre i dipendenti a rimanere più a lungo in azienda.
Rimborso delle tasse universitarie
Offrire il rimborso delle tasse universitarie, assistenza per il rimborso dei prestiti studenteschi o sovvenzionare o finanziare ulteriori percorsi di istruzione è un benefit aggiuntivo per i dipendenti sempre più diffuso.
È comprensibile che questo tipo di benefit possa risultare interessante per chi cerca lavoro, considerando che più di 46 milioni di persone negli Stati Uniti hanno debiti per prestiti studenteschi pari a circa 1.750 miliardi di dollari e che l’81% delle persone intervistate dichiara di rimandare importanti traguardi della vita a causa dei debiti studenteschi.
Opportunità di formazione e sviluppo professionale
Investire nello sviluppo dei propri dipendenti non solo favorisce la lealtà, ma consente anche ai dipendenti di esprimere ulteriore valore nel proprio ruolo e nel proprio percorso professionale all’interno dell’organizzazione.
Alcuni modi per farlo includono la definizione di un budget per contributi alla formazione e/o la destinazione di tempo specifico allo sviluppo personale e professionale.
Puoi anche offrire ai dipendenti l’accesso a corsi online, laboratori e altre forme di formazione, oppure persino offrire sovvenzioni per l’istruzione superiore.
Programmi di educazione finanziaria
I programmi di educazione finanziaria promossi dal datore di lavoro sono un ottimo modo per combinare le opportunità di formazione dei dipendenti con iniziative volte a rafforzarli, riducendo il loro stress finanziario.
Dalle competenze di budgeting alla gestione delle imposte, fino all’apprendimento dei fondamenti degli investimenti, la maggior parte delle persone desidera gestire al meglio le proprie finanze e potrebbe trarre beneficio da programmi di formazione dedicati.
Programmi di benessere per i dipendenti
Poiché i dipendenti cercano sempre più di raggiungere un migliore equilibrio tra vita professionale e vita privata, molte organizzazioni stanno attuando iniziative di benessere che li incoraggiano ad adottare scelte salutari.
Gli esempi includono
- Palestre in sede
- Spuntini salutari o opzioni di ristorazione
- Sessioni di yoga e/o meditazione in ufficio
- Abbonamenti in palestra sovvenzionati o gratuiti
- Consulenze gratuite con allenatori personali, nutrizionisti, professionisti della salute mentale, ecc.
- Massaggi e altre attività antistress sponsorizzati dall’azienda
- Iniziative sulla salute che premiano i dipendenti per le scelte salutari
- Giornate dedicate al volontariato.
Naturalmente, incoraggiare abitudini sane, sia fisiche sia mentali, significa avere dipendenti più in salute che prendono meno giorni di malattia.
Benefit per il benessere mentale
Se la pandemia ci ha insegnato qualcosa, è che sul posto di lavoro c’è un bisogno molto più grande di supporto per la salute mentale di quanto chiunque avesse precedentemente realizzato.
In risposta, un numero crescente di organizzazioni offre benefit per il benessere mentale, come sessioni di terapia sponsorizzate dall’azienda, oltre ad abbonamenti ad app per la meditazione e la terapia come Headspace e Betterhelp.
Benefit per il trasferimento e l’alloggio
Alcune aziende, soprattutto quelle situate nei “deserti di talenti”, offrono indennità e assistenza per il trasferimento o persino benefit abitativi. Questi possono essere un mezzo efficace per invogliare nuovi candidati a entrare in azienda.
Infatti, offrire un’indennità per l’alloggio è una pratica comune in alcuni Paesi. Ad esempio, si tratta di un benefit per i dipendenti culturalmente atteso in Giappone.
Soluzioni per l’assistenza all’infanzia
L’assistenza all’infanzia può rappresentare una spesa significativa per i genitori che lavorano, spingendo alcuni datori di lavoro a offrire soluzioni come sussidi o asili nido aziendali come benefit accessori.
Alcuni dei 50 milioni di lavoratori americani (circa un terzo della forza lavoro statunitense) hanno nel proprio nucleo familiare un figlio di età inferiore ai 14 anni.
Aiutare i genitori a compensare gli elevati costi associati all’assistenza all’infanzia può incoraggiarli a tornare al lavoro o a rimanervi e ridurre l’assenteismo.
Alcune aziende offrono persino assistenza per i trattamenti di fertilità, le procedure di adozione e l’interruzione di gravidanza.
Vantaggi dei benefit per i dipendenti
Oltre alla conformità legale, quali sono alcuni dei potenziali vantaggi dell’offrire benefit ai dipendenti?
- Attirano i talenti. Offrire un pacchetto di benefit competitivo è essenziale per attrarre i migliori talenti, poiché molti considerano i benefit una parte fondamentale della loro retribuzione complessiva.
- Aumentano la fidelizzazione dei dipendenti. I benefit contribuiscono alla soddisfazione lavorativa e alla fedeltà, incoraggiando i dipendenti a rimanere più a lungo presso il proprio datore di lavoro.
- Migliorano la produttività. I benefit incentrati sulla salute e sul benessere possono portare a una forza lavoro più sana, generalmente più produttiva grazie a un minor numero di giorni di malattia e a prestazioni complessive migliori.
- Offrono vantaggi fiscali. Alcuni benefit possono offrire vantaggi fiscali sia ai datori di lavoro sia ai dipendenti, come le deduzioni per i contributi ai piani pensionistici e i benefit sanitari al lordo delle imposte.
- Permettono di tenere il passo con la concorrenza. Molti dei vostri concorrenti offrono queste cose, anche se voi non lo fate. Potreste persino voler anticipare la concorrenza con una certificazione sui benefit per aiutare il vostro team a pensare fuori dagli schemi e individuare le tendenze in arrivo.
Potenziali svantaggi dei benefit per i dipendenti
Sebbene i piani per i dipendenti siano in gran parte vantaggiosi per le organizzazioni e i lavoratori, è necessario essere consapevoli di alcuni potenziali svantaggi.
Rischio di dipendenza
I dipendenti possono diventare eccessivamente dipendenti dai benefit forniti dal datore di lavoro, come l’assicurazione sanitaria o i piani di risparmio pensionistico. Questa dipendenza può rendere difficile per i dipendenti cambiare lavoro o andare in pensione, portandoli a rimanere più a lungo di quanto dovrebbero realmente.
Disuguaglianza percepita
Offrire diversi livelli di benefit a gruppi diversi di dipendenti (ad es., a tempo pieno rispetto a tempo parziale) può portare a disuguaglianze percepite o reali all’interno del luogo di lavoro, influenzando il morale e il lavoro di squadra.
Se avete un team dislocato in tutto il mondo, sviluppare una strategia globale per i benefit dei dipendenti che crei equità è fondamentale per trattenere i talenti.
Possibilità di abuso
Alcuni benefit, come il congedo per malattia o gli accordi di lavoro flessibili, potrebbero essere soggetti ad abuso da parte di un numero ristretto di dipendenti. Questo abuso può comportare costi aggiuntivi e potenzialmente creare risentimento tra gli altri dipendenti.
Buone pratiche per i benefit dei dipendenti
Sviluppare il vostro pacchetto di benefit non è un’impresa da poco. Come per la maggior parte dei progetti relativi ai dipendenti, è buona pratica esaminare i dati e raccogliere il loro contributo il più possibile.
Segui queste best practice per sviluppare un pacchetto di benefit competitivo e adatto alla tua organizzazione.
Utilizza il feedback dei dipendenti per adattare i benefit alla tua forza lavoro
Utilizzare il feedback dei dipendenti per adattare i benefit alla forza lavoro è un approccio strategico che può migliorare significativamente la soddisfazione lavorativa e la fidelizzazione.
- Dati sull'utilizzo dei benefit: analizza i dati relativi all'utilizzo dei benefit attuali. Un basso utilizzo di determinati benefit potrebbe indicare che non sono apprezzati o non sono ben compresi dai dipendenti.
- Sondaggi e questionari: conduci sondaggi o questionari per raccogliere informazioni sulla soddisfazione dei dipendenti rispetto all'attuale pacchetto di benefit e suggerimenti per migliorarlo.
- Confronto con i parametri di riferimento: confronta il tuo pacchetto di benefit con gli standard del settore e con quelli dei concorrenti. Il feedback dei dipendenti può essere utilizzato per identificare le aree in cui la tua organizzazione è carente o potrebbe differenziarsi.
Rendi i benefit inclusivi
Rendere inclusivi i benefit per i dipendenti significa progettare e offrire un pacchetto di benefit che risponda alle diverse esigenze di tutti i dipendenti.
- Contributi di dipendenti diversi: raccogli attivamente i contributi di dipendenti di età, generi, etnie e background diversi per comprendere esigenze e preferenze differenti.
- Competenza culturale nell'amministrazione dei benefit: assicurati che chi amministra i benefit riceva una formazione sulla competenza culturale, così da supportare efficacemente tutti i dipendenti.
Rendi semplice la personalizzazione
Personalizzare i benefit per i dipendenti può aumentarne notevolmente il valore e l'attrattiva per una forza lavoro diversificata. Ecco come i datori di lavoro possono rendere la personalizzazione dei benefit semplice ed efficace:
- Piani di benefit flessibili: implementa un piano di benefit flessibile che consenta ai dipendenti di scegliere tra diverse opzioni. Questo può includere un "piano a menù" in cui i dipendenti destinano una somma prestabilita di denaro per i benefit alle opzioni che preferiscono.
- Piattaforme tecnologiche intuitive: utilizza piattaforme tecnologiche che consentano ai dipendenti di visualizzare, selezionare e modificare facilmente i propri benefit. Assicurati che queste piattaforme siano intuitive, accessibili e forniscano informazioni chiare su ciascuna opzione.
Comunica regolarmente sui benefit
Comunicare regolarmente sui benefit per i dipendenti è fondamentale per assicurarsi che i dipendenti conoscano e comprendano i benefit a loro disposizione.
- Kit di benvenuto per i nuovi dipendenti: fornisci informazioni complete sui benefit nei kit di benvenuto per i nuovi assunti. Dovrebbero includere descrizioni dettagliate di tutti i benefit, le modalità di adesione e i contatti a cui rivolgersi per eventuali domande.
- Aggiornamenti regolari via e-mail: invia e-mail periodiche per informare i dipendenti su eventuali modifiche o aggiunte al pacchetto di benefit, ricordare i periodi di adesione e fornire suggerimenti su come sfruttare al meglio i propri benefit.
- Intranet o portale dei dipendenti: mantieni una sezione aggiornata sull'intranet aziendale o sul portale dei dipendenti, dove tutte le informazioni sui benefit siano facilmente disponibili, incluse le domande frequenti, i recapiti dei fornitori di benefit e i video illustrativi.
Misura e monitora l'utilizzo dei benefit
I datori di lavoro possono misurare e monitorare efficacemente l'utilizzo dei benefit per i dipendenti attraverso diversi metodi.
- Analisi dei dati e reportistica: utilizza il tuo software per la gestione di benefit e compensi per monitorare il numero di adesioni e i tassi di utilizzo dei diversi benefit. Esaminare regolarmente questi dati può fornire informazioni su quali benefit siano più o meno apprezzati.
- Report sull'utilizzo dei fornitori: richiedi report regolari sull'utilizzo ai fornitori di benefit. Questi report spesso includono statistiche dettagliate su come i dipendenti utilizzano i benefit, come i dati relativi alle richieste di rimborso per l'assicurazione sanitaria o i tassi di partecipazione ai piani pensionistici.
- Analisi dei costi: monitora i costi associati a ciascun benefit. Confrontare i costi con l'utilizzo e il valore percepito può aiutare a determinare il ritorno sull'investimento (ROI) di ciascun benefit.
Come configurare il pacchetto di benefit per i dipendenti
Configurare un pacchetto di benefit per i dipendenti significa trovare un equilibrio tra le esigenze e le preferenze dei dipendenti e il budget e gli obiettivi dell'organizzazione.
Prima di entrare nei dettagli della pianificazione dei benefit, è utile sviluppare una filosofia retributiva che delinei l'approccio della tua organizzazione alla ricompensa dei dipendenti per il lavoro svolto e al modo in cui il lavoro dovrebbe essere eseguito.
Ecco una guida passo passo per definire un pacchetto di benefit efficace per i dipendenti:
1. Valuta esigenze e preferenze
Come per tutti i progetti tra azienda e dipendenti, un buon punto di partenza consiste nell'analizzare i desideri e le esigenze di entrambe le parti.
- Analizza i dati sull'utilizzo dei benefit: valuta i numeri delle iscrizioni e i tassi di utilizzo dei diversi benefit e richiedi report periodici sull'utilizzo ai fornitori dei benefit.
- Conduci sondaggi: raccogli il feedback dei dipendenti attuali e potenziali per comprendere quali benefit siano maggiormente apprezzati.
- Analizza i dati demografici della forza lavoro: considera le esigenze della tua forza lavoro, tra cui età, stile di vita e situazione familiare, per personalizzare il tuo pacchetto di benefit.
- Confronta con gli standard del settore: studia il settore e confronta il tuo pacchetto di benefit con gli standard del settore e con quelli dei concorrenti.
- Valuta altre metriche HR come il turnover, il coinvolgimento e l'assenteismo.
2. Definisci gli obiettivi
Stabilisci ciò che vuoi ottenere con il tuo pacchetto di benefit, ad esempio attrarre talenti, migliorare la fidelizzazione o aumentare il benessere e la produttività dei dipendenti.
3. Pianificazione del budget
Stabilisci un budget per il tuo pacchetto di benefit. Considera i costi totali, inclusi i contributi del datore di lavoro e dei dipendenti, e il modo in cui queste spese si inseriranno nel budget complessivo per le retribuzioni. Abbiamo osservato che la media è pari al 29.6% della retribuzione totale, ma in questo caso sarà utile svolgere una ricerca di mercato.
4. Ricerca e selezione dei benefit
- Benefit fondamentali: inizia con benefit fondamentali come l'assicurazione sanitaria, i piani di risparmio previdenziale e le ferie retribuite.
- Benefit aggiuntivi: valuta l'aggiunta di altri benefit in base al feedback dei dipendenti e ai tuoi obiettivi, come l'assicurazione dentale e oculistica, l'assicurazione sulla vita, l'orario di lavoro flessibile, i programmi per il benessere e le opportunità di sviluppo professionale.
- Requisiti legali: assicurati che il tuo pacchetto di benefit sia conforme a tutte le leggi locali, statali e federali.
5. Scegli i fornitori
Richiedi preventivi a diversi fornitori per ciascun benefit. Considera fattori come i costi, le opzioni di copertura, le reti di fornitori e il servizio clienti.
È inoltre utile valutare i requisiti amministrativi e il supporto offerto da ciascun fornitore.
6. Progetta il processo di iscrizione
Decidi il periodo di iscrizione e il modo in cui i dipendenti sceglieranno i propri benefit. Valuta l'utilizzo di una piattaforma o di un software per la gestione dei benefit, così da semplificare il processo.
7. Comunica con i dipendenti
Prepara un piano per comunicare a tutti i dipendenti i dettagli del pacchetto di benefit.
Questo includerà informazioni sui benefit disponibili, sulle modalità di iscrizione e sugli eventuali costi associati a ciascuna opzione.
È inoltre consigliabile offrire sessioni informative e materiali che aiutino i dipendenti a comprendere e sfruttare al meglio i propri benefit.
8. Implementa il pacchetto di benefit
Collabora con i fornitori scelti per implementare i benefit. Assicurati che tutti i processi amministrativi siano predisposti per le iscrizioni, le modifiche e le richieste di rimborso.
9. Monitora e valuta
Esamina regolarmente il pacchetto di benefit per valutarne l'efficacia e la soddisfazione dei dipendenti e tieni sotto controllo eventuali cambiamenti nelle leggi e nei regolamenti che potrebbero influire sui tuoi benefit.
10. Apporta modifiche secondo necessità
Preparati ad apportare modifiche al pacchetto di benefit in base al feedback, ai cambiamenti nella tua forza lavoro e alle considerazioni finanziarie.
Uno dei vantaggi di ottenere la certificazione nella gestione dei benefit è la possibilità di progettare programmi di benefit per i dipendenti in linea con le migliori pratiche del settore (o superiori ad esse).
Tecnologie per la gestione dei benefit
La gestione dei benefit è una responsabilità fondamentale delle risorse umane e, per molti, un lavoro a tempo pieno. Comprende un'ampia gamma di attività, tra cui la selezione dei benefit appropriati, la negoziazione con i fornitori, la verifica della conformità a leggi e regolamenti, nonché la gestione delle iscrizioni aperte e delle richieste di rimborso.
Il software per la gestione dei benefit può ridurre significativamente il lavoro amministrativo necessario per garantire che le richieste relative ai benefit e i dati dei dipendenti siano gestiti in conformità alle leggi e ai regolamenti applicabili.
Le funzionalità principali includono:
- Servizi di iscrizione integrati
- Portale self-service per i dipendenti
- Adesione del broker dei benefit
- Reportistica e analisi
- Formazione e coinvolgimento dei dipendenti.
Per saperne di più, consulta la nostra selezione delle migliori soluzioni software per la gestione dei benefit.
Risorse aggiuntive
Sebbene questo articolo sia piuttosto completo, non ho potuto trattare tutto ciò che riguarda i benefit per i dipendenti.
Ecco alcune risorse aggiuntive per aiutarti a sviluppare e gestire efficacemente i benefit per i dipendenti:
Unisciti alla community di People Managing People
Per ricevere ulteriori informazioni sui benefit per i dipendenti, unisciti alla nostra community solidale di responsabili delle risorse umane e leader aziendali, che condividono conoscenze e best practice per aiutarti a crescere nella tua carriera e ad avere un impatto maggiore nella tua organizzazione.
Domande frequenti
Quali sono i quattro principali tipi di benefit per i dipendenti?
- Assicurazione sanitaria: è uno dei benefit più importanti e apprezzati. L’assicurazione sanitaria può coprire una serie di spese mediche per i dipendenti e spesso anche per le loro famiglie, comprese visite mediche, ricoveri ospedalieri, interventi chirurgici, farmaci prescritti e talvolta cure dentistiche e oculistiche.
- Piani pensionistici: i benefit pensionistici, come i piani 401(k) negli Stati Uniti, i piani pensionistici e altri programmi di risparmio, aiutano i dipendenti a risparmiare e a pianificare la pensione. Nell’ambito di questi piani, i datori di lavoro possono offrire contributi o versamenti corrispondenti sui conti dei dipendenti.
- Permessi retribuiti (PTO): questa categoria include ferie, congedi per malattia, giorni di permesso personali e festività. I permessi retribuiti consentono ai dipendenti di riposarsi, recuperare o occuparsi di questioni personali senza perdere reddito.
- Assicurazione sulla vita e per invalidità: questi benefit offrono protezione finanziaria ai dipendenti e alle loro famiglie in caso di eventi imprevisti. Le polizze vita corrispondono una somma a un beneficiario in caso di decesso del dipendente, mentre l’assicurazione per invalidità offre una protezione del reddito se un dipendente non è in grado di lavorare a causa di un’invalidità.
Quando scelgono i propri benefit i dipendenti?
I dipendenti possono scegliere o modificare i propri benefit durante o in seguito a:
- Inserimento in azienda
- Periodo annuale di adesione
- Eventi della vita qualificanti, come matrimonio, decesso, perdita della copertura assicurativa, nascita o adozione
- Uscita dall’azienda


