

Gehaltsabrechnungszyklus: Ein Leitfaden zur Gehaltsabrechnungsverwaltung 2026

Die Verwaltung der Gehaltsabrechnung gehört zu den wichtigsten Aufgaben jeder Organisation, und der Abrechnungszyklus bildet das Herzstück dieses Prozesses.
Ein Abrechnungszyklus legt fest, wie häufig Mitarbeitende bezahlt werden, wie Gehaltsabrechnungen verarbeitet werden und wie Arbeitgeber die Einhaltung von Arbeitsgesetzen gewährleisten.
Die Wahl des richtigen Zyklus kann sich auf alles auswirken – von der Zufriedenheit der Mitarbeitenden und dem Cashflow bis hin zu Verwaltungskosten und Genauigkeit.

In diesem Artikel erläutere ich die wichtigsten Arten von Abrechnungszyklen, skizziere die damit verbundenen Schritte, hebe häufig gestellte Fragen hervor und gebe praktische Tipps, die Ihnen helfen, die für Ihr Unternehmen am besten geeignete Option zu bestimmen.
Was ist ein Abrechnungszyklus?
Ein Abrechnungszyklus ist der regelmäßige Zeitplan, nach dem ein Unternehmen die Löhne und Gehälter der Mitarbeitenden berechnet und auszahlt. Er umfasst den Abrechnungszeitraum (die geleistete Arbeitszeit), den Verarbeitungszeitraum (die Zeit zur Berechnung der Vergütung) und den Auszahlungstag (den Tag, an dem die Mitarbeitenden bezahlt werden).
Übliche Zyklen sind wöchentlich, zweiwöchentlich, halbmonatlich oder monatlich. Der gewählte Zyklus wirkt sich auf den Cashflow, die Einhaltung gesetzlicher Vorgaben und die Zufriedenheit der Mitarbeitenden aus.
Außerplanmäßige Gehaltsabrechnung vs. regulärer Abrechnungszyklus
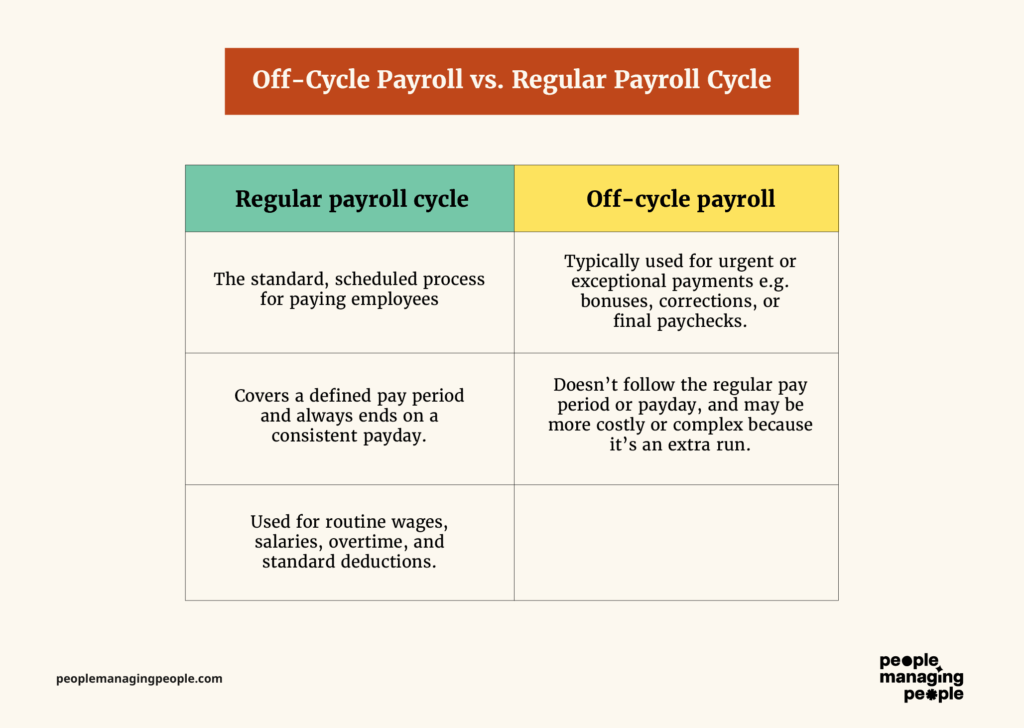
Ein regulärer Abrechnungszyklus ist der geplante, wiederkehrende Prozess zur Bezahlung der Mitarbeitenden (wöchentlich, zweiwöchentlich, halbmonatlich oder monatlich).
Eine außerplanmäßige Gehaltsabrechnung findet außerhalb dieses Zeitplans statt, um Sonderfälle wie Boni, Korrekturen oder versäumte Zahlungen zu bearbeiten.
Arten von Abrechnungszyklen
Abrechnungszyklen gibt es in verschiedenen Ausprägungen, die jeweils ihre eigene Häufigkeit, Vorteile und Nachteile haben und sowohl Arbeitgeber als auch Mitarbeitende betreffen.
Wöchentlich
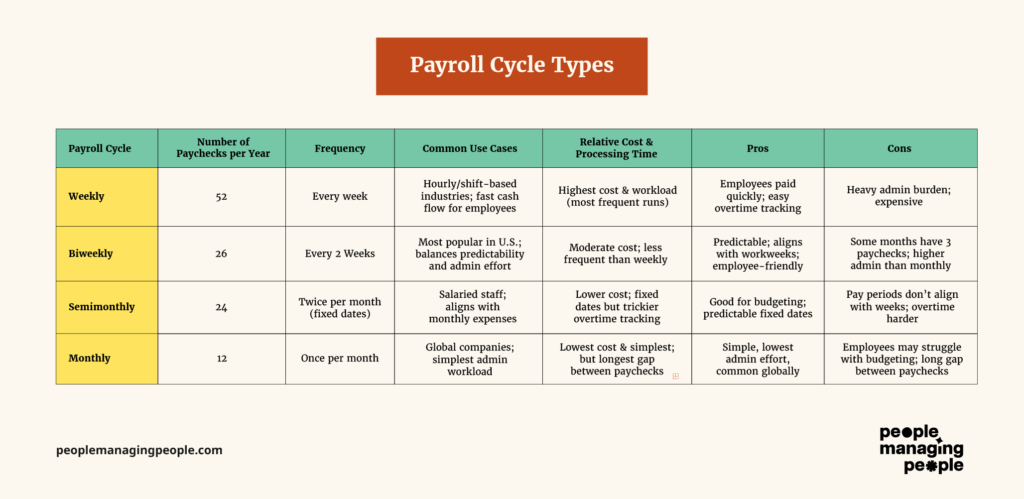
Die Mitarbeitenden werden einmal pro Woche bezahlt, in der Regel am selben Wochentag (z. B. jeden Freitag). Dies ergibt 52 Gehaltszahlungen pro Jahr und ist in Branchen mit Stunden- oder Schichtarbeit üblich. Für die Mitarbeitenden sorgt dies für einen schnellen Zugang zu ihrem Einkommen, erhöht jedoch den Verwaltungsaufwand für Arbeitgeber.
Zweiwöchentlich
Die Mitarbeitenden werden alle zwei Wochen bezahlt, üblicherweise am selben Wochentag, insgesamt also 26 Mal pro Jahr. Dies ist einer der beliebtesten Zyklen in den USA, da er die Planbarkeit für Mitarbeitende mit geringerem Verwaltungsaufwand als bei einer wöchentlichen Abrechnung verbindet. Auch die Berechnung von Überstunden ist einfacher, weil die Abrechnungszeiträume mit den Arbeitswochen übereinstimmen.
Halbmonatlich
Die Mitarbeitenden werden zweimal im Monat bezahlt, häufig an festen Tagen wie dem 15. und dem letzten Tag des Monats, was 24 Gehaltszahlungen pro Jahr ergibt. Dieses Modell eignet sich gut für Angestellte mit festem Gehalt und passt gut zu monatlichen Ausgaben wie Miete oder Rechnungen. Allerdings stimmen die Abrechnungszeiträume nicht mit den Kalenderwochen überein, was die Erfassung von Überstunden komplexer machen kann.
Monatlich
Die Mitarbeitenden erhalten einmal im Monat eine Gehaltszahlung, in der Regel am letzten Werktag, insgesamt also 12 Gehaltszahlungen pro Jahr. Dieses Modell ist in vielen global tätigen Unternehmen üblich und vereinfacht die Verwaltung der Gehaltsabrechnung erheblich. Der Nachteil besteht darin, dass die Budgetplanung für Mitarbeitende aufgrund der längeren Abstände zwischen den Gehaltszahlungen schwieriger sein kann.
So wählen Sie einen Abrechnungszyklus aus
Bei der Wahl des richtigen Abrechnungszyklus müssen gesetzliche Anforderungen, die Bedürfnisse der Mitarbeitenden, der Cashflow und die verfügbaren Verwaltungskapazitäten miteinander in Einklang gebracht werden.
1. Prüfen Sie die gesetzlichen Anforderungen und Vorgaben zur Einhaltung
Die Häufigkeit der Gehaltszahlungen wird häufig durch Arbeitsgesetze bestimmt, die je nach Land oder Bundesstaat variieren. So verlangen einige US-Bundesstaaten, dass Mitarbeitende mindestens halbmonatlich oder zweiwöchentlich bezahlt werden, während andere monatliche Zeitpläne zulassen.
Wenn Sie diese Vorgaben verstehen, können Sie Strafen vermeiden, die gesetzlichen Anforderungen einhalten und ein Abrechnungssystem aufbauen, das in allen Rechtsgebieten funktioniert, in denen Sie Mitarbeitende beschäftigen.
2. Bewerten Sie die Bedürfnisse Ihrer Belegschaft
Die Art der Mitarbeitenden, die Sie beschäftigen, hat großen Einfluss darauf, welcher Abrechnungszyklus am besten geeignet ist.
So bevorzugen Stunden- oder Vertragsarbeitskräfte aufgrund branchenüblicher Standards in der Regel wöchentliche oder zweiwöchentliche Zyklen, da sie dadurch schneller auf ihr Einkommen zugreifen können.
Angestellte hingegen kommen im Allgemeinen gut mit einer halbmonatlichen oder monatlichen Auszahlung zurecht, die auch besser mit konsistenten Verwaltungsprozessen übereinstimmt.
3. Cashflow und Budgetplanung bewerten
Die Lohn- und Gehaltsabrechnung ist für ein Unternehmen häufig eine der größten wiederkehrenden Ausgaben. Daher müssen Sie die Auszahlungshäufigkeit an Ihren Cashflow anpassen.
Bei einer wöchentlichen Lohn- und Gehaltsabrechnung müssen die Mittel häufiger verfügbar sein, was ein wachsendes Unternehmen mit knappem Budget belasten kann. Längere Abrechnungszeiträume (halbmonatlich oder monatlich) bieten mehr Zeit, um Geldzuflüsse und -abflüsse zu verwalten, könnten jedoch für Mitarbeitende weniger attraktiv sein.
Tipp: Wenn der Cashflow zu einem Problem wird, ermöglicht eine Finanzierung der Lohn- und Gehaltsabrechnung einem Unternehmen, seine Rechnungen zu verkaufen, um sofort verfügbares Geld zur Deckung seiner Abrechnungskosten zu erhalten.
4. Verwaltungsressourcen und Kosten berücksichtigen
Jeder Abrechnungslauf erfordert die Verarbeitung von Löhnen und Gehältern, Abzügen, Steuern und Zusatzleistungen. Daher wirkt sich die Häufigkeit direkt auf die Arbeitsbelastung Ihres Personal- oder Finanzteams aus.
Ein wöchentlicher Abrechnungszyklus kann kleinere Teams überfordern oder die Kosten erhöhen, wenn Sie Software für die Lohn- und Gehaltsabrechnung oder einen ausgelagerten Anbieter für die Lohn- und Gehaltsabrechnung einsetzen.
Ein monatlicher Zyklus verringert diese Belastung, kann jedoch bei der Bearbeitung von Korrekturen, außerplanmäßigen Zahlungen oder Überstundenberechnungen zusätzlichen Aufwand verursachen.
Wenn Sie diese Kosten den Bedürfnissen der Mitarbeitenden gegenüberstellen, können Sie feststellen, ob die zusätzlichen Kosten einer beispielsweise wöchentlichen Lohn- und Gehaltsabrechnung gerechtfertigt sind.
5. Pilotprojekt durchführen und überprüfen
Bevor Sie einen Abrechnungszyklus unternehmensweit einführen, ist es sinnvoll, ihn mit einem kleineren Team oder einer Abteilung zu testen. So können Sie Herausforderungen wie die Zufriedenheit der Mitarbeitenden, Cashflow-Probleme oder eine hohe Verwaltungsbelastung erkennen, ohne die gesamte Belegschaft zu beeinträchtigen.
Nachdem Sie Feedback gesammelt und Anpassungen vorgenommen haben, können Sie den besten Zyklus sicher im gesamten Unternehmen einführen.
Schritte im Abrechnungszyklus
Der Abrechnungszyklus umfasst eine Reihe von Schritten, die sicherstellen, dass Mitarbeitende korrekt, pünktlich und im Einklang mit den gesetzlichen Anforderungen bezahlt werden.
1. Mitarbeiterdaten erfassen
Erfassen Sie alle Arbeitszeit- und Anwesenheitsaufzeichnungen, geleisteten Arbeitsstunden, Überstunden, Provisionen oder Boni für den Abrechnungszeitraum. Bei Angestellten müssen Sie bestätigen, dass es keine Änderungen wie unbezahlten Urlaub, Abzüge oder Zulagen gibt. Dieser Schritt stellt die Genauigkeit sicher, bevor die Berechnungen beginnen.
2. Beschäftigungs- und Vergütungsdaten überprüfen
Gleichen Sie den Status der Mitarbeitenden (aktiv, ausgeschieden, neu eingestellt) ab und bestätigen Sie Vergütungssätze, Steuerdaten und ausgewählte Zusatzleistungen. Dazu gehört auch die Prüfung der Einhaltung von Arbeitsverträgen und lokalen Arbeitsgesetzen.
Dadurch verhindern Sie Fehler, die zu Unterzahlungen, Überzahlungen oder Compliance-Problemen führen könnten.
3. Bruttolohn berechnen
Bei Mitarbeitenden mit Stundenlohn multiplizieren Sie die geleisteten Arbeitsstunden mit dem Vergütungssatz (zuzüglich Überstunden, sofern zutreffend). Bei Angestellten teilen Sie das Jahresgehalt entsprechend dem gewählten Abrechnungszyklus auf. Der Bruttolohn bildet den Ausgangspunkt, bevor Abzüge vorgenommen werden.
4. Abzüge und Einbehaltungen anwenden
Ziehen Sie gesetzliche Abgaben wie Einkommensteuer, Sozialversicherungsbeiträge oder Pensionsbeiträge sowie freiwillige Abzüge wie Krankenversicherung, Altersvorsorge oder Lohnpfändungen ab.
Arbeitgeber müssen außerdem die von ihnen zu leistenden Beiträge berücksichtigen. Dieser Schritt stellt die Einhaltung gesetzlicher Vorgaben und die korrekte Finanzierung von Zusatzleistungen sicher.
5. Nettolohn berechnen
Nach den Abzügen entspricht der verbleibende Betrag dem Auszahlungsbetrag der Mitarbeitenden. Dieser Endbetrag wird am Zahltag überwiesen oder ausgezahlt. Genauigkeit ist hier entscheidend für das Vertrauen und die Zufriedenheit der Mitarbeitenden.
6. Lohn- und Gehaltsabrechnung prüfen und genehmigen
Die Ergebnisse der Lohn- und Gehaltsabrechnung sollten auf Fehler wie falsche Arbeitsstunden, doppelte Einträge oder falsch angewandte Abzüge geprüft werden. Führungskräfte oder Verantwortliche aus dem Finanzbereich genehmigen den Abrechnungslauf in der Regel, bevor die Zahlungen verarbeitet werden. Dieser Schritt sorgt für eine zusätzliche Ebene der Verantwortlichkeit und Qualitätskontrolle.
7. Mitarbeitervergütungen auszahlen
Veranlassen Sie die Zahlungen am festgelegten Zahltag per Direktüberweisung, Scheck oder Lohnkarte.
Mitarbeitende sollten detaillierte Gehaltsabrechnungen erhalten, auf denen Verdienste, Abzüge und Nettolohn transparent ausgewiesen sind. Eine pünktliche Zahlung ist nicht nur bewährte Praxis, sondern in vielen Rechtsordnungen auch gesetzlich vorgeschrieben.
8. Steuern abführen und Meldungen einreichen
Arbeitgeber müssen einbehaltene Steuern und Arbeitgeberbeiträge an die zuständigen Behörden abführen. Die Meldepflichten können je nach Land monatliche, vierteljährliche oder jährliche Einreichungen umfassen. Dieser Schritt gewährleistet die Einhaltung der Vorschriften und verhindert Strafen.
9. Lohnabrechnungsunterlagen aufbewahren
Bewahren Sie Lohndaten, Gehaltsabrechnungen und Steuererklärungen sicher für den gesetzlich vorgeschriebenen Aufbewahrungszeitraum für Lohnabrechnungsunterlagen auf (oft mehrere Jahre). Eine ordnungsgemäße Aufbewahrung unterstützt Prüfungen der Lohnabrechnung, Anfragen von Mitarbeitenden und die Einhaltung gesetzlicher Vorschriften.
Häufig gestellte Fragen zum Lohnabrechnungszyklus
Welche Art von Lohnabrechnungszyklus ist am häufigsten?
In den USA ist die zweiwöchentliche Lohnabrechnung (alle zwei Wochen, 26 Gehaltszahlungen pro Jahr) am weitesten verbreitet. Sie schafft ein Gleichgewicht zwischen administrativer Effizienz und der Zufriedenheit der Mitarbeitenden, insbesondere weil sie mit den wöchentlichen Arbeitsplänen übereinstimmt und die Erfassung von Überstunden erleichtert. Weltweit ist die monatliche Lohnabrechnung aufgrund der einfacheren Verwaltung häufig Standard.
Was ist der Unterschied zwischen einer zweiwöchentlichen und einer halbmonatlichen Lohnabrechnung?
Zweiwöchentlich bedeutet, dass Mitarbeitende alle zwei Wochen am selben Wochentag bezahlt werden. Das ergibt 26 Gehaltszahlungen pro Jahr und gelegentlich drei Zahltage in einem Monat. Halbmonatlich bedeutet, dass Mitarbeitende an festen Tagen bezahlt werden (z. B. am 15. und am letzten Tag des Monats), was 24 Gehaltszahlungen pro Jahr ergibt. Die wichtigsten Unterschiede liegen in der Häufigkeit der Gehaltszahlungen und darin, wie gut die jeweilige Regelung mit den Arbeitswochen übereinstimmt.
Kann ein Unternehmen seinen Lohnabrechnungszyklus ändern?
Ja, aber dies erfordert eine klare Kommunikation, die Einhaltung der Arbeitsgesetze und eine sorgfältige Planung. Arbeitgeber müssen Mitarbeitende in der Regel vor einer Umstellung benachrichtigen. Der Wechsel von einer zweiwöchentlichen zu einer halbmonatlichen Abrechnung kann beispielsweise eine Anpassung der Verträge und eine Neuberechnung der Vergütungsbeträge erfordern.
Warum entscheiden sich manche Unternehmen für eine wöchentliche Lohnabrechnung?
Die wöchentliche Lohnabrechnung ist in Branchen mit Stunden- oder Saisonarbeitskräften, etwa im Einzelhandel, im Gastgewerbe oder im Baugewerbe, üblich. Mitarbeitende erhalten dadurch schneller Zugriff auf ihre Verdienste, was für die finanzielle Stabilität wichtig sein kann. Für den Arbeitgeber entstehen jedoch höhere Verwaltungskosten und ein größerer Arbeitsaufwand.
Welcher Lohnabrechnungszyklus ist für Arbeitgeber am günstigsten?
Die monatliche Lohnabrechnung ist in der Regel am günstigsten, da sie die wenigsten Abrechnungsläufe erfordert (12 pro Jahr). Dadurch werden der Verwaltungsaufwand, die Gebühren für den Lohnabrechnungsdienstleister und die Fehleranfälligkeit reduziert. Der Nachteil besteht darin, dass Mitarbeitende für ihre Budgetplanung möglicherweise häufigere Gehaltszahlungen bevorzugen.
Was passiert, wenn der Zahltag auf einen Feiertag oder ein Wochenende fällt?
Arbeitgeber zahlen Mitarbeitende in der Regel am Geschäftstag vor dem Feiertag oder Wochenende. Fällt der Zahltag beispielsweise auf einen Samstag, wird die Lohnabrechnung am Freitag ausgezahlt. So wird sichergestellt, dass Mitarbeitende weiterhin pünktlich bezahlt werden.
Wie fügen sich Lohnabrechnungen außerhalb des regulären Zyklus ein?
Außerplanmäßige Abrechnungen sind nicht planmäßige Abrechnungsläufe außerhalb des normalen Zyklus. Sie werden für Sonderzahlungen wie Boni, die letzte Gehaltsabrechnung oder die Korrektur ausgelassener oder fehlerhafter Zahlungen verwendet. Obwohl sie gelegentlich notwendig sind, verursachen sie zusätzliche Kosten und administrativen Aufwand.

