

Lohnsteuer vs. Einkommensteuer: Die wichtigsten Unterschiede erklärt

Lohnsteuer und Einkommensteuer sind beide Arten von Steuern, die von Behörden erhoben werden, unterscheiden sich jedoch in mehreren wichtigen Punkten. Es ist entscheidend, dass Sie den Unterschied zwischen den beiden verstehen, wenn der Zeitpunkt gekommen ist, die Lohnabrechnung zu verarbeiten. Werden beide nicht korrekt berechnet, führt dies zu unzufriedenen Mitarbeitenden und unzufriedenen Steuerbehörden!
Hier erläutere ich Ihnen, was die jeweilige Steuer ist, worin die wichtigsten Unterschiede bestehen und wie die einzelnen Steuern berechnet werden.
Was ist der Unterschied zwischen Lohnsteuer und Einkommensteuer?
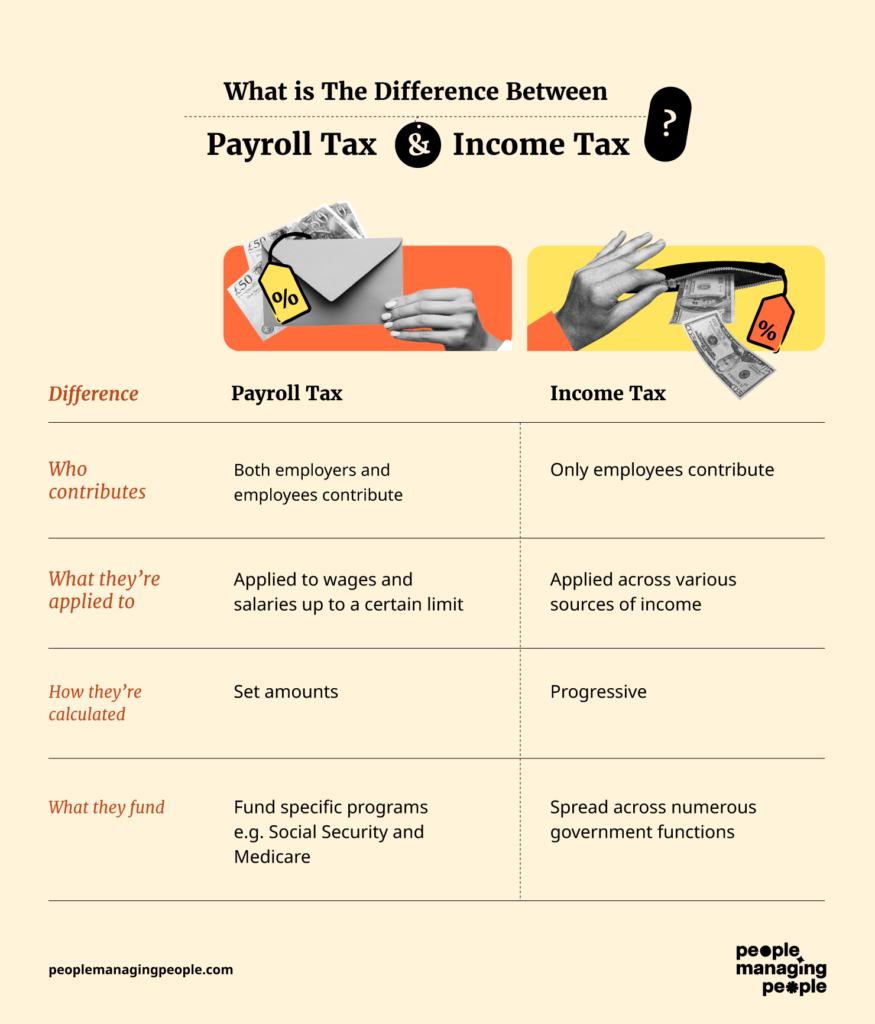
Die wichtigsten Unterschiede zwischen Lohn- und Einkommensteuer sind:

- Wer Beiträge leistet
- Worauf sie angewendet werden
- Wie sie berechnet werden
- Wofür sie verwendet werden.
Beispielsweise werden Lohnsteuern sowohl von der Organisation als auch von den Mitarbeitenden getragen, während Einkommensteuern nur von den Mitarbeitenden erhoben werden.
Lohnsteuern werden außerdem als fester Prozentsatz des Bruttogehalts berechnet, während die Einkommensteuer progressiv ist und mehrere Einkommensquellen berücksichtigt.
Während Lohnsteuern bestimmten Programmen zugewiesen werden, fließen Einkommensteuern in eine Vielzahl staatlicher Programme.
Im Folgenden gehe ich nun etwas genauer auf die einzelnen Steuerarten ein.
Was sind Lohnsteuern?
In den USA werden Lohnsteuern sowohl von Mitarbeitenden als auch von Arbeitgebern erhoben, um bestimmte Programme auf Bundes- und Bundesstaatenebene zu finanzieren:
- FICA-Steuern (Sozialversicherungs- und Medicare-Steuern)
- Bundesgesetz über die Arbeitslosensteuer (FUTA)
- Arbeitslosensteuergesetz der Bundesstaaten (SUTA).
Diese werden auf die Löhne der Mitarbeitenden bis zu einer bestimmten Grenze angewendet.
Ab 2025 gilt die Sozialversicherungssteuer für Löhne bis zu $168,600, während die Medicare-Steuer keiner Einkommensgrenze unterliegt.
Wie hoch sind die Lohnsteuersätze?
- Der Sozialversicherungssteuersatz beträgt sowohl für Mitarbeitende als auch für Arbeitgeber 6.2 % (insgesamt 12.4 %).
- Der Medicare-Steuersatz beträgt jeweils 1.45 % für Mitarbeitende und Arbeitgeber (insgesamt 2.9 %). Für Personen mit höherem Einkommen können zusätzliche Medicare-Steuern anfallen.
- Der FUTA-Steuersatz beträgt 6 % auf die ersten $7,000 des im Kalenderjahr an jede Person gezahlten Lohns (maximal $420). Arbeitgeber können jedoch eine Gutschrift von bis zu 5.4 % für die Zahlung von Arbeitslosensteuern des Bundesstaates erhalten, wodurch sich ein effektiver FUTA-Steuersatz von 0.6 % ergibt.
- Die SUTA-Steuersätze und Bemessungsgrundlagen für Löhne variieren je nach Bundesstaat und unterliegen bundesstaatsspezifischen Vorschriften.
Was finanzieren Lohnsteuern?
In den USA finanzieren Sozialversicherungs- und Medicare-Steuern bestimmte staatliche Programme.
Sozialversicherungssteuern unterstützen hauptsächlich Leistungen für Altersvorsorge, Erwerbsunfähigkeit und Hinterbliebene, während Medicare-Steuern das Medicare-Krankenversicherungsprogramm für ältere Menschen und bestimmte Personen mit Behinderungen finanzieren.
Tipp: Der Einsatz von Steuerverwaltungslösungen hilft Unternehmen, gesetzliche Vorgaben einzuhalten und diese Beiträge effektiv zu verwalten.
Beispiel für die Berechnung von Lohnsteuern
Lohnsteuern sind relativ einfach zu berechnen. Sie müssen lediglich ermitteln, welcher Betrag als Prozentsatz des Bruttogehalts der Mitarbeitenden geschuldet wird.
Wenn eine Person beispielsweise $60,000 im Jahr verdient und monatlich $5,000 erhält, würden sich die monatlichen Beiträge wie folgt ergeben:
- Sozialversicherung (12.4 %): $620, zu gleichen Teilen zwischen Mitarbeitenden und Arbeitgebern aufgeteilt
- Medicare (2.9 %): $145, zu gleichen Teilen zwischen Mitarbeitenden und Arbeitgebern aufgeteilt
- FUTA (6 %): $300, vom Arbeitgeber gezahlt
- SUTA (2.8 %): $140, vom Arbeitgeber gezahlt.
Insgesamt vom Mitarbeitenden zu zahlen: $310 + $72.50 = $382.50
Insgesamt vom Arbeitgeber zu zahlen: $310 + $72.50 + $300 + $140 = $822.50
Was sind Einkommensteuern?
Einkommensteuern sind Steuern, die von Regierungen auf Einkünfte von Einzelpersonen erhoben werden, darunter Löhne, Gehälter, Zinsen, Dividenden, Kapitalgewinne, Mieteinnahmen und Unternehmensgewinne.
Die Steuersätze werden von Behörden auf Grundlage der Einkommenshöhe und des Abgabestatus berechnet.
Einzelpersonen sind dafür verantwortlich, jährlich Einkommensteuererklärungen einzureichen und alle geschuldeten Steuern direkt an die Regierung zu zahlen.
Wie hoch sind die Einkommensteuersätze?
Die Einkommensteuersätze in den USA sind progressiv, das heißt, sie steigen mit zunehmendem Einkommen. Im Jahr 2025 gibt es sieben Steuerklassen mit Sätzen von 10 % bis 37 %, wobei die Steuersätze auf unterschiedliche Einkommensbereiche angewendet werden.
Das Steuerrecht umfasst außerdem Abzüge, Steuergutschriften und Steuerbefreiungen, die sich auf die Höhe der geschuldeten Steuer auswirken können.
Wofür werden Einkommensteuern verwendet?
Die Einnahmen aus der Einkommensteuer in den USA tragen zur Finanzierung verschiedener staatlicher Aufgaben bei, darunter die Landesverteidigung, Gesundheitsprogramme, Bildung, Infrastruktur und Sozialhilfeprogramme.
Wie wird die Einkommensteuer berechnet?
Die Berechnung von Einkommensteuern ist etwas komplexer und umfasst mehrere Schritte. Hier ist ein allgemeiner Überblick über die Berechnung der Einkommensteuer auf Bundesebene:
1. Formular W-4 vom Arbeitnehmer einholen
Fordern Sie jeden Arbeitnehmer auf, bei der Einstellung oder immer dann, wenn sich seine steuerliche Situation ändert, das Formular W-4, die Bescheinigung über den Steuerabzug des Arbeitnehmers, auszufüllen. Dieses Formular enthält Informationen zum Abgabestatus des Arbeitnehmers, zu Freibeträgen und zu gewünschten zusätzlichen Steuerabzügen.
2. Abgabestatus und Freibeträge bestimmen
Prüfen Sie die vom Arbeitnehmer im Formular W-4 bereitgestellten Angaben, um seinen Abgabestatus und die Anzahl der geltend gemachten Freibeträge zu bestimmen. Je mehr Freibeträge geltend gemacht werden, desto weniger Einkommensteuer auf Bundesebene wird vom Gehalt des Arbeitnehmers einbehalten.
3. IRS-Publikation 15 (Rundschreiben E) verwenden
Nutzen Sie die vom Internal Revenue Service (IRS) bereitgestellte IRS-Publikation 15 (Rundschreiben E), den Steuerleitfaden für Arbeitgeber.
Diese Publikation enthält die Tabellen und Anweisungen für den Einbehalt der Einkommensteuer auf Bundesebene. Die einzubehaltenden Beträge werden auf Grundlage der Löhne des Arbeitnehmers, des Abgabestatus, der Auszahlungshäufigkeit und der Freibeträge für den Steuerabzug berechnet.
4. IRS-Tabellen für den Steuerabzug heranziehen
Verwenden Sie die entsprechenden Tabellen für den Steuerabzug aus der IRS-Publikation 15, um den einzubehaltenden Einkommensteuerbetrag auf Bundesebene anhand des Abgabestatus des Arbeitnehmers, der Auszahlungshäufigkeit (z. B. wöchentlich, zweiwöchentlich, monatlich) und der Löhne zu berechnen.
Wenn man beispielsweise das oben genannte Beispiel eines Arbeitnehmers mit einem Jahresgehalt von $60,000 betrachtet, das monatlich ausgezahlt wird, würde die Berechnung folgendermaßen aussehen:
- 10 % der ersten $11,600 = $1,600
- 12 % von $11,601 - $47,150 = $4,266
- 22 % von $47,150 - $60,000 = $2,827
- Jährlicher Gesamtbetrag = $8,693
- Monatlicher Gesamtbetrag = $724.42
5. Gegebenenfalls die Prozentmethode anwenden
Wenn die Löhne eines Arbeitnehmers die höchste Lohnklasse in den Tabellen für den Steuerabzug überschreiten, verwenden Sie zur Berechnung des Steuerabzugs die Prozentmethode. Dabei wird ein fester Prozentsatz auf den Betrag angewendet, der die höchste Klasse überschreitet.
6. Anträge auf zusätzliche Steuerabzüge berücksichtigen
Berücksichtigen Sie jeden zusätzlichen Einbehalt von Einkommensteuer auf Bundesebene, den der Arbeitnehmer im Formular W-4 beantragt. Arbeitnehmer können einen zusätzlichen Dollarbetrag angeben, der von jedem Gehaltsscheck einbehalten werden soll, wenn sie mit einer höheren Steuerschuld rechnen oder einen ausreichenden Steuerabzug sicherstellen möchten.
7. Einzubehaltenden Betrag berechnen
Berechnen Sie den für jeden Zahlungszeitraum einzubehaltenden Einkommensteuerbetrag auf Bundesebene anhand der aus dem Formular W-4 und den IRS-Tabellen für den Steuerabzug gewonnenen Informationen. Ziehen Sie diesen Betrag vom Bruttolohn des Arbeitnehmers ab, bevor Sie den Gehaltsscheck ausstellen.
8. Einbehaltene Steuern an den IRS abführen
Behalten Sie den berechneten Einkommensteuerbetrag auf Bundesebene von jedem Gehaltsscheck des Arbeitnehmers ein und führen Sie diese Steuern regelmäßig an den IRS ab. Maßgeblich ist dabei der Einzahlungsplan, der anhand der Größe Ihrer Gehaltsabrechnung und Ihrer Steuerschuld festgelegt wird.
9. Aufzeichnungen führen
Führen Sie genaue Aufzeichnungen über die einbehaltenen Bundeseinkommensteuern für jeden Mitarbeiter, einschließlich Gehaltsabrechnungen und Lohnberichten, um die Steuerberichterstattung und die Einhaltung der Vorschriften zu unterstützen.
10. Internationale Unterstützung
Wenn Sie außerhalb Amerikas einstellen, sollten Sie sich auf spezialisierte Teams und Software verlassen, um die Einhaltung der Einkommensteuerbestimmungen des jeweiligen Landes sicherzustellen.
Mit einer Lohnabrechnungssoftware für kanadische Mitarbeiter ist es beispielsweise einfacher, die Unterschiede zwischen Lohnsteuer- und Einkommensteuerpflichten zu verwalten, selbst wenn Sie nicht alle Vorschriften der Region kennen.
Die wichtigsten Herausforderungen bei der Verwaltung von Lohn- und Einkommensteuern
Von der Einhaltung sich ändernder Vorschriften im Inland bis zur Verwaltung von Mitarbeitern in mehreren Ländern stehen Unternehmen vor einer Reihe von Herausforderungen, die sorgfältige Aufmerksamkeit und die richtigen Systeme erfordern.
Im Folgenden finden Sie einige der häufigsten Probleme, mit denen Organisationen beim Umgang mit Lohnabrechnungs- und Steuerpflichten konfrontiert sind.
1. Einhaltung der Steuergesetze
Steuergesetze ändern sich relativ häufig, und die Einhaltung der Vorschriften kann schwierig sein. In den USA beispielsweise müssen Organisationen die verschiedenen bundesweiten, bundesstaatlichen und lokalen Steueranforderungen erfüllen (hier kann ein PEO helfen).
2. Mitarbeiter im Homeoffice oder internationale Mitarbeiter
Um die Sache noch komplizierter zu machen, stehen einige Organisationen vor der Herausforderung, unterschiedliche Vorschriften in verschiedenen Bundesstaaten oder Ländern zu berücksichtigen. Eine falsche Einstufung von Mitarbeitern kann zu kostspieligen Strafen führen; hier kann ein EOR helfen.
3. Genaue Aufzeichnungen
Die Führung detaillierter und aktueller Lohnabrechnungsunterlagen ist für die Einhaltung der Vorschriften und Prüfungen unerlässlich. Arbeitgeber müssen Dokumente wie Arbeitszeitnachweise, Gehaltsabrechnungen, W-4-Formulare und Steuererklärungen nachverfolgen.
Fehlende oder ungenaue Aufzeichnungen können zu Strafen, rechtlichen Problemen oder Schwierigkeiten während der Steuersaison führen. Daher sind geeignete Verfahren zur Speicherung und Aufbewahrung von entscheidender Bedeutung.
Bewährte Verfahren für den Umgang mit Lohn- und Einkommensteuern
Bei so vielen Bestandteilen kann die Verwaltung von Lohnsteuern überwältigend wirken. So behalten Sie den Überblick:
Aktuelle Mitarbeiterunterlagen führen
Führen Sie genaue Aufzeichnungen über die Vergütung der Mitarbeiter und dokumentieren Sie die einbehaltenen Steuern, einschließlich Bundeseinkommensteuer, Sozialversicherungssteuer, Medicare-Steuer sowie aller bundesstaatlichen oder lokalen Steuern.
Denken Sie daran, dass alle Mitarbeiter ihr Formular W-4 für die Zahlung der Einkommensteuer ausfüllen müssen.
Über Vorschriften auf dem Laufenden bleiben
Steuergesetze entwickeln sich weiter. Es liegt in Ihrer Verantwortung, über die neuesten Änderungen informiert zu bleiben und sicherzustellen, dass Ihre Prozesse damit übereinstimmen. In den USA ist die Website des IRS ein naheliegender Ausgangspunkt.
Lohnabrechnungssoftware nutzen
Moderne Lohnabrechnungssoftware kann Berechnungen automatisieren und Ihnen dabei helfen, die Vorschriften einzuhalten.
Die Kosten einer Lohnabrechnungslösung sind eine Investition, die sich durch eingesparte Zeit und weniger Fehler schnell auszahlt. Zur Unterstützung finden Sie hier unsere Auswahl der besten Lohnabrechnungssoftware.
Regelmäßige Prüfungen
Durch regelmäßige Prüfungen Ihres Lohnabrechnungsprozesses können Fehler frühzeitig erkannt und behoben werden. Dazu gehören die Überprüfung der Einstufung von Mitarbeitenden (Mitarbeitende oder Auftragnehmende), die Überprüfung der Lohnsätze und der geleisteten Arbeitsstunden anhand der Zeiterfassung sowie die Genauigkeit des Steuerabzugs (Bundes-, Landes- und Kommunalebene).
Auslagern oder nicht?
Einige Organisationen entscheiden sich dafür, bestimmte Funktionen wie die Lohnabrechnung an professionelle Dienstleister wie Lohnabrechnungsunternehmen oder HR-Beratungsdienste auszulagern, die dabei helfen, Genauigkeit und Compliance sicherzustellen.
Wie ich jedoch in meinem Artikel über die Vor- und Nachteile der Auslagerung der Lohnabrechnung erläutere, gibt es dabei einige Aspekte zu berücksichtigen, z. B. Kosten, Verzögerungen bei der Kommunikation und Datenschutz.
Kenntnisse über die Lohnabrechnung sind hilfreich
Unabhängig davon, ob Sie sich dafür entscheiden, die Lohnabrechnung selbst durchzuführen, sind grundlegende Kenntnisse darüber, wie die Lohnabrechnung funktioniert und welche verschiedenen Lohnsteuern und Vorschriften gelten, immer hilfreich.
Hoffentlich hat Ihnen dieser Leitfaden geholfen, den Unterschied zwischen Lohnabrechnung und Einkommensteuer zu verstehen. Weitere Informationen finden Sie in unseren Artikeln über Abzüge bei der Lohnabrechnung und zertifizierte Lohnabrechnung.
Sie können auch den Newsletter von People Managing People abonnieren , um unsere neuesten Inhalte (nicht nur zur Lohnabrechnung) zu erhalten, die Ihnen helfen, Talente in Ihrer Organisation besser zu fördern und sich beruflich weiterzuentwickeln.
Häufig gestellte Fragen
Ist die Lohnsteuer pauschal oder progressiv?
Lohnsteuern können in gewisser Hinsicht als regressiv angesehen werden, aber dies hängt vom jeweiligen Kontext und davon ab, wie man sie analysiert.
In vielen Ländern, einschließlich der Vereinigten Staaten, gelten Lohnsteuern häufig als regressiv, da sie bis zu einer bestimmten Einkommensgrenze mit einem einheitlichen Steuersatz erhoben werden. Das bedeutet, dass jeder bis zu dieser Grenze denselben Prozentsatz seines Einkommens zahlt, unabhängig davon, wie viel er verdient. Sobald das Einkommen einer Person jedoch die Grenze überschreitet, muss sie möglicherweise auf zusätzliches Einkommen keine Lohnsteuern mehr zahlen, wodurch der Steuersatz für Personen mit höherem Einkommen effektiv niedriger wird.
In den Vereinigten Staaten werden beispielsweise Sozialversicherungsbeiträge, die Bestandteil der Lohnsteuern sind, bis zu einer bestimmten Einkommensgrenze mit einem einheitlichen Steuersatz erhoben. Danach werden keine zusätzlichen Sozialversicherungsbeiträge mehr eingezogen. Dadurch kann es dazu kommen, dass Personen mit geringerem Einkommen einen höheren Anteil ihres Einkommens an Sozialversicherungsbeiträgen zahlen als Personen mit höherem Einkommen.
Obwohl Lohnsteuern bis zu einer bestimmten Einkommensgrenze typischerweise pauschal erhoben werden, können sie daher als regressiv gelten, da sie Personen mit geringerem Einkommen überproportional belasten. Es ist jedoch wichtig zu beachten, dass diese Einordnung je nach konkreter Ausgestaltung des Steuersystems und den verwendeten Definitionen variieren kann.
Ist die Lohnsteuer eine Einkommensteuer?
Lohnsteuer und Einkommensteuer sind zwei unterschiedliche Steuerarten.
Die Lohnsteuer ist eine Steuer, die Arbeitgeber von den Löhnen oder Gehältern ihrer Beschäftigten einbehalten. Sie basiert auf einem Prozentsatz des Einkommens der beschäftigten Person und dient der Finanzierung von Programmen wie Sozialversicherung, Medicare und Arbeitslosenversicherung. Lohnsteuern werden in der Regel sowohl vom Arbeitgeber als auch von der beschäftigten Person gezahlt.
Die Einkommensteuer hingegen ist eine Steuer auf das Einkommen einer Person oder eines Unternehmens. Sie gilt für verschiedene Einkommensquellen wie Löhne, Gehälter, Zinsen, Dividenden und Kapitalgewinne. Einkommensteuersätze können progressiv sein, das heißt, sie steigen mit zunehmendem Einkommen, oder pauschal, das heißt, sie bleiben unabhängig von der Einkommenshöhe gleich. Kleine Unternehmen können von \u003ca href=\u0022https://peoplemanagingpeople.com/tools/best-payroll-services-for-small-businesses/\u0022 rel=\u0022noreferrer\u0022 target=\u0022_new\u0022\u003everlässlichen, auf ihre Bedürfnisse zugeschnittenen Lohnabrechnungsdiensten\u003c/a\u003e profitieren, um diese komplexen Aufgaben zu bewältigen.
Obwohl sowohl Lohnsteuer als auch Einkommensteuer auf dem Einkommen basieren, werden sie unterschiedlich verwaltet und erfüllen innerhalb des Steuersystems unterschiedliche Zwecke.
Welche Steuern gelten als Lohnsteuern?
Zu den Lohnsteuern gehören typischerweise Steuern, die ein Arbeitgeber vom Lohn oder Gehalt einer beschäftigten Person einbehält. Diese Steuern dienen häufig der Finanzierung sozialer Programme wie Sozialversicherung, Medicare und Arbeitslosenversicherung. Zu den gängigen Steuerarten, die als Lohnsteuern gelten, gehören:
Sozialversicherungssteuer (FICA): Mit dieser Steuer wird das Sozialversicherungsprogramm finanziert, das berechtigten Personen Leistungen im Ruhestand, bei Erwerbsunfähigkeit und für Hinterbliebene bietet.
Medicare-Steuer: Mit dieser Steuer wird das Medicare-Programm finanziert, das Krankenversicherungsschutz für Menschen ab 65 Jahren sowie für bestimmte jüngere Menschen mit Behinderungen bietet.
Einbehaltung der Bundes-Einkommensteuer: Arbeitgeber können auf Grundlage des W-4-Formulars der beschäftigten Person auch Bundes-Einkommensteuer von deren Gehalt einbehalten. Das Formular gibt an, welcher Steuerbetrag einbehalten werden soll.
Einbehaltung der Einkommensteuer des Bundesstaates: Einige Bundesstaaten verlangen von Arbeitgebern, die Einkommensteuer des Bundesstaates vom Gehalt der beschäftigten Personen einzubehalten, abhängig von den Steuergesetzen des jeweiligen Bundesstaates.
Einbehaltung lokaler Einkommensteuer: In bestimmten Gebieten können lokale Behörden Einkommensteuern erheben, die Arbeitgeber vom Gehalt der beschäftigten Personen einbehalten müssen.
Dies sind in vielen Rechtsordnungen die wichtigsten Steuerarten, die als Lohnsteuern gelten. Welche Steuern konkret einbehalten werden, kann je nach den Gesetzen und Vorschriften des Landes, Bundesstaates oder Ortes variieren, in dem die Person arbeitet.
Ist die Lohnsteuer dasselbe wie ein Steuerabzug?
Nein, Lohnsteuer und Steuerabzug sind nicht dasselbe, obwohl der Steuerabzug ein Bestandteil der Lohnsteuern ist.
Lohnsteuer bezeichnet die Steuern, die Arbeitgeber vom Lohn oder Gehalt ihrer beschäftigten Personen einbehalten und an die zuständigen Behörden abführen müssen. Dazu gehören typischerweise Sozialversicherungssteuer, Medicare-Steuer, Bundes-Einkommensteuer und manchmal auch Einkommensteuern des Bundesstaates und der Gemeinden.
Der Steuerabzug bezeichnet hingegen konkret den Vorgang, bei dem Arbeitgeber einen Teil des Verdienstes ihrer beschäftigten Personen einbehalten, um verschiedene Steuern abzudecken. Dazu zählen Bundes- und Landes-Einkommensteuern sowie Lohnsteuern wie Sozialversicherungs- und Medicare-Steuern. Durch den Steuerabzug werden die Steuerpflichten der beschäftigten Personen über das gesamte Jahr hinweg erfüllt, anstatt dass sie zum Steuerzeitpunkt eine große Summe auf einmal zahlen müssen.
Zusammenfassend lässt sich sagen: Der Steuerabzug ist zwar eine Methode zur Erhebung von Lohnsteuern, die Lohnsteuer umfasst jedoch ein breiteres Spektrum an Steuern, die vom Lohn oder Gehalt der beschäftigten Personen einbehalten werden.
Warum zahlen unabhängige Auftragnehmer keine Lohnsteuern?
Im Gegensatz zu Beschäftigten sind unabhängige Auftragnehmer für ihre eigenen Steuern verantwortlich. Unternehmen, die Auftragnehmer bezahlen, müssen \u003ca href=\u0022https://peoplemanagingpeople.com/strategy-operations/payroll-finance/form-1099/\u0022\u003edas Formular 1099 verwenden\u003c/a\u003e, um Zahlungen zu melden, und \u003ca href=\u0022https://peoplemanagingpeople.com/strategy-operations/payroll-finance/what-is-form-1096/\u0022\u003edas Formular 1096 einreichen\u003c/a\u003e, um diese für den IRS zusammenzufassen. Diese Formulare stellen sicher, dass Auftragnehmer ihr Einkommen ordnungsgemäß melden und Unternehmen ihre Steuerpflichten erfüllen.
Behalten Arbeitgeber sowohl Lohn- als auch Einkommensteuern ein?
\u003cp class=\u0022\u0022 data-start=\u00221273\u0022 data-end=\u00221463\u0022\u003eJa. Arbeitgeber sind dafür verantwortlich, \u003cstrong data-start=\u00221308\u0022 data-end=\u00221337\u0022\u003eLohnsteuern einzubehalten\u003c/strong\u003e sowie \u003cstrong data-start=\u00221342\u0022 data-end=\u00221372\u0022\u003eBundes- und Landes-Einkommensteuern\u003c/strong\u003e von den Gehaltszahlungen der Beschäftigten abzuziehen und diese Beträge anschließend an die zuständigen Steuerbehörden abzuführen.\u003c/p\u003e

