Payrollsteuer vs. Einkommensteuer: Die wichtigsten Unterschiede erklärt

Lohnsteuer und Einkommensteuer sind beide von Behörden erhobene Steuerarten, unterscheiden sich jedoch in mehreren wesentlichen Punkten. Es ist entscheidend, dass Sie den Unterschied zwischen beiden verstehen, wenn es an der Zeit ist, die Lohnabrechnung zu verarbeiten. Werden beide nicht korrekt berechnet, führt dies zu unzufriedenen Beschäftigten und unzufriedenen Steuerbehörden!
Hier erläutere ich, was die jeweilige Steuer ist, worin die wesentlichen Unterschiede bestehen und wie die einzelnen Steuern berechnet werden.
Was ist der Unterschied zwischen Lohnsteuer und Einkommensteuer?
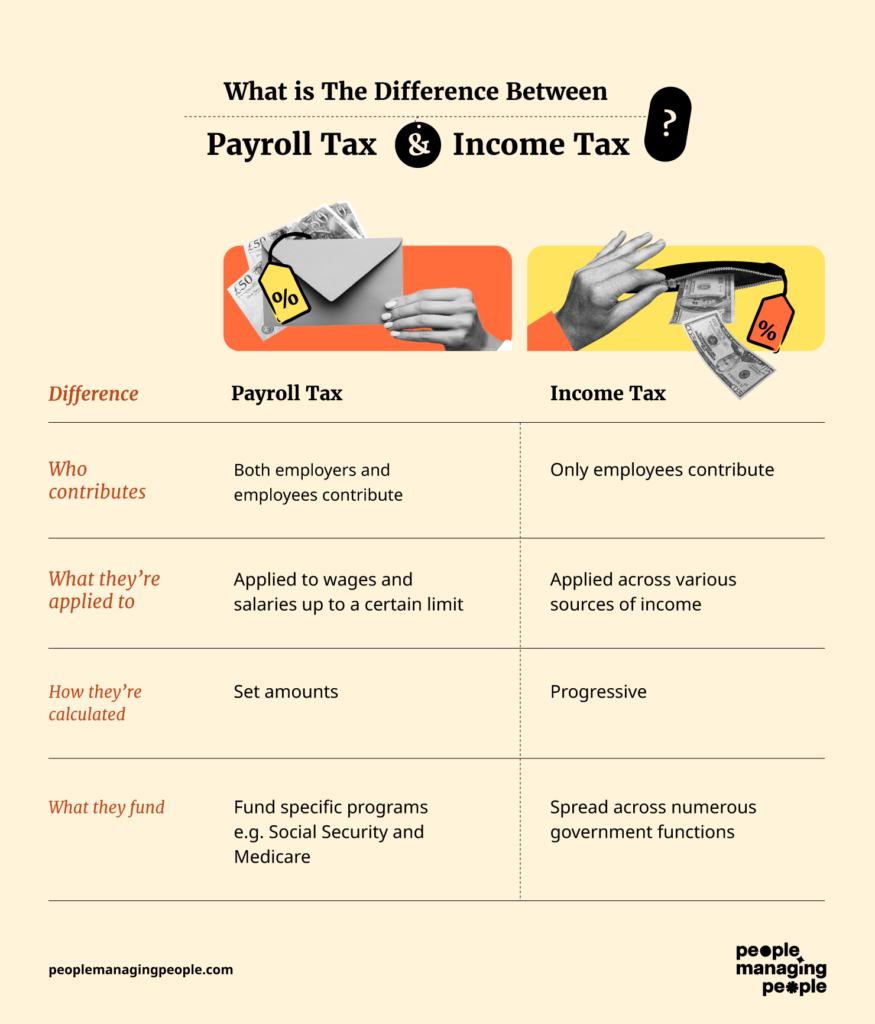
Die wesentlichen Unterschiede zwischen Lohnsteuer und Einkommensteuer sind:
- Wer Beiträge leistet
- Worauf sie angewendet werden
- Wie sie berechnet werden
- Wofür sie verwendet werden.
So werden Lohnsteuern beispielsweise sowohl von der Organisation als auch von den Beschäftigten getragen, während Einkommensteuern ausschließlich von den Beschäftigten erhoben werden.
Lohnsteuern werden außerdem als fester Prozentsatz des Bruttogehalts berechnet, während die Einkommensteuer progressiv ist und mehrere Einkommensquellen berücksichtigt.
Während Lohnsteuern bestimmten Programmen zugewiesen werden, fließen Einkommensteuern in eine Vielzahl staatlicher Programme.
Im Folgenden gehe ich nun etwas näher auf die einzelnen Steuerarten ein.
Was sind Lohnsteuern?
In den USA werden Lohnsteuern sowohl von Beschäftigten als auch von Arbeitgebern erhoben, um bestimmte Bundes- und Landesprogramme zu finanzieren:
- FICA-Steuern (Sozialversicherungs- und Medicare-Steuern)
- Bundesgesetz über die Arbeitslosensteuer (FUTA)
- Landesgesetz über die Arbeitslosensteuer (SUTA).
Diese werden bis zu einer bestimmten Grenze auf die Löhne der Beschäftigten angewendet.
Ab 2025 gilt die Sozialversicherungssteuer für Löhne bis zu $168,600, während die Medicare-Steuer keiner Einkommensgrenze unterliegt.
Wie hoch sind die Lohnsteuersätze?
- Der Sozialversicherungssteuersatz beträgt für Beschäftigte und Arbeitgeber jeweils 6,2 % (insgesamt 12,4 %).
- Der Medicare-Steuersatz beträgt für Beschäftigte und Arbeitgeber jeweils 1,45 % (insgesamt 2,9 %). Für Personen mit höherem Einkommen können zusätzliche Medicare-Steuern anfallen.
- Der FUTA-Steuersatz beträgt 6 % auf die ersten $7,000 des im Kalenderjahr an jede beschäftigte Person gezahlten Lohns (maximal $420). Arbeitgeber können jedoch eine Gutschrift von bis zu 5,4 % für die Zahlung staatlicher Arbeitslosensteuern erhalten, wodurch sich ein effektiver FUTA-Steuersatz von 0,6 % ergibt.
- Die SUTA-Steuersätze und Bemessungsgrundlagen für Löhne unterscheiden sich je nach Bundesstaat und unterliegen bundesstaatsspezifischen Vorschriften.
Wofür werden Lohnsteuern verwendet?
In den USA finanzieren Sozialversicherungs- und Medicare-Steuern bestimmte staatliche Programme.
Sozialversicherungssteuern unterstützen hauptsächlich Leistungen für die Altersvorsorge, bei Erwerbsunfähigkeit und für Hinterbliebene, während Medicare-Steuern das Medicare-Krankenversicherungsprogramm für ältere Menschen und bestimmte Menschen mit Behinderungen finanzieren.
Tipp: Der Einsatz von Lösungen für das Steuermanagement hilft Unternehmen, die gesetzlichen Vorgaben einzuhalten und diese Beiträge effektiv zu verwalten.
Beispiel für die Berechnung von Lohnsteuern
Lohnsteuern sind relativ einfach zu berechnen. Sie müssen lediglich ermitteln, welcher Betrag als Prozentsatz des Bruttogehalts der beschäftigten Person geschuldet ist.
Wenn eine beschäftigte Person beispielsweise $60,000 im Jahr verdient und monatlich $5,000 erhält, würden die monatlichen Beiträge wie folgt aussehen:
- Sozialversicherung (12,4 %): $620, zu gleichen Teilen von Beschäftigtem und Arbeitgeber getragen
- Medicare (2,9 %): $145, zu gleichen Teilen von Beschäftigtem und Arbeitgeber getragen
- FUTA (6 %): $300, vom Arbeitgeber gezahlt
- SUTA (2,8 %): $140, vom Arbeitgeber gezahlt.
Vom Beschäftigten zu zahlender Gesamtbetrag: $310 + $72.50 = $382.50
Vom Arbeitgeber gezahlter Gesamtbetrag: $310 + $72.50 + $300 + $140 = $822.50
Was sind Einkommensteuern?
Einkommensteuern sind von Regierungen auf Einzelpersonen erhobene Steuern, darunter auf Löhne, Gehälter, Zinsen, Dividenden, Kapitalgewinne, Mieteinnahmen und Unternehmensgewinne.
Die Steuersätze werden von Behörden auf Grundlage der Einkommenshöhe und des Steuerstatus berechnet.
Einzelpersonen sind dafür verantwortlich, jedes Jahr Einkommensteuererklärungen einzureichen und geschuldete Steuern direkt an die Regierung zu zahlen.
Wie hoch sind die Einkommensteuersätze?
Die US-amerikanischen Einkommensteuersätze sind progressiv, das heißt, sie steigen mit zunehmendem Einkommen. Im Jahr 2025 gibt es sieben Steuerklassen im Bereich von 10% bis 37%, wobei die Steuersätze auf unterschiedliche Einkommensbereiche angewendet werden.
Das Steuerrecht umfasst außerdem Abzüge, Steuergutschriften und Befreiungen, die sich auf die Höhe der geschuldeten Steuern auswirken können.
Wofür werden Einkommensteuern verwendet?
Die Einnahmen aus der Einkommensteuer in den USA tragen zur Finanzierung verschiedener staatlicher Aufgaben bei, darunter die Landesverteidigung, Gesundheitsprogramme, Bildung, Infrastruktur und Sozialhilfeprogramme.
So berechnen Sie die Einkommensteuer
Die Berechnung von Einkommensteuern ist etwas komplexer und umfasst mehrere Schritte. Hier ist ein allgemeiner Überblick über die Berechnung der US-Bundeseinkommensteuer:
1. Formular W-4 vom Arbeitnehmer einholen
Verlangen Sie von jedem Arbeitnehmer, bei der Einstellung oder immer dann, wenn sich seine steuerliche Situation ändert, das Formular W-4, die Bescheinigung über den Steuerabzug des Arbeitnehmers, auszufüllen. Dieses Formular enthält Informationen zum Steuerstatus des Arbeitnehmers, zu Freibeträgen und zu zusätzlichen Präferenzen beim Steuerabzug.
2. Steuerstatus und Freibeträge bestimmen
Prüfen Sie die vom Arbeitnehmer im Formular W-4 bereitgestellten Angaben, um seinen Steuerstatus und die Anzahl der geltend gemachten Freibeträge zu bestimmen. Je mehr Freibeträge geltend gemacht werden, desto weniger US-Bundeseinkommensteuer wird vom Gehalt des Arbeitnehmers einbehalten.
3. IRS-Publikation 15 (Rundschreiben E) verwenden
Beziehen Sie sich auf die vom Internal Revenue Service (IRS) herausgegebene IRS-Publikation 15 (Rundschreiben E), den Steuerleitfaden für Arbeitgeber.
Diese Publikation enthält die Tabellen und Anweisungen zum Einbehalt der US-Bundeseinkommensteuer, anhand derer die einzubehaltenden Beträge auf Grundlage der Löhne des Arbeitnehmers, des Steuerstatus, der Zahlungsfrequenz und der Freibeträge für den Steuerabzug berechnet werden.
4. IRS-Tabellen zum Steuerabzug heranziehen
Verwenden Sie die entsprechenden Tabellen zum Steuerabzug aus der IRS-Publikation 15, um den einzubehaltenden Betrag der US-Bundeseinkommensteuer auf Grundlage des Steuerstatus des Arbeitnehmers, der Zahlungsfrequenz (z. B. wöchentlich, zweiwöchentlich, monatlich) und der Löhne zu berechnen.
Wenn man beispielsweise das oben genannte Beispiel eines Arbeitnehmers mit einem Jahresgehalt von $60,000 betrachtet, das monatlich ausgezahlt wird, würde die Berechnung folgendermaßen aussehen:
- 10% der ersten $11,600 = $1,600
- 12% von $11,601 - $47,150 = $4,266
- 22% von $47,150 - $60,000 = $2,827
- Jährlicher Gesamtbetrag = $8,693
- Monatlicher Gesamtbetrag = $724.42
5. Gegebenenfalls die Prozentmethode anwenden
Wenn die Löhne eines Arbeitnehmers die höchste Lohnklasse in den Tabellen zum Steuerabzug überschreiten, verwenden Sie die Prozentmethode zur Berechnung des Steuerabzugs. Dabei wird ein fester Prozentsatz auf den Betrag angewendet, der über der höchsten Steuerklasse liegt.
6. Anträge auf zusätzliche Steuerabzüge berücksichtigen
Berücksichtigen Sie jeden zusätzlichen Einbehalt von US-Bundeseinkommensteuer, den der Arbeitnehmer im Formular W-4 beantragt hat. Arbeitnehmer können einen zusätzlichen Dollarbetrag angeben, der von jedem Gehalt einbehalten werden soll, wenn sie mit einer höheren Steuerschuld rechnen oder sicherstellen möchten, dass ein ausreichender Betrag einbehalten wird.
7. Einzubehaltenden Betrag berechnen
Berechnen Sie den für jeden Zahlungszeitraum einzubehaltenden Betrag der US-Bundeseinkommensteuer auf Grundlage der im Formular W-4 und in den IRS-Tabellen zum Steuerabzug enthaltenen Informationen. Ziehen Sie diesen Betrag vom Bruttolohn des Arbeitnehmers ab, bevor Sie das Gehalt auszahlen.
8. Einbehaltene Steuern an den IRS abführen
Behalten Sie den berechneten Betrag der US-Bundeseinkommensteuer vom Gehalt jedes Arbeitnehmers ein und führen Sie diese Steuern regelmäßig gemäß dem Einzahlungsplan an den IRS ab, der anhand der Größe Ihrer Gehaltsabrechnung und Ihrer Steuerschuld festgelegt wird.
9. Aufzeichnungen führen
Führen Sie genaue Aufzeichnungen über die für jeden Mitarbeiter einbehaltene Bundeseinkommensteuer, einschließlich Gehaltsabrechnungen und Lohnberichten, um die Steuerberichterstattung und die Einhaltung der Vorschriften zu unterstützen.
10. Internationale Unterstützung
Wenn Sie außerhalb Amerikas einstellen, sollten Sie sich unbedingt auf Spezialistenteams und Software stützen, um die Einhaltung der Einkommensteuervorschriften des jeweiligen Landes sicherzustellen.
Mit einer Lohnabrechnungssoftware für kanadische Mitarbeiter ist es beispielsweise einfacher, die Unterschiede zwischen Lohnsteuer- und Einkommensteuerpflichten zu verwalten, selbst wenn Sie nicht alle Vorschriften der Region kennen.
Die wichtigsten Herausforderungen bei der Verwaltung von Lohn- und Einkommensteuern
Von der Einhaltung sich ändernder inländischer Vorschriften bis hin zur Verwaltung von Mitarbeitern in mehreren Ländern stehen Unternehmen vor einer Reihe von Herausforderungen, die sorgfältige Aufmerksamkeit und die richtigen Systeme erfordern.
Im Folgenden finden Sie einige der häufigsten Probleme, mit denen Organisationen bei der Verwaltung von Lohnabrechnungs- und Steuerpflichten konfrontiert sind.
1. Einhaltung der Steuergesetze
Steuergesetze ändern sich relativ häufig, und ihre Einhaltung kann schwierig sein. In den USA müssen Organisationen beispielsweise die verschiedenen bundesstaatlichen, einzelstaatlichen und lokalen Steueranforderungen erfüllen (hier kann ein PEO helfen).
2. Mitarbeiter im Homeoffice oder internationale Mitarbeiter
Zusätzlich erschwert wird die Situation dadurch, dass einige Organisationen mit unterschiedlichen Vorschriften in verschiedenen Bundesstaaten oder Ländern umgehen müssen und eine falsche Einstufung von Mitarbeitern zu kostspieligen Strafen führen kann (hier kann ein EOR helfen).
3. Genaue Aufzeichnungen
Die Führung detaillierter und aktueller Lohnabrechnungsunterlagen ist für die Einhaltung von Vorschriften und Prüfungen unerlässlich. Arbeitgeber müssen Dokumente wie Stundenzettel, Gehaltsabrechnungen, W-4-Formulare und Steuererklärungen nachverfolgen.
Fehlende oder ungenaue Aufzeichnungen können zu Strafen, rechtlichen Problemen oder Schwierigkeiten während der Steuerperiode führen. Daher sind ordnungsgemäße Verfahren zur Speicherung und Aufbewahrung von entscheidender Bedeutung.
Bewährte Verfahren für den Umgang mit Lohn- und Einkommensteuern
Bei so vielen Komponenten kann die Verwaltung von Lohnsteuern entmutigend wirken. So behalten Sie den Überblick:
Aktuelle Mitarbeiterunterlagen führen
Führen Sie genaue Aufzeichnungen über die Vergütung der Mitarbeiter und dokumentieren Sie die einbehaltenen Steuern, einschließlich Bundeseinkommensteuer, Sozialversicherungssteuer, Medicare-Steuer sowie aller einzelstaatlichen oder lokalen Steuern.
Denken Sie daran, dass alle Mitarbeiter ihr W-4-Formular für die Zahlung der Einkommensteuer ausfüllen müssen
Über die Vorschriften auf dem Laufenden bleiben
Steuergesetze entwickeln sich weiter. Es liegt in Ihrer Verantwortung, über die neuesten Änderungen informiert zu bleiben und sicherzustellen, dass Ihre Prozesse entsprechend ausgerichtet sind. In den USA ist die Website des IRS ein naheliegender Ausgangspunkt.
Lohnabrechnungssoftware nutzen
Moderne Lohnabrechnungssoftware kann Berechnungen automatisieren und Ihnen helfen, die Vorschriften einzuhalten.
Die Kosten jeder Lohnabrechnungslösung sind eine Investition, die sich durch eingesparte Zeit und weniger Fehler schnell auszahlt. Zur Unterstützung finden Sie hier unsere Auswahl der besten Lohnabrechnungssoftware.
Regelmäßige Prüfungen
Durch regelmäßige Prüfungen Ihres Lohnabrechnungsprozesses können Fehler frühzeitig erkannt und behoben werden. Dazu gehören die Überprüfung der Einstufung von Mitarbeitenden (Mitarbeitende vs. Auftragnehmende), die Überprüfung der Vergütungssätze und der geleisteten Arbeitsstunden anhand der Zeiterfassung sowie die Genauigkeit der Steuerabzüge (auf Bundes-, Landes- und lokaler Ebene).
Auslagern oder nicht?
Einige Organisationen entscheiden sich dafür, bestimmte Funktionen wie die Lohnabrechnung an professionelle Dienstleister wie Lohnabrechnungsunternehmen oder HR-Beratungsdienste auszulagern, die dabei helfen, Genauigkeit und Compliance sicherzustellen.
Wie ich jedoch in meinem Artikel über die Vor- und Nachteile der Auslagerung der Lohnabrechnung erläutere, gibt es hierbei einige Aspekte zu berücksichtigen, z. B. Kosten, Verzögerungen bei der Kommunikation und Datenschutz.
Kenntnisse in der Lohnabrechnung sind nützlich
Unabhängig davon, ob Sie sich dafür entscheiden, die Lohnabrechnung selbst durchzuführen, oder nicht: Grundkenntnisse darüber, wie die Lohnabrechnung funktioniert und welche Lohnsteuern und Vorschriften gelten, sind immer hilfreich.
Ich hoffe, dieser Leitfaden hat Ihnen geholfen, den Unterschied zwischen Lohnabrechnung und Einkommensteuer zu verstehen. Weitere Informationen finden Sie in unseren Artikeln über Abzüge bei der Lohnabrechnung und die zertifizierte Lohnabrechnung.
Sie können auch den People Managing People-Newsletter abonnieren , um unsere neuesten Inhalte (nicht nur zur Lohnabrechnung) zu erhalten, die Ihnen helfen, Talente in Ihrer Organisation besser zu führen und sich beruflich weiterzuentwickeln.
Häufig gestellte Fragen
Sind Lohnsteuern pauschal oder progressiv?
Lohnsteuern können in gewisser Hinsicht als regressiv betrachtet werden, aber das hängt vom jeweiligen Kontext und davon ab, wie man sie analysiert.
In vielen Ländern, einschließlich der Vereinigten Staaten, gelten Lohnsteuern oft als regressiv, da sie bis zu einer bestimmten Einkommensgrenze mit einem pauschalen Steuersatz erhoben werden. Das bedeutet, dass jeder bis zu dieser Grenze denselben Prozentsatz seines Einkommens zahlt, unabhängig davon, wie viel er verdient. Sobald das Einkommen einer Person jedoch die Grenze überschreitet, muss sie möglicherweise auf zusätzliches Einkommen keine Lohnsteuern mehr zahlen, wodurch der Steuersatz für Personen mit höherem Einkommen effektiv niedriger ausfällt.
In den Vereinigten Staaten werden beispielsweise Sozialversicherungssteuern, die Teil der Lohnsteuern sind, bis zu einer bestimmten Einkommensgrenze mit einem pauschalen Steuersatz erhoben. Danach werden keine zusätzlichen Sozialversicherungssteuern mehr eingezogen. Dadurch kann es dazu kommen, dass Personen mit niedrigerem Einkommen einen höheren Prozentsatz ihres Einkommens an Sozialversicherungssteuern zahlen als Personen mit höherem Einkommen.
Obwohl Lohnsteuern bis zu einer bestimmten Einkommensgrenze in der Regel pauschal sind, können sie daher als regressiv betrachtet werden, weil sie Personen mit niedrigerem Einkommen unverhältnismäßig stark belasten. Es ist jedoch wichtig zu beachten, dass diese Einordnung je nach konkreter Ausgestaltung des Steuersystems und den verwendeten Definitionen variieren kann.
Ist die Lohnsteuer eine Einkommensteuer?
Lohnsteuer und Einkommensteuer sind zwei unterschiedliche Steuerarten.
Die Lohnsteuer ist eine Steuer, die Arbeitgeber von den Löhnen oder Gehältern ihrer Beschäftigten einbehalten. Sie basiert auf einem Prozentsatz des Einkommens der beschäftigten Person und dient der Finanzierung von Programmen wie Sozialversicherung, Medicare und Arbeitslosenversicherung. Lohnsteuern werden in der Regel sowohl vom Arbeitgeber als auch von der beschäftigten Person gezahlt.
Die Einkommensteuer hingegen ist eine Steuer, die auf das Einkommen einer Person oder eines Unternehmens erhoben wird. Sie gilt für verschiedene Einkommensquellen wie Löhne, Gehälter, Zinsen, Dividenden und Kapitalgewinne. Einkommensteuersätze können progressiv sein, das heißt, sie steigen mit zunehmendem Einkommen, oder pauschal, das heißt, sie bleiben unabhängig von der Einkommenshöhe gleich. Kleine Unternehmen können von verlässlichen, auf ihre Bedürfnisse zugeschnittenen Lohnabrechnungsdiensten profitieren, um diese komplexen Aufgaben zu bewältigen.
Obwohl sowohl Lohnsteuer als auch Einkommensteuer auf dem Einkommen basieren, werden sie unterschiedlich verwaltet und erfüllen innerhalb des Steuersystems unterschiedliche Zwecke.
Welche Steuern gelten als Lohnsteuern?
Lohnsteuern umfassen in der Regel Steuern, die ein Arbeitgeber vom Lohn oder Gehalt einer beschäftigten Person einbehält. Diese Steuern werden häufig zur Finanzierung sozialer Programme wie Sozialversicherung, Medicare und Arbeitslosenversicherung verwendet. Zu den üblichen Steuerarten, die als Lohnsteuern gelten, gehören:
Sozialversicherungssteuer (FICA): Diese Steuer finanziert das Sozialversicherungsprogramm, das berechtigten Personen Leistungen im Alter, bei Erwerbsunfähigkeit und für Hinterbliebene gewährt.
Medicare-Steuer: Diese Steuer finanziert das Medicare-Programm, das Krankenversicherungsschutz für Personen ab 65 Jahren sowie für bestimmte jüngere Menschen mit Behinderungen bietet.
Einbehaltung der Bundeseinkommensteuer: Arbeitgeber können auf Grundlage des Formulars W-4 der beschäftigten Person auch Bundeseinkommensteuer von den Gehaltszahlungen einbehalten. Das Formular gibt an, welcher Steuerbetrag einbehalten werden soll.
Einbehaltung der Einkommensteuer des Bundesstaates: Einige Bundesstaaten verlangen von Arbeitgebern, Einkommensteuer des jeweiligen Bundesstaates von den Gehaltszahlungen der Beschäftigten einzubehalten, abhängig von den Steuergesetzen des Bundesstaates.
Einbehaltung lokaler Einkommensteuer: In bestimmten Gebieten können lokale Behörden Einkommensteuern erheben, die Arbeitgeber von den Gehaltszahlungen der Beschäftigten einbehalten müssen.
Dies sind die wichtigsten Steuerarten, die in vielen Rechtsordnungen als Lohnsteuern gelten. Welche Steuern konkret einbehalten werden, kann je nach den Gesetzen und Vorschriften des Landes, Bundesstaates oder Ortes variieren, in dem die Person arbeitet.
Ist die Lohnsteuer dasselbe wie ein Steuerabzug?
Nein, Lohnsteuer und Steuerabzug sind nicht dasselbe, obwohl der Steuerabzug ein Bestandteil der Lohnsteuern ist.
Lohnsteuer bezeichnet die Steuern, die Arbeitgeber von den Löhnen oder Gehältern ihrer Beschäftigten einbehalten und an die zuständigen Behörden abführen müssen. Dazu gehören in der Regel Sozialversicherungssteuer, Medicare-Steuer, Bundeseinkommensteuer sowie gelegentlich Einkommensteuern des Bundesstaates und der örtlichen Behörden.
Der Steuerabzug bezeichnet dagegen konkret den Vorgang, bei dem Arbeitgeber einen Teil der Einkünfte ihrer Beschäftigten einbehalten, um verschiedene Steuern abzudecken, darunter Bundes- und Staatseinkommensteuern sowie Lohnsteuern wie Sozialversicherungs- und Medicare-Steuern. Durch den Steuerabzug werden die Steuerpflichten der Beschäftigten über das gesamte Jahr hinweg erfüllt, anstatt zum Steuertermin eine große einmalige Zahlung leisten zu müssen.
Zusammenfassend lässt sich sagen: Der Steuerabzug ist zwar eine Methode zur Erhebung von Lohnsteuern, doch der Begriff Lohnsteuer umfasst ein breiteres Spektrum an Steuern, die von den Löhnen oder Gehältern der Beschäftigten einbehalten werden.
Warum müssen unabhängige Auftragnehmer keine Lohnsteuern zahlen?
Im Gegensatz zu Beschäftigten sind unabhängige Auftragnehmer selbst für ihre Steuern verantwortlich. Unternehmen, die Auftragnehmer bezahlen, müssen das Formular 1099 verwenden, um Zahlungen zu melden, und das Formular 1096 einreichen, um diese für die IRS zusammenzufassen. Diese Formulare stellen sicher, dass Auftragnehmer ihr Einkommen ordnungsgemäß melden und Unternehmen ihre steuerlichen Pflichten erfüllen.
Behalten Arbeitgeber sowohl Lohn- als auch Einkommensteuern ein?
Ja. Arbeitgeber sind dafür verantwortlich, Lohnsteuern und Bundes- und Staatseinkommensteuern von den Gehaltszahlungen der Beschäftigten einzubehalten und diese Beträge anschließend an die zuständigen Steuerbehörden abzuführen.