
Was ich Ihnen gleich vorweg sagen kann: Die Lohnabrechnung für Zahnärzte ist deutlich komplexer als die Lohnabrechnung in den meisten anderen Unternehmen. Sie verwalten gleichzeitig angestellte Zahnärzte, stundenweise beschäftigte Dentalhygieniker, leistungsabhängige Vergütung und die Einhaltung von Gesundheitsvorschriften. Meiner Erfahrung nach verbergen sich gerade in dieser Komplexität kostspielige Fehler.
Dieser Leitfaden führt Sie durch alle wichtigen Themen: Vergütungsstrukturen, Einstufung von Beschäftigten, Einrichtungsschritte, Steuervorschriften, Compliance-Anforderungen und Zusatzleistungen. Ich gehe außerdem auf häufige Fehler ein, die Zahnarztpraxen meiner Erfahrung nach machen, und erläutere, wie eine gute Lohnabrechnungssoftware Ihr Risiko reduzieren kann. Ganz gleich, ob Sie Ihre erste Praxis führen oder einen bestehenden Prozess optimieren möchten – am Ende verfügen Sie über einen klaren, umsetzbaren Weg nach vorn.
Was die Lohnabrechnung für Zahnarztpraxen besonders macht
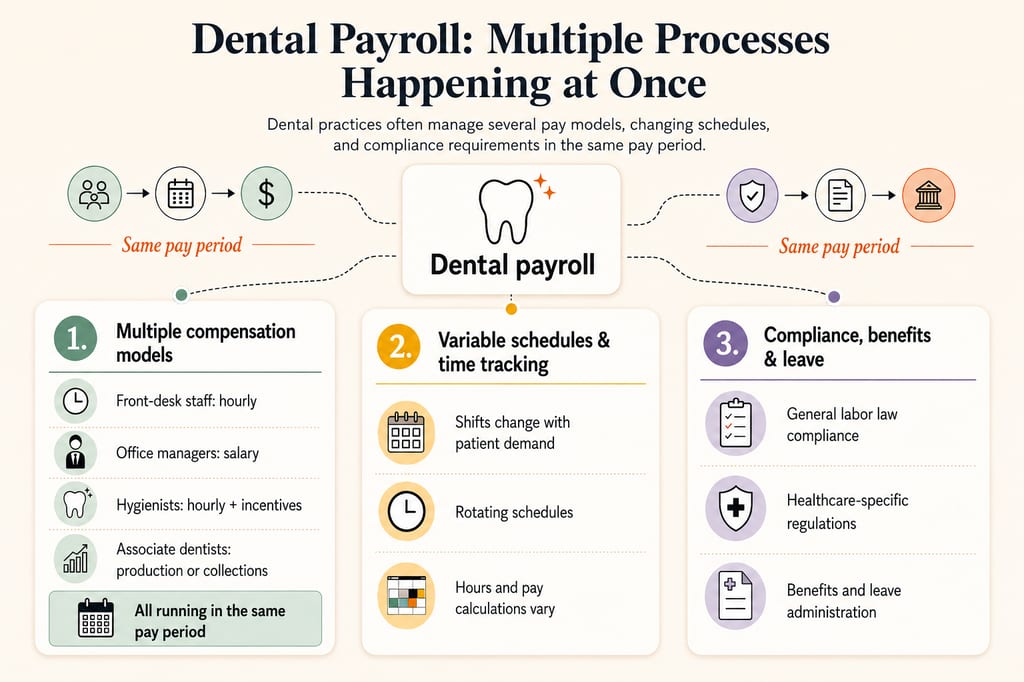
Wie bereits erwähnt, unterscheidet sich die Lohnabrechnung in Zahnarztpraxen, weil Sie mehrere Vergütungsmodelle gleichzeitig verwalten, während die meisten Unternehmen mit nur einer Vergütungsstruktur arbeiten. In diesem Fall sind es drei oder vier gleichzeitig.
Zwei weitere Faktoren verstärken diese Komplexität: variable Arbeitszeiten und gesundheitsspezifische Compliance. Die Arbeitszeiten des Personals schwanken häufig je nach Patientenaufkommen und wechselnden Schichten, was eine genaue Zeiterfassung und korrekte Berechnung der Vergütung erschwert.
Darüber hinaus müssen Zahnarztpraxen allgemeine Arbeitsgesetze und gesundheitsspezifische Vorschriften einhalten. Dadurch wird es häufig notwendig, die Überwachung der Compliance kontinuierlich durchzuführen, und die Verwaltung von Zusatzleistungen und Urlaubsregelungen kann sich komplizierter gestalten.

Author's Tip
Meiner Erfahrung nach sind es nicht die Praxen, die Compliance ignorieren, die am häufigsten Probleme mit der Lohnabrechnung bekommen. Es sind diejenigen, die unterschätzen, wie viele bewegliche Teile sie tatsächlich verwalten.
Verwaltung mehrerer Vergütungsstrukturen
Die Lohnabrechnung in Zahnarztpraxen wird schnell kompliziert, weil verschiedene Positionen innerhalb derselben Praxis völlig unterschiedlichen Vergütungsmodellen folgen können.
Cheri Joseph, eine Beraterin für Lohnabrechnungsprozesse mit mehr als 30 Jahren Erfahrung, die zuvor bei Oasis Outsourcing die Lohnabrechnung für Zahnarztpraxen und Gesundheitseinrichtungen bearbeitet hat, sagt, dass dies auch ihre größte Herausforderung gewesen sei.
Am schwierigsten waren die vielen widersprüchlichen Vergütungsstrukturen. Der Empfang und die Büroleitung sind unkompliziert – sie sind sehr einfach geregelt. Die eine Person wird nach Stunden bezahlt, die andere erhält ein Gehalt. Die Herausforderungen beginnen bei den Dentalhygienikern und angestellten Zahnärzten.
Joseph zufolge wird die Komplexität noch größer, wenn diese Vergütungsmodelle mit Überstundenregelungen und voneinander getrennten Systemen zusammentreffen:
Das führt zu falschen Überstundenberechnungen, und häufiger als man denkt kommuniziert die Praxissoftware für Zahnarztpraxen nicht zuverlässig mit den meisten Lohnabrechnungssystemen. Dadurch entstehen manuelle Arbeitsabläufe, die wiederum Fehler begünstigen.
Wie Zahnarztpraxen verschiedene Positionen vergüten
Zahnarztpraxen verwenden häufig mehrere Vergütungsstrukturen gleichzeitig. Hier sehen Sie kurz, wie gängige Positionen in Zahnarztpraxen typischerweise vergütet werden und auf welches zentrale Problem bei der Lohnabrechnung Sie achten sollten.
| Position | Übliches Vergütungsmodell | Darauf ist zu achten |
|---|---|---|
| PositionAngestellte Zahnärzte | Übliches VergütungsmodellGehalt oder Prozentsatz der erbrachten Leistungen/eingegangenen Zahlungen | Darauf ist zu achtenWie die Leistung definiert wird und garantierte Mindestvergütungen |
| PositionDentalhygieniker | Übliches VergütungsmodellStundenlohn + möglicher Leistungsbonus | Darauf ist zu achtenÜberstunden- und Bonusberechnungen |
| PositionZahnmedizinische Fachangestellte | Übliches VergütungsmodellStundenlohn | Darauf ist zu achtenÜberstunden und wechselnde Arbeitszeiten |
| PositionEmpfangspersonal | Übliches VergütungsmodellStundenlohn | Darauf ist zu achtenZusätzliche Stunden und Überstunden |
| PositionPraxismanager | Übliches VergütungsmodellGehalt oder Stundenlohn | Darauf ist zu achtenKorrekte Einstufung und Anspruch auf Überstundenvergütung |
Wie angestellte Zahnärzte vergütet werden
Angestellte Zahnärzte werden typischerweise nach einem von zwei Modellen vergütet: mit einem festen Gehalt oder einem prozentualen Anteil, der sich nach den erbrachten Leistungen bzw. eingegangenen Zahlungen richtet. Die leistungsabhängige Vergütung ist häufiger und verknüpft das Einkommen des angestellten Zahnarztes mit dem, was er tatsächlich für die Praxis erwirtschaftet. Ein gängiges Modell ist ein Prozentsatz der eingegangenen Zahlungen (häufig 25–35 %), manchmal ergänzt durch eine garantierte tägliche oder monatliche Mindestvergütung.
Der schwierige Teil für uns war der Abgleich. Jeden Monat verglichen wir die Berichte unserer Praxisverwaltungssoftware mit der Lohnabrechnung, und sobald sich etwas rückwirkend änderte, mussten wir zu einem angestellten Zahnarzt zurückgehen und erklären, warum bereits ausgezahltes Geld bei der nächsten Lohnabrechnung angepasst werden musste.
Wenn ein angestellter Zahnarzt nach Leistung bezahlt wird, müssen klare Definitionen festgelegt sein: Welche Leistungen zählen? Brutto oder abzüglich Anpassungen? Was geschieht in einer schwachen Woche, in der die Leistung unter das Minimum fällt? Dokumentieren Sie all dies, bevor Sie auch nur eine einzige Gehaltsabrechnung durchführen.
Stundenkräfte: Dentalhygieniker und Assistenzpersonal
Mitarbeiter am Empfang, zahnmedizinische Fachangestellte und Dentalhygieniker sind in der Regel nicht von den Überstundenregelungen ausgenommene Beschäftigte und haben möglicherweise Anspruch auf Überstundenvergütung. Das ist wichtig, weil viele Praxen Dentalhygieniker mit einem festen Stundenlohn plus Leistungsbonus bezahlen und beides bei der Berechnung des Überstundenlohns berücksichtigt werden muss (nicht nur der Grundlohn). Mehr dazu im Abschnitt über Fehler.
Bei Dentalhygienikern, die nach einem Modell aus Grundlohn plus Leistungsbonus bezahlt werden, sollten Sie prüfen, wie und wann Leistungsboni berechnet und ausgezahlt werden, und sicherstellen, dass diese Boni auf den Gehaltsabrechnungen eindeutig aufgeführt sind.
Verwaltungs- und Empfangspersonal
Verwaltungspersonal erhält fast immer ein Gehalt oder ist als nicht von den Überstundenregelungen ausgenommene Stundenkraft beschäftigt. Das zentrale Risiko sind hier Überstunden. Wenn Ihre Empfangskoordinatorin für einen erkrankten Kollegen einspringt und mehr als 40 Stunden arbeitet, handelt es sich um Überstunden – unabhängig davon, ob dies geplant war. Zeiterfassungstools, die Arbeitsstunden in Echtzeit erfassen, sind jeden Cent wert.
Einstufung von Beschäftigten: Arbeitnehmer vs. unabhängige Auftragnehmer
Die falsche Einstufung eines Mitarbeiters ist einer der teuersten Fehler bei der Lohnabrechnung, den eine Zahnarztpraxis machen kann. Die US-Bundessteuerbehörde IRS und die Arbeitsbehörden der Bundesstaaten prüfen die falsche Einstufung von Arbeitnehmern als unabhängige Auftragnehmer genau. Indem Sie einen angestellten Zahnarzt als W-2-Arbeitnehmer einstufen, können Sie Ihre rechtlichen Risiken verringern.
Der Kontrolltest der IRS
Die Einstufung eines Mitarbeiters richtet sich nach den tatsächlichen wirtschaftlichen Gegebenheiten der Beziehung. Wenn der Praxisinhaber den klinischen Zeitplan kontrolliert, die Ausstattung bereitstellt und die Patientenliste vorgibt, handelt es sich bei der betreffenden Person um einen Arbeitnehmer. Ein Vertrag, in dem jemand als Auftragnehmer bezeichnet wird, ändert daran nichts. Wenn die Behörde aufgrund aller relevanten Faktoren zu dem Schluss kommt, dass es sich um einen Arbeitnehmer handelt, wird ein Vertrag, der den angestellten Zahnarzt als unabhängigen Auftragnehmer ausweist, lediglich als eigennützig und daher wertlos angesehen.
Sie haben ein Konto? Anmelden
Wer ist in einer Zahnarztpraxis normalerweise Arbeitnehmer?
In der Mehrzahl der Fälle werden angestellte Zahnärzte und Dentalhygieniker angemessener als Arbeitnehmer und nicht als unabhängige Auftragnehmer eingestuft. Da ein Dentalhygieniker unter der Aufsicht eines Zahnarztes arbeitet und die Ausstattung und Räumlichkeiten der Praxis nutzt, erfüllt er fast immer die bundes- und einzelstaatlichen Definitionen eines Arbeitnehmers.
Die Ausnahme bildet die tatsächlich auf Abruf oder reisend tätige Fachkraft, die unabhängig arbeitet und mehrere Kunden betreut, etwa Dentalhygieniker auf Abruf oder reisende Pflegekräfte. Selbst dann können Tests auf Ebene der Bundesstaaten die bundesrechtlichen Leitlinien außer Kraft setzen. Einige Bundesstaaten, etwa Kalifornien (AB5-Gesetz), haben strenge Richtlinien, die es schwierig machen, Zahnärzte als unabhängige Auftragnehmer einzustufen.
Die Kosten einer falschen Einstufung
In vielen Fällen kann eine Praxis verpflichtet werden, nicht gezahlte Bundes- und einzelstaatliche Beschäftigungssteuern sowie FICA-Steuern nachzuzahlen. Zu diesen Steuern kommen Strafzahlungen hinzu, ganz zu schweigen von den Anwaltskosten, die einer Praxis bei dem Versuch entstehen können, ihre falsche Einstufung zu verteidigen. Ich empfehle dringend, vor dem Abschluss einer Vereinbarung mit einem Auftragnehmer einen Anwalt für Arbeitsrecht zu konsultieren.
So richten Sie die Lohnabrechnung für eine Zahnarztpraxis ein: Schritt für Schritt
Wenn Sie die Lohnabrechnung zum ersten Mal einrichten, arbeiten Sie diese Schritte in der angegebenen Reihenfolge durch:
- Beantragen Sie Ihre EIN: Beantragen Sie beim IRS eine Arbeitgeber-Identifikationsnummer, bevor Sie die Lohnabrechnung durchführen oder Steuererklärungen einreichen können. Wenn Sie bundesstaatsübergreifend tätig sind, prüfen Sie die Registrierungsvoraussetzungen jedes Bundesstaates separat.
- Registrieren Sie sich für bundesstaatliche und lokale Lohnsteuern: Jeder Bundesstaat hat ein eigenes Verfahren zur Registrierung von Steuerkonten. In einigen Bundesstaaten gibt es zusätzlich lokale Einkommensteuern. Erledigen Sie dies vor dem ersten Zahltag.
- Ordnen Sie jeden Beschäftigten korrekt ein: Bevor jemand bezahlt wird, bestimmen Sie anhand des oben erläuterten Kontrolltests des IRS, ob es sich bei der jeweiligen Person um einen W-2-Angestellten oder einen unabhängigen 1099-Auftragnehmer handelt.
- Sammeln Sie die Unterlagen für die Einstellung: Holen Sie für jeden Angestellten ein unterschriebenes W-4 (Bundessteuerabzug), das entsprechende Steuerabzugsformular Ihres Bundesstaates, ein vollständig ausgefülltes I-9 zur Bestätigung der Beschäftigungsberechtigung sowie eine Einzugsermächtigung für die Direktüberweisung ein.
- Legen Sie einen Zahlungsrhythmus fest: Eine Auszahlung alle zwei Wochen (26 Zahlungszeiträume pro Jahr) ist in Zahnarztpraxen am weitesten verbreitet, da sie Beständigkeit mit einem überschaubaren Liquiditätsfluss verbindet. Eine Auszahlung zweimal monatlich (24 Zahlungszeiträume) ist ebenfalls möglich, aber beachten Sie die Gesetze der Bundesstaaten – in einigen ist eine Mindesthäufigkeit der Auszahlung vorgeschrieben.
- Richten Sie die Zeiterfassung ein: Wählen Sie ein System, das Arbeitsbeginn und Arbeitsende minutengenau erfasst, einschließlich Besprechungszeit und Aufräumarbeiten am Ende des Tages. Mündliche Angaben oder Stundenzettel auf Papier führen zu den Überstundenstreitigkeiten, die Sie vermeiden möchten.
- Konfigurieren Sie die Vergütungsarten in Ihrem Lohnabrechnungssystem: Richten Sie jeden Verdienstcode ein – Stundenlohn, Gehalt, prozentuale Produktionsvergütung, Boni –, damit die Berechnungen für jeden Zeitraum automatisch durchgeführt werden.
- Führen Sie einen Testlauf der Lohnabrechnung durch: Bevor Sie jemanden bezahlen, führen Sie einen Testlauf durch und überprüfen Sie Bruttolohn, Abzüge und Nettolohn für mindestens einen Angestellten jeder Vergütungskategorie.
Lohnsteuern, Steuerabzüge und sonstige Abzüge für Zahnarztpraxen
Bundessteuern
Jeder Angestellte einer Zahnarztpraxis unterliegt dem Abzug der Bundeseinkommensteuer auf Grundlage des eingereichten W-4 sowie den FICA-Steuern – Sozialversicherung (6,2 %) und Medicare (1,45 %). Als Arbeitgeber leisten Sie Beiträge in gleicher Höhe zu diesen FICA-Abgaben. Die Bundesarbeitslosensteuer (FUTA) gilt jährlich für die ersten 7.000 $ des Lohns jedes Angestellten.
Steuern auf Bundesstaats- und lokaler Ebene
Die Einkommensteuersätze und -vorschriften der Bundesstaaten unterscheiden sich erheblich. Einige Bundesstaaten erheben keine Einkommensteuer, andere zusätzlich zur bundesstaatlichen Steuer lokale Steuern. Sie müssen sich in jedem zuständigen Gebiet registrieren, Steuern einbehalten und abführen – nicht nur in dem Bundesstaat, in dem Ihre Praxis ihren Hauptsitz hat, sondern möglicherweise auch in jedem Bundesstaat, in dem ein Angestellter lebt oder arbeitet.
Abzüge
Vorsteuerliche Abzüge reduzieren das zu versteuernde Einkommen eines Angestellten und Ihre FICA-Haftung. Dazu gehören typischerweise:
- Beiträge zur Krankenversicherung: Beiträge der Angestellten im Rahmen eines betrieblichen Krankenversicherungsplans
- Zahn- und Sehkraftversicherung: Wenn Sie zusätzliche Leistungen anbieten
- Beiträge zu 401(k) oder SIMPLE IRA: Vorsteuerliche Aufschübe innerhalb der Grenzen des IRS
- Flexible Ausgabenkonten (FSAs) und Gesundheitssparkonten (HSAs)
Nachsteuerliche Abzüge – etwa Beiträge zu einem Roth 401(k) oder bestimmte freiwillige Leistungen – werden abgezogen, nachdem die Steuern berechnet wurden.
Umgang mit Boni und Sachleistungen
Angestellte haben Anspruch auf das Eineinhalbfache ihres regulären Lohnsatzes, einschließlich Boni und Provisionen, als Überstundenvergütung. Wenn Sie also einer Dentalhygienikerin einen produktionsabhängigen Bonus zahlen, gehört dieser Bonus bei der Berechnung der Überstunden zu ihrem regulären Lohnsatz – er ist kein separater Zusatz, den Sie ausnehmen können. Dies ist eine der am häufigsten übersehenen Regeln bei der Lohnabrechnung in Zahnarztpraxen.
Einhaltung gesetzlicher Vorschriften und Aufzeichnungspflichten, die jede Zahnarztpraxis kennen muss
Grundlagen des FLSA
Das Gesetz über faire Arbeitsstandards (FLSA) legt die bundesweit geltenden Mindeststandards für Mindestlohn und Überstunden fest. Nach Bundesrecht müssen berechtigte Angestellte für mehr als 40 Arbeitsstunden pro Woche Überstundenvergütung erhalten. Einige Bundesstaaten gehen weiter, insbesondere bei Beschäftigten im Gesundheitswesen, die Bereitschaftsdienste leisten oder in geteilten Schichten arbeiten. Die meisten klinischen und administrativen Angestellten einer Zahnarztpraxis sind nicht von der Überstundenregelung ausgenommen und haben Anspruch auf Überstundenvergütung.
In den meisten Arbeitsstätten des privaten Sektors ist es rechtswidrig, anstelle der Überstundenvergütung Freizeitausgleich anzubieten. Dennoch wenden einige Zahnarztpraxen diesen Ansatz möglicherweise unbeabsichtigt an, weil sie ihn für eine gültige Alternative halten. Tun Sie das nicht.
Zu beachtende bundesstaatenspezifische Vorschriften
Zusätzlich zum Bundesrecht können die Vorschriften der Bundesstaaten Anforderungen in folgenden Bereichen vorsehen:
- Pausen für Mahlzeiten und Erholung: Je nach Recht des Bundesstaates haben Angestellte häufig Anspruch auf Pausen für Mahlzeiten und Erholung. Diese Pausen nicht zu gewähren oder Angestellte für ausgefallene Pausen nicht zu bezahlen, ist ein häufiges Versäumnis.
- Bezahlter Krankenurlaub: In vielen Bundesstaaten ist ein Mindestumfang an angesammeltem bezahltem Krankenurlaub vorgeschrieben.
- Häufigkeit der Auszahlung: In einigen Bundesstaaten ist standardmäßig eine wöchentliche oder zweiwöchentliche Lohnabrechnung vorgeschrieben.
- Frist für die Schlusszahlung: In den meisten Bundesstaaten gelten strenge Fristen für die Ausstellung der Schlusszahlung nach einer Beendigung des Arbeitsverhältnisses.
Aufzeichnungspflichten
Nach dem FLSA sind Sie verpflichtet, Lohnabrechnungsunterlagen aufzubewahren und zwar mindestens drei Jahre lang. Diese Unterlagen sollten die täglich und wöchentlich geleisteten Arbeitsstunden, die Lohnsätze, die insgesamt gezahlten Löhne, vorgenommene Abzüge und alle Überstundenberechnungen enthalten. Bewahren Sie sie sicher auf – und wenn Sie eine cloudbasierte Lohnabrechnungssoftware verwenden, stellen Sie sicher, dass die Unterlagen zugänglich und gesichert sind.
HIPAA und Lohnabrechnungsdaten
Gehaltsabrechnungsdaten enthalten häufig geschützte Gesundheitsinformationen (PHI), wenn Abzüge für Leistungen an den Krankenversicherungsschutz gekoppelt sind. Beschränken Sie den Zugriff auf Gehaltsabrechnungssysteme auf die Personen, die ihn benötigen. Prüfen Sie, dass nur die richtigen Personen – in der Regel der Inhaber, der Praxismanager und möglicherweise ein vertrauenswürdiger Administrator – Zugriff auf Ihr Gehaltsabrechnungssystem haben. Entziehen Sie ehemaligen Büroleitern oder externen Dienstleistern, die Sie nicht mehr nutzen, den Zugriff.
Häufige Fehler bei der Gehaltsabrechnung in Zahnarztpraxen (und wie Sie sie vermeiden)
Dies sind die Fehler, die mir in Zahnarztpraxen am häufigsten begegnen. Die meisten lassen sich mit den richtigen Systemen vermeiden:
- Produktionsprämien bei der Berechnung des Überstundensatzes nicht berücksichtigen: Überstunden werden korrekt auf Grundlage des regulären Lohnsatzes berechnet, der bestimmte Prämien enthalten kann. Wenn Sie Überstunden nur auf Grundlage des Stundenlohns einer Dentalhygienikerin berechnen und ihre produktionsabhängige Vergütung ignorieren, zahlen Sie wahrscheinlich zu wenig.
- Nicht von der Überstundenregelung ausgenommene Mitarbeitende fälschlicherweise als ausgenommen einstufen: Die Ausnahme hängt gemäß dem Gesetz über faire Arbeitsstandards von der Tätigkeit und dem Gehalt der betreffenden Person ab. Viele Mitarbeitende in Zahnarztpraxen sind nicht von der Überstundenregelung ausgenommen und müssen Überstundenvergütung erhalten.
- Nachlässige Zeiterfassung: Ohne ein zuverlässiges System zur Erfassung der geleisteten Arbeitsstunden riskieren Arbeitgeber, Mitarbeitende zu niedrig zu vergüten oder Überstunden falsch abzurechnen. Mündliche Angaben oder veraltete Systeme können zu Fehlern führen.
- Prämien verspätet auszahlen: Verspätete Produktionsprämien sind nicht nur schlecht für die Arbeitsmoral. Mehr als die Hälfte der Beschäftigten (53 %) würde einen Wechsel in Betracht ziehen, wenn ihr Arbeitgeber wiederholt Fehler bei der Gehaltsabrechnung macht. In einem angespannten Arbeitsmarkt stellt dies ein echtes Risiko für die Mitarbeiterbindung dar.
- Gekündigte Mitarbeitende weiterhin aktiv führen: Entfernen Sie ehemalige Mitarbeitende aus Ihrer aktiven Gehaltsabrechnung und Ihren Leistungssystemen, damit sie nicht versehentlich bezahlt werden oder Leistungen erhalten. Stellen Sie sicher, dass alle Schlussabrechnungen, einschließlich eventuell erforderlicher Auszahlungen von PTO-Guthaben, ausgestellt und korrekt erfasst wurden.
- Vergütungssätze nach Gehaltserhöhungen nicht aktualisieren: Wenn eine Gehaltserhöhung wirksam wird und nicht sofort im Gehaltsabrechnungssystem aktualisiert wird, zahlen Sie entweder zu wenig oder verursachen einen Korrekturaufwand, der Zeit und Vertrauen kostet.
Mitarbeiterleistungen verwalten: PTO, Krankenversicherung und Altersvorsorge
PTO-Erwerb bei wechselnden Arbeitszeiten
Der Erwerb von PTO ist bei einem festen Arbeitszeitplan unkompliziert – kompliziert wird es, wenn Dentalhygienikerinnen in einer Woche drei und in der nächsten fünf Tage arbeiten. Ich empfehle eine auf Stunden basierende Methode (z. B. X PTO-Stunden pro geleisteter Arbeitsstunde) anstelle eines pauschalen wöchentlichen oder zweiwöchentlichen Guthabens. Dies ist für Teilzeitbeschäftigte und Mitarbeitende mit wechselnden Arbeitszeiten gerechter und hält einer Überprüfung durch die Behörden des Bundesstaates besser stand.
Prüfen Sie die Vorschriften Ihres Bundesstaates zur Auszahlung von PTO bei Beendigung des Arbeitsverhältnisses. Mehrere Bundesstaaten verpflichten Sie, sämtliches nicht genutztes, erworbenes PTO-Guthaben mit der letzten Gehaltsabrechnung auszuzahlen. Dadurch wird es noch wichtiger, die Guthaben das ganze Jahr über genau zu erfassen.
Abzüge für Kranken- und Zahnversicherung
Wenn Sie eine betriebliche Krankenversicherung anbieten, werden die Beiträge der Mitarbeitenden in der Regel im Rahmen eines Section-125-Cafeteria-Plans vor Steuern abgezogen. Richten Sie diese korrekt in Ihrem Gehaltsabrechnungssystem ein, damit sie von der Bundeseinkommensteuer und den FICA-Abzügen ausgenommen sind. Wenn sie fälschlicherweise als Abzüge nach Steuern codiert werden, zahlen sowohl die Mitarbeitenden als auch die Praxis zu viel.
Altersvorsorgepläne
Zahnarztpraxen bieten am häufigsten 401(k)-Pläne oder SIMPLE-IRA-Pläne an. Für beide gelten vom IRS festgelegte jährliche Beitragsgrenzen. Aufgeschobene Arbeitnehmerbeiträge reduzieren das zu versteuernde Einkommen; Arbeitgeberzuschüsse können je nach Ausgestaltung des Plans vor Steuern liegen oder nicht. Unabhängig davon, was Sie anbieten, müssen die Gehaltsabrechnung und der Verwalter Ihres Altersvorsorgeplans aufeinander abgestimmt sein – Abzüge müssen rechtzeitig den richtigen Konten gutgeschrieben werden, um Probleme bei der Einhaltung gesetzlicher Vorgaben zu vermeiden.
Die tatsächlichen Kosten der Gehaltsabrechnung für eine Zahnarztpraxis
Gehaltsabrechnung als Prozentsatz der Zahlungseingänge
Die Vergütung der Mitarbeitenden ist in jeder Zahnarztpraxis die größte einzelne Kategorie der Gemeinkosten. Der Richtwert liegt bei 25–30 % der Nettozahlungseingänge und umfasst alle Löhne, Lohnsteuern, Beiträge zur Krankenversicherung, Arbeitgeberzuschüsse zu Altersvorsorgeplänen und alle an Teammitglieder außerhalb des Ärzteteams gezahlten Prämien. Bei einer Praxis mit einem Umsatz von $1.2 Millionen entspricht diese Spanne von 25–30 % gesamten Personalkosten von $300,000 bis $360,000.
Personalkosten von mehr als 32 % der Zahlungseingänge sind ein Warnsignal. Wenn dieser Wert dauerhaft überschritten wird, liegt die Ursache meist in einer im Verhältnis zum Patientenaufkommen zu hohen Personalbesetzung, überdurchschnittlichen Vergütungssätzen ohne entsprechende Produktivität oder übermäßigen Überstunden aufgrund schlechter Einsatzplanung.
Was Gehaltsabrechnungsdienste tatsächlich kosten
Die Kosten für Gehaltsabrechnungssoftware für eine kleine bis mittelgroße Zahnarztpraxis liegen typischerweise zwischen $50 und $200 pro Monat zuzüglich einer Gebühr pro Mitarbeitendem. Anbieter von Komplettlösungen für die Gehaltsabrechnung (die Steuererklärungen und Formulare zum Jahresende in Ihrem Auftrag bearbeiten) sind im Allgemeinen teurer, entlasten Ihr Team jedoch von der Verantwortung für die Einhaltung gesetzlicher Vorgaben.
Die versteckten Kosten von Fehlern
Sie können die Gehaltsabrechnung selbst durchführen, aber je mehr Vergütungsstrukturen, Überstundenregelungen und steuerliche Verpflichtungen Sie verwalten, desto größer ist das Risiko kostspieliger Fehler. Fehler bei der Gehaltsabrechnung verursachen Kosten, die über die eigentliche Korrektur hinausgehen: IRS-Strafen für verspätete Einzahlungen, Verpflichtungen zur Nachzahlung, Bußgelder der Arbeitsbehörden des Bundesstaates und Anwaltskosten, wenn ein Streit über die Einstufung zu einem Gerichtsverfahren führt.
In einer Praxis, in der die Gehaltsabrechnung einen großen Kostenfaktor darstellt, können selbst kleine Fehler – und die zu ihrer Behebung erforderliche Zeit – die Gewinnmarge schnell schmälern.
Die richtige Lohnabrechnungssoftware oder den richtigen Lohnabrechnungsdienst für Ihre Praxis auswählen
Interne oder ausgelagerte Lohnabrechnung
Wenn Sie die Lohnabrechnung mit einer Software intern durchführen, haben Sie Kontrolle und Einblick in Echtzeit. Die interne Lohnabrechnung mag zunächst kostengünstig erscheinen. Sie kann jedoch arbeitsintensiv werden und erheblichen Zeit- und Ressourcenaufwand erfordern. Mitarbeitende müssen sich über Änderungen bei Steuergesetzen und Vorschriften zur Lohnabrechnung auf dem Laufenden halten. Das nimmt nicht nur wertvolle Zeit von den zentralen Aufgaben der Zahnarztpraxis in Anspruch, sondern erhöht auch das Risiko von Verstößen, die zu Geldstrafen und anderen Sanktionen führen können.
Durch die Auslagerung wird diese Verantwortung für die Einhaltung der Vorschriften auf einen Drittanbieter übertragen. Laut einer Umfrage der American Dental Association (ADA) lagern 52 % der Zahnarztpraxen einige oder alle Funktionen ihrer Lohnabrechnung aus. Für die meisten Einzel- und kleinen Gemeinschaftspraxen halte ich die Auslagerung für die sinnvollere Standardlösung, insbesondere wenn die für die Lohnabrechnung zuständige Person gleichzeitig den Empfang betreut.
10 Beste Lohnabrechnungssoftware für Zahnarztpraxen
Wenn Sie Anbieter vergleichen möchten, sind dies einige der Lohnabrechnungsplattformen, die für Zahnarztpraxen infrage kommen.
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir Transparenz gewährleisten.
Unverzichtbare Funktionen einer Lohnabrechnungssoftware für Zahnarztpraxen
Achten Sie auf diese Funktionen, bevor Sie sich für eine Plattform entscheiden:
- Unterstützung leistungsbasierter Vergütung: Das System sollte eine Vergütung auf Basis eines Prozentsatzes der Einnahmen direkt unterstützen und nicht auf manuelle Umwege angewiesen sein.
- Berechnung von Überstunden anhand des gewichteten Durchschnitts: Unverzichtbar, wenn Mitarbeitende in derselben Woche eine Mischung aus Stundenlohn und leistungsbasierter Vergütung erhalten.
- Integration der Zeiterfassung: Die direkte Synchronisierung zwischen Ihrem Zeiterfassungssystem und der Lohnabrechnung macht die manuelle Eingabe und die damit verbundenen Fehler überflüssig.
- Automatisierte Steueranmeldung: Einzahlungen und Anmeldungen von Bundes-, Landes- und Kommunalsteuern sollten automatisch erfolgen und nicht von Ihnen geplant werden müssen.
- Selbstbedienungsfunktionen für Mitarbeitende: Mitarbeitende sollten auf Gehaltsabrechnungen, W-2-Formulare und Urlaubsansprüche zugreifen können, ohne die Büroleitung anrufen zu müssen.
- Unterstützung mehrerer Standorte: Wenn Sie mehr als einen Praxisstandort betreiben, benötigen Sie eine einzige Anmeldung mit Berichten auf Standortebene.
- Verknüpfte Personaldaten: Achten Sie auf eine Lohnabrechnungssoftware, die entweder ein Personalverwaltungssystem umfasst oder eng damit integriert ist und mit Ihren Zeiterfassungssystemen verbunden werden kann. Wenn Mitarbeiterdaten, Arbeitszeiten, bezahlte Freistellungen, Leistungen und Lohnabrechnungsdaten in miteinander verbundenen Systemen gespeichert sind, reduzieren Sie doppelte Eingaben und das Risiko widersprüchlicher Informationen zwischen den Plattformen.
- Integration des Praxisverwaltungssystems: Daten für die Lohnabrechnung in Zahnarztpraxen stammen häufig nicht aus dem Lohnabrechnungssystem selbst. Leistungsdaten, Einnahmen, Anpassungen und Rückerstattungen werden möglicherweise vollständig in Ihrer Praxisverwaltungssoftware erfasst. Das bedeutet, dass die Genauigkeit der Lohnabrechnung stark davon abhängt, wie gut diese Systeme zusammenarbeiten. Oestervemb sagt, dass Integrationsprobleme bei der Abstimmung seine Sichtweise auf Lohnabrechnungssoftware für Zahnarztpraxen verändert haben:
Fragen, die Sie sich stellen sollten, bevor Sie sich für einen Anbieter der Lohnabrechnung entscheiden
Sobald Sie die Anforderungen Ihrer Praxis definiert haben, können Sie potenzielle Anbieter anhand dieser Anforderungen einer gründlichen Prüfung unterziehen. Fragen Sie, wie sie leistungsbasierte Vergütung, nachträgliche Anpassungen, Überstundenberechnungen, Korrekturen der Lohnabrechnung und Integrationen mit Ihrem Praxisverwaltungssystem für Zahnmedizin handhaben.
Wenn Sie mehrere Anbieter vergleichen, kann eine formelle Ausschreibung für die Lohnabrechnung Ihnen helfen, allen dieselben Fragen zu stellen und die Antworten direkt miteinander zu vergleichen.
- Unterstützt die Plattform leistungsbasierte Vergütung direkt, oder muss ich sie in jedem Abrechnungszeitraum manuell berechnen?
- Wie wird der gewichtete Durchschnitt bei Überstunden über verschiedene Vergütungsarten hinweg berechnet?
- Übernimmt der Anbieter in jedem Bundesland, in dem ich Mitarbeitende beschäftige, die Steueranmeldungen für mich?
- Wie läuft die Einführung ab und wie lange dauert sie?
- Welche Unterstützung ist verfügbar, wenn am Zahltag etwas schiefgeht?
Häufig gestellte Fragen
Wer ist in einer Zahnarztpraxis für die Lohnabrechnung verantwortlich?
Letztlich ist der Praxisinhaber verantwortlich. Die tägliche Umsetzung übernimmt in der Regel ein Büroleiter, Praxisadministrator oder ein Drittanbieter für die Lohnabrechnung. Unabhängig davon, wer die Abrechnung durchführt, haftet der Inhaber für Fehler oder Verstöße gegen gesetzliche Vorschriften.
Wie oft sollte ich die Lohnabrechnung durchführen?
Eine Abrechnung alle zwei Wochen ist in Zahnarztpraxen am weitesten verbreitet. Sie schafft ein ausgewogenes Verhältnis zwischen Planbarkeit für die Mitarbeitenden und einem gut handhabbaren Cashflow für die Praxis. Prüfen Sie die Mindestanforderungen Ihres Bundesstaates an die Auszahlungshäufigkeit, bevor Sie Ihren Zeitplan festlegen.
Welche Gesetze wirken sich auf die Lohnabrechnung in Zahnarztpraxen aus?
Mindestens unterliegen Sie dem FLSA, den Vorschriften des IRS zur Lohnsteuer und den Lohn- und Arbeitszeitgesetzen Ihres Bundesstaates. Je nach Standort können außerdem lokale Einkommensteuerpflichten, bundesstaatsspezifische Vorgaben für bezahlten Urlaub und gesundheitsbezogene Vorschriften gelten, die sich auf die Verwaltung von Zusatzleistungen auswirken.
Kann ich die Lohnabrechnung selbst durchführen oder sollte ich sie auslagern?
Mit der richtigen Software können Sie die Abrechnung selbst durchführen – ich würde jedoch die dafür anfallenden zeitlichen Kosten sorgfältig abwägen. In den USA gibt es etwa 135.000 Zahnarztpraxen mit mehr als einer Million Beschäftigten. Die meisten davon sind kleine Praxen, in denen die Person, die die Lohnabrechnung durchführt, auch den Empfang betreut. Wenn das auf Ihre Situation zutrifft, sollten Sie eine Auslagerung ernsthaft in Betracht ziehen.
Bereit, das richtige Lohnabrechnungstool für Ihre Praxis zu finden?
Sobald Sie wissen, was Ihre Praxis benötigt, sparen Sie mit der Auswahl einer Lohnabrechnungssoftware, die leistungsbasierte Vergütung, gewichtete Überstunden und die automatische Einreichung von Steuererklärungen unterstützt, mehr Zeit und vermeiden mehr Risiken als mit jeder anderen betrieblichen Entscheidung.


